E-Rechnungspflicht 2026: Deutschland, EU-Länder & Fristen
E-Rechnungspflicht 2026: Empfang seit 2025, Versandfristen 2027 und 2028, Ausnahmen und EU-Ländervergleich. Mit geprüften Behördenquellen und Zeitplan.

Von Tailride · Quellen geprüft am 29. Oktober 2026
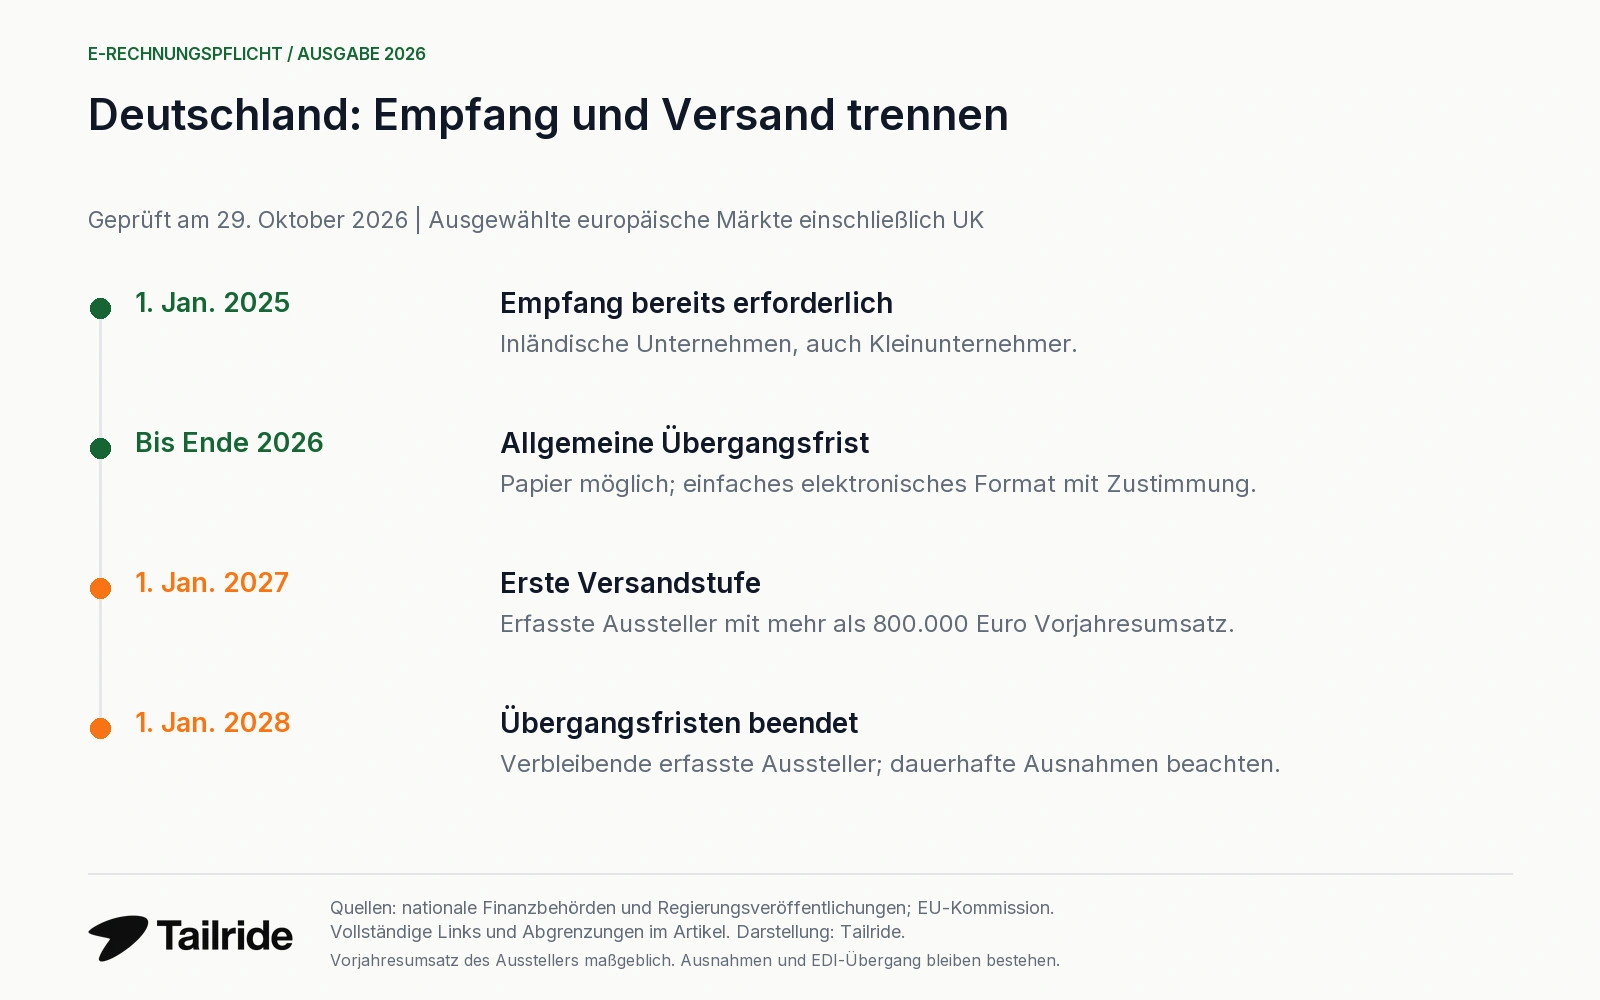
Die E-Rechnungspflicht gilt in Deutschland bereits für den Empfang; beim Versand laufen 2026 noch Übergangsfristen. Seit 1. Januar 2025 müssen inländische Unternehmen E-Rechnungen empfangen können. Die nächste Versandstufe beginnt am 1. Januar 2027 für Rechnungsaussteller mit mehr als 800.000 Euro Vorjahresumsatz. Andere erfasste Aussteller folgen grundsätzlich am 1. Januar 2028. Ausnahmen und die besondere EDI-Übergangsregel bleiben zu beachten. BMF-FAQ.
Dieser Überblick ordnet die deutschen Fristen ein und vergleicht acht europäische Märkte einschließlich des Vereinigten Königreichs. Stand ist der 29. Oktober 2026. Geltende Pflichten, gesetzlich festgelegte spätere Termine und Regierungspläne werden ausdrücklich unterschieden. Eine einheitliche Frist für sämtliche Unternehmen in Europa gibt es nicht.
Ab wann ist die E-Rechnung in Deutschland Pflicht?
Die wichtigste Unterscheidung lautet Empfang oder Ausstellung. Wer noch keine strukturierten Rechnungen ausstellen muss, kann trotzdem bereits zum Empfang verpflichtet sein.
| Termin | Pflicht oder Übergangsregel | Betroffene Unternehmen |
|---|---|---|
| 1. Januar 2025 | E-Rechnungen empfangen können | Inländische Unternehmen, auch Kleinunternehmer |
| Bis 31. Dezember 2026 | Allgemeine Übergangsfrist für die Ausstellung | Alle Rechnungsaussteller; Papier möglich, einfache elektronische Rechnung mit Zustimmung des Empfängers |
| 1. Januar 2027 | Erste reguläre Versandstufe nach der allgemeinen Übergangsfrist | Erfasste Aussteller mit mehr als 800.000 Euro Vorjahresumsatz; EDI-Sonderregel beachten |
| Bis 31. Dezember 2027 | Verlängerte Übergangsfrist | Aussteller mit höchstens 800.000 Euro Vorjahresumsatz; gesondert auch bestimmte bisherige EDI-Verfahren |
| 1. Januar 2028 | Ende der genannten Übergangsfristen | Verbleibende erfasste Aussteller, soweit keine Ausnahme greift |
Quelle: BMF, insbesondere Fragen 3, 4, 11 und 12. Die Umsatzgrenze bezieht sich auf den Rechnungsaussteller und das Vorjahr. Sie ist keine Größenprüfung des Rechnungsempfängers.
Welche Ausnahmen gelten für Kleinunternehmer und Kleinbeträge?
Kleinunternehmer sind von der verpflichtenden Ausstellung ausgenommen, müssen E-Rechnungen aber empfangen können. Auch Kleinbetragsrechnungen bis 250 Euro brutto, Fahrausweise und weitere ausdrücklich genannte Fälle unterliegen nicht der allgemeinen Ausstellungspflicht. Für viele nach § 4 Nummer 8 bis 29 UStG steuerfreie Umsätze besteht bereits keine entsprechende umsatzsteuerliche Rechnungspflicht. Diese Fälle dürfen nicht mit der bloßen Übergangsfrist bis 2028 gleichgesetzt werden. BMF-Ausnahmen.
Reicht eine deutsche Umsatzsteuerregistrierung?
Eine ausländische Firma wird durch eine deutsche Umsatzsteuerregistrierung allein nicht zum inländischen Unternehmen. Maßgeblich sind unter anderem Sitz, Geschäftsleitung oder eine am Umsatz beteiligte inländische Betriebsstätte. Ebenso ist eine Rechnung an einen privaten Verbraucher kein normaler Anwendungsfall der deutschen B2B-Pflicht. BMF zum räumlichen und sachlichen Anwendungsbereich.
Muss Deutschland Peppol oder ein staatliches Portal nutzen?
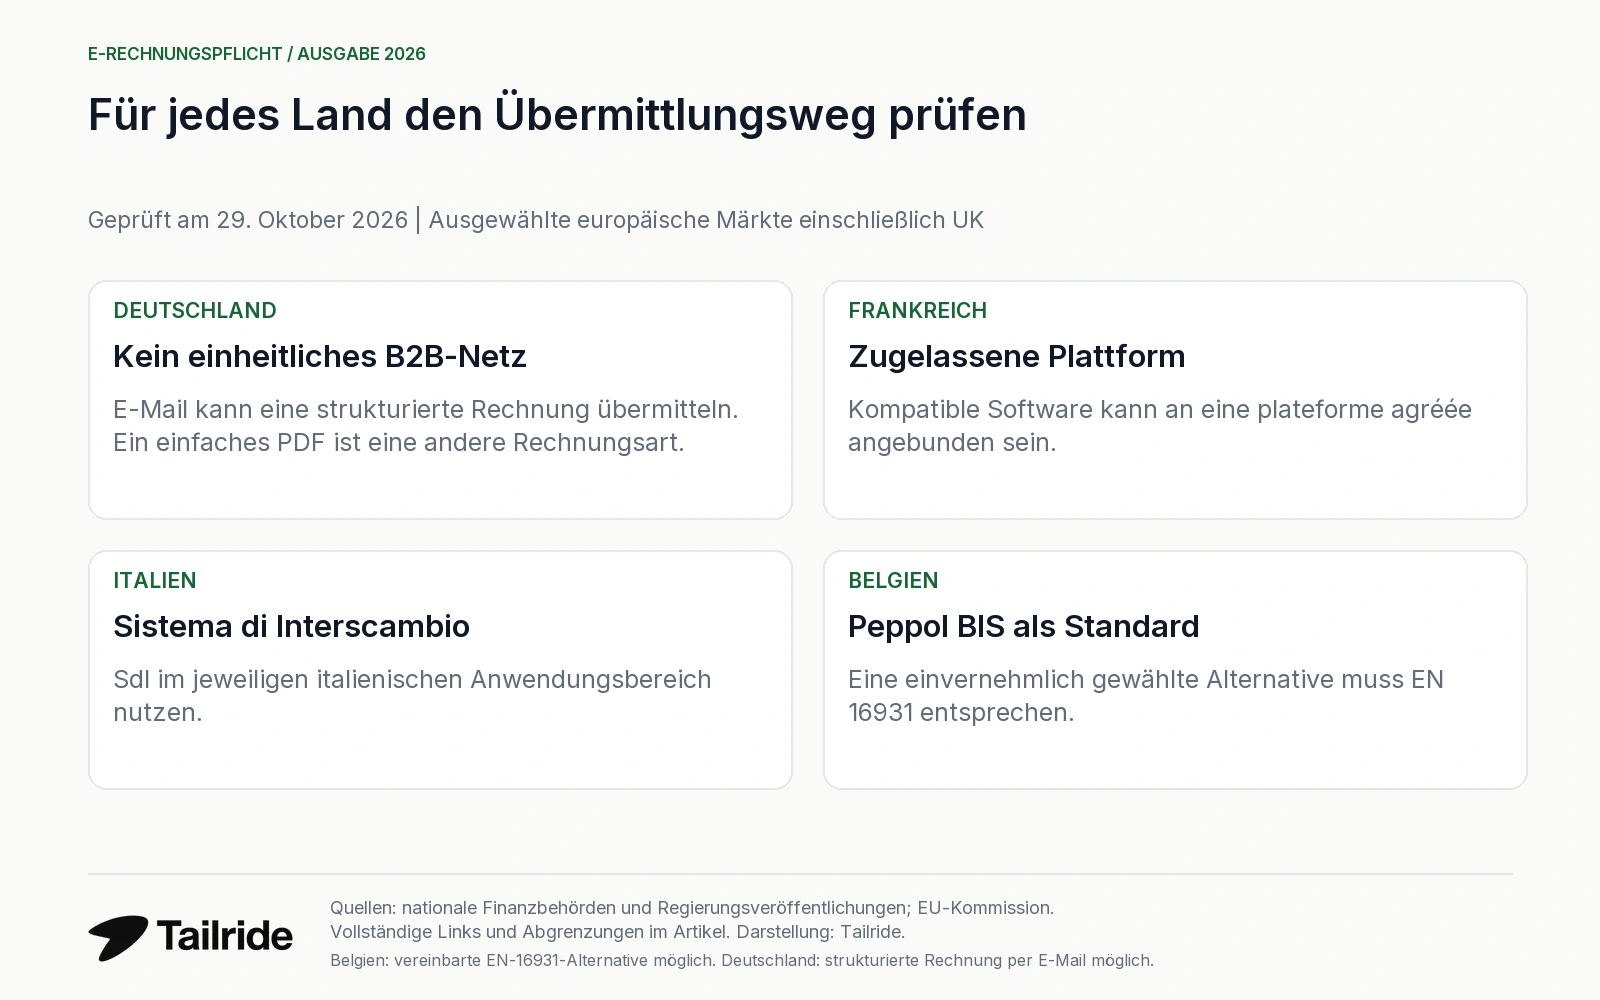
Für den hier beschriebenen B2B-Austausch schreibt Deutschland kein einheitliches Netzwerk vor. Eine E-Mail kann eine strukturierte E-Rechnung übermitteln; für den Empfang kann ein E-Mail-Postfach genügen. Ein einfaches PDF wird dadurch jedoch nicht zur strukturierten E-Rechnung. Für Rechnungen an öffentliche Auftraggeber gelten gesonderte B2G-Vorgaben. BMF zu Übermittlung und Empfang.
E-Rechnungspflichten im europäischen Ländervergleich
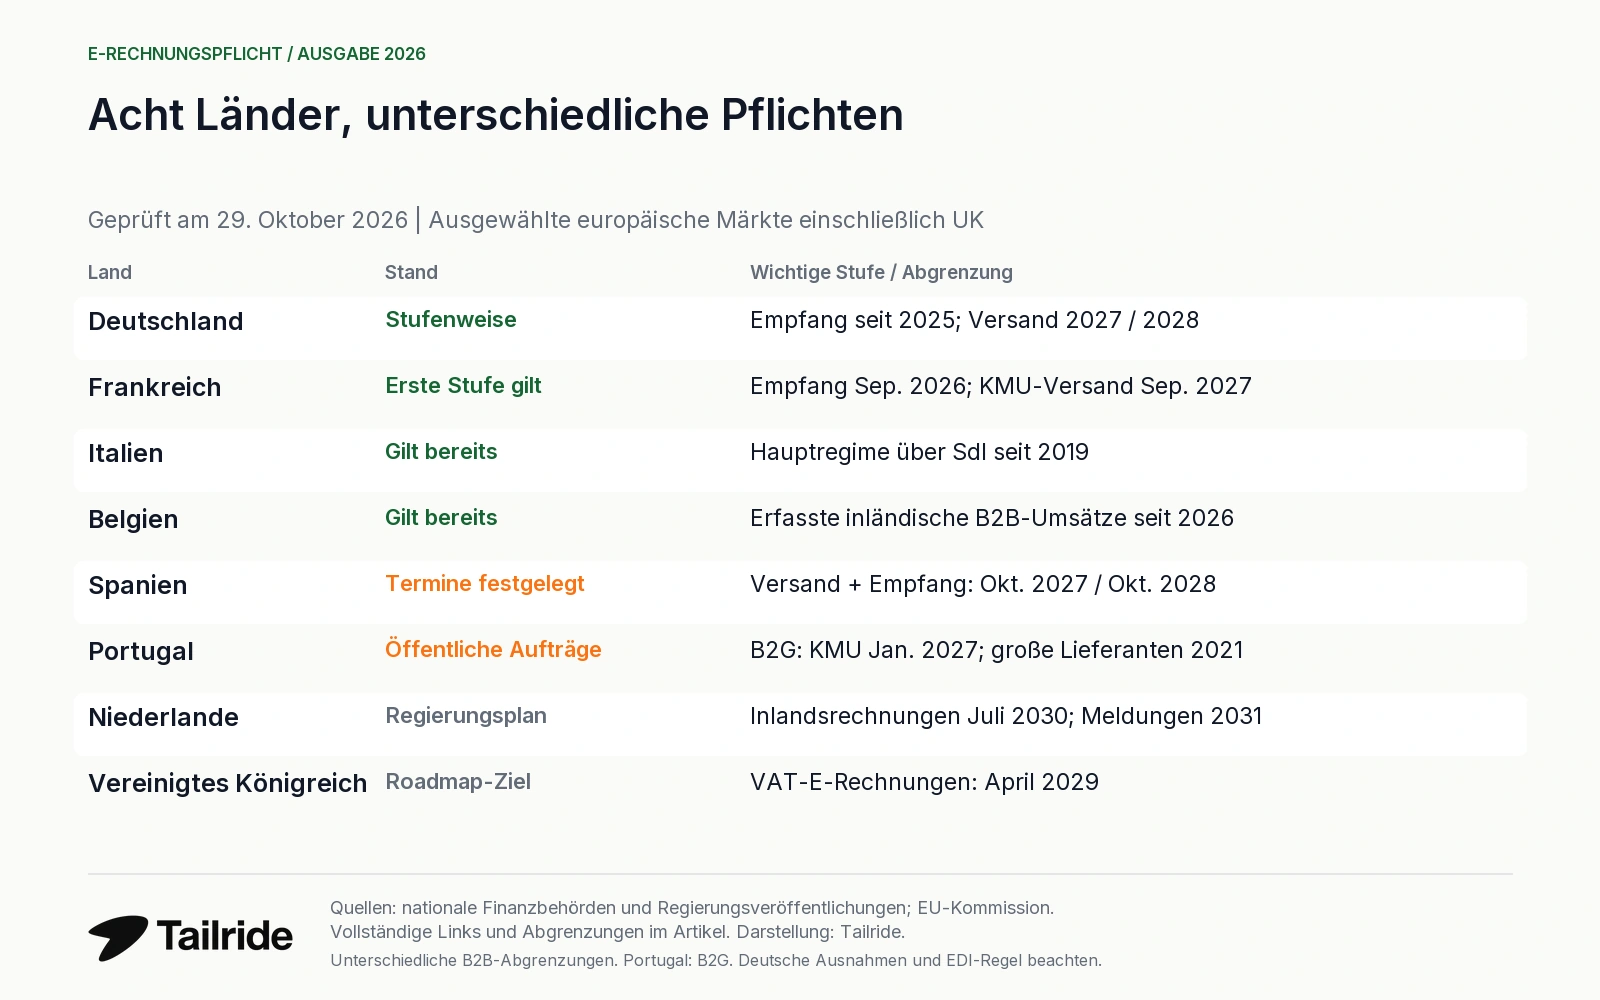
Die folgende Tabelle beschreibt ausgewählte nationale Regime, keine vollständige Liste aller europäischen Länder. „Geplant“ bedeutet, dass die inländische Umsetzung noch weitere gesetzgeberische Schritte benötigt.
| Land | Stand am 29. Oktober 2026 | Nächster Termin oder geltende Stufe | Offizielle Quelle |
|---|---|---|---|
| Deutschland | Empfangspflicht gilt; Versand wird stufenweise verbindlich | 1. Januar 2027 und 2028, abhängig von Umsatz und Ausnahmen | BMF |
| Frankreich | Empfang für erfasste Unternehmen; Versand für Großunternehmen und ETI gilt | 1. September 2027: Versand durch KMU und Kleinstunternehmen | DGFiP |
| Italien | Inländisches Regime über SdI gilt bereits | Seit 2019; verbleibende Forfettari seit 1. Januar 2024 einbezogen | Steuerbehörde, Forfettari |
| Belgien | Strukturierter Versand und Empfang für nahezu alle erfassten inländischen B2B-Umsätze | Seit 1. Januar 2026 | FPS Finance |
| Spanien | Künftige B2B-Stufen festgelegt | 6. Oktober 2027 bei über 8 Mio. Euro Vorjahresumsatz für IVA-Zwecke; übrige erfasste Unternehmen 6. Oktober 2028 | AEAT |
| Portugal | Genannte Frist betrifft öffentliche Aufträge, keine allgemeine B2B-Pflicht | 1. Januar 2027: B2G-Stufe für Kleinstunternehmen und KMU nach aktuellem Recht | eSPap, Haushaltsgesetz |
| Niederlande | Regierungsplan; nationales Gesetz wird vorbereitet | Geplant: B2B-E-Rechnung 1. Juli 2030, inländische Meldungen 1. Juli 2031 | Rijksoverheid |
| Vereinigtes Königreich | Roadmap veröffentlicht; Detailregeln und Umsetzung stehen aus | Ziel: E-Rechnungen für VAT-Rechnungen ab 1. April 2029 | HMRC / DBT |
Frankreich und Belgien: wichtige Unterschiede für deutsche Unternehmen
In Frankreich gilt seit 1. September 2026 die Empfangsstufe für erfasste Unternehmen. Großunternehmen und ETI müssen bereits ausstellen; KMU und Kleinstunternehmen folgen am 1. September 2027. Auch Unternehmen unter der französischen Kleinunternehmer-Umsatzsteuerbefreiung, der franchise en base, können erfasst sein. Eine pauschale Annahme „ohne Umsatzsteuer keine E-Rechnung“ wäre daher falsch. Französischer Zeitplan.
Frankreich verlangt den vorgesehenen Austausch über eine plateforme agréée. Ein kompatibles Buchhaltungsprogramm kann daran angeschlossen sein, ist aber nicht allein deshalb selbst eine zugelassene Plattform. Die DGFiP unterscheidet diese Rollen ausdrücklich. Plattformvorgaben.
Belgien hat seine breite B2B-Pflicht am 1. Januar 2026 gestartet. Die belgische Umsatzsteuerbefreiung für kleine Unternehmen befreit grundsätzlich nicht vom strukturierten Rechnungsaustausch. Zu den besonderen Ausnahmen gehören ausschließlich nach Artikel 44 befreite Tätigkeiten sowie ausländische Unternehmen ohne belgische feste Niederlassung. Die deutsche Kleinunternehmer-Ausnahme für die Ausstellung lässt sich deshalb nicht auf Belgien übertragen. Belgischer Anwendungsbereich.
Spanien und Portugal: ähnliche Begriffe, unterschiedliche Pflichten
Spaniens Real Decreto 238/2026 und die am 6. Oktober 2026 in Kraft getretene Orden HAC/1028/2026 führen zu konkreten B2B-Terminen: 6. Oktober 2027 oberhalb von 8 Millionen Euro Vorjahresumsatz für IVA-Zwecke und 6. Oktober 2028 für die übrigen erfassten Unternehmer. Verordnung, Ministerialanordnung, AEAT-Kalender.
Für die Meldung von Rechnungs- und Zahlungsstatus bestehen zusätzliche Stufen. Die spätere Frist 6. Oktober 2029 für bestimmte natürliche Personen und Einkünftezurechnungsgemeinschaften betrifft diese Statusmeldungen; sie verschiebt nicht allgemein die Rechnungsausstellung für Selbstständige auf 2029. Ein während der ersten zwölf Monate vorgeschriebenes lesbares PDF großer Aussteller ergänzt die strukturierte Rechnung. Es ersetzt sie nicht. AEAT.
Portugal hat einen anderen Schwerpunkt: Nach dem aktuellen Zeitplan müssen Kleinstunternehmen und KMU als Lieferanten öffentlicher Auftraggeber ab 1. Januar 2027 strukturierte Rechnungen ausstellen. Für große Lieferanten gilt die B2G-Stufe bereits seit 2021. Daneben werden PDF-Rechnungen bis 31. Dezember 2026 für steuerrechtliche Zwecke anerkannt. Diese Anerkennung ist weder eine Strukturformat-Zertifizierung noch die Ankündigung einer allgemeinen portugiesischen B2B-Pflicht ab 2027. eSPap, Gesetz 73-A/2025, Artikel 95 und 260.
B2B, B2G und steuerliche Meldungen auseinanderhalten
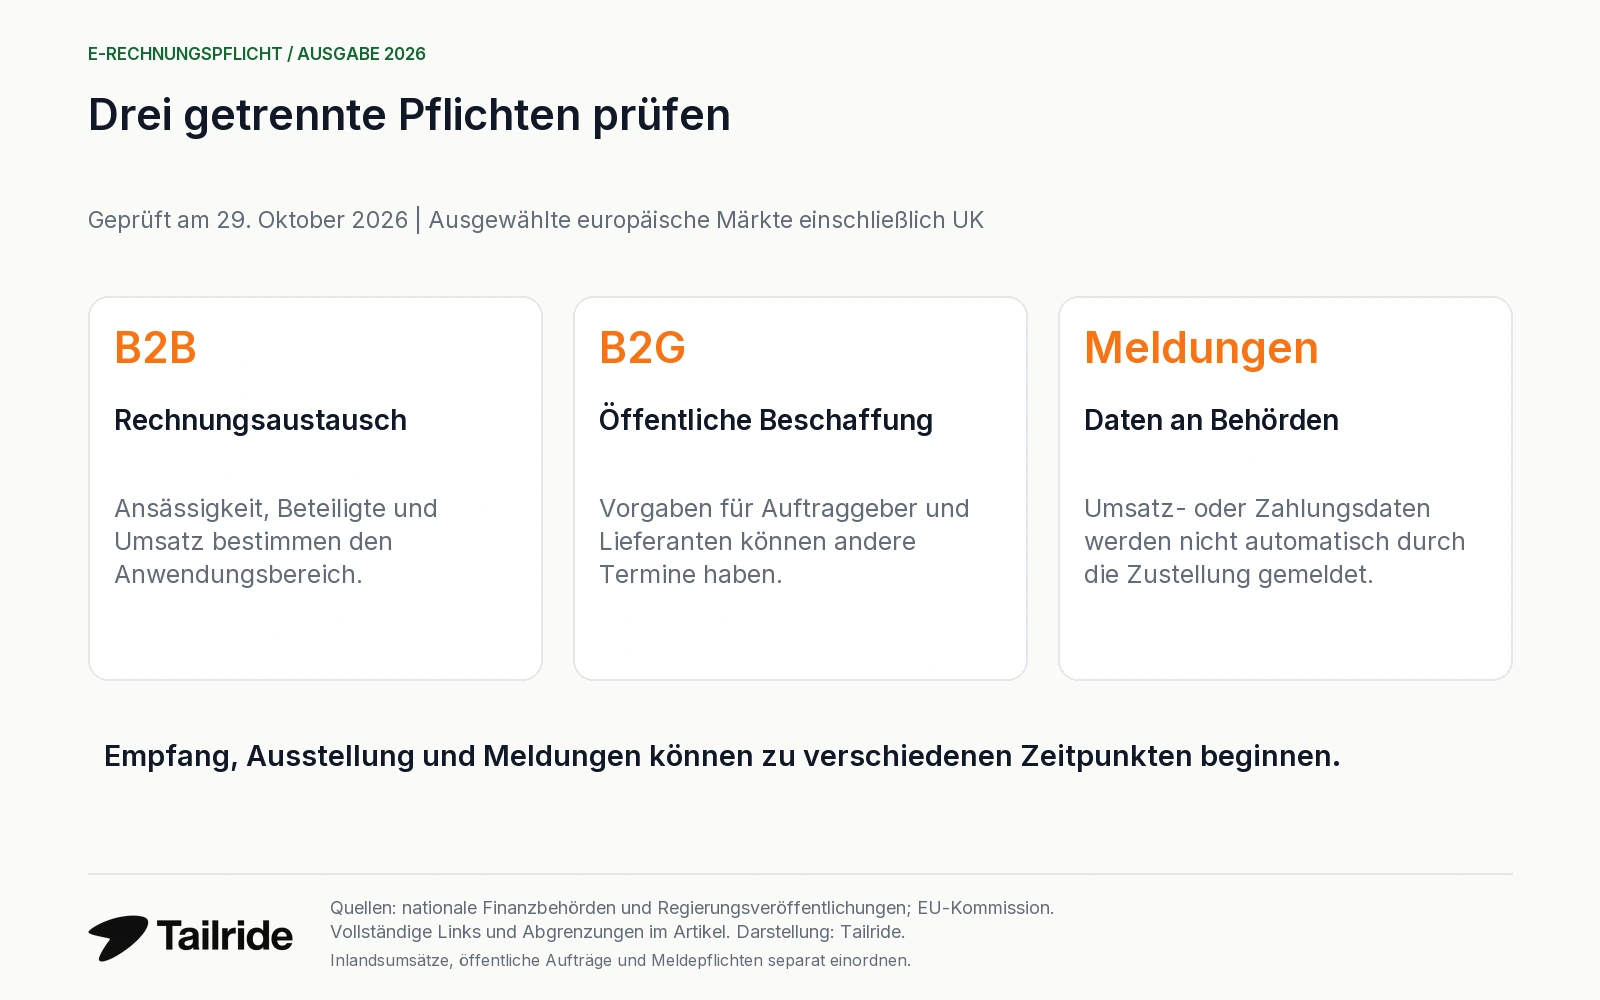
| Bereich | Was geregelt wird | Häufige Verwechslung |
|---|---|---|
| B2B | Rechnungsaustausch zwischen erfassten Unternehmen | Eine inländische Pflicht gilt automatisch für jeden ausländischen Lieferanten |
| B2G | Rechnungen im erfassten öffentlichen Beschaffungswesen | Ein Behördenportal ist auch für alle privaten Kunden vorgeschrieben |
| Steuerliche Meldungen | Übermittlung bestimmter Umsatz- oder Zahlungsdaten an eine Behörde | Die Zustellung der Rechnung erledigt automatisch jede Meldepflicht |
Die EU-Richtlinie für elektronische Rechnungen bei öffentlichen Aufträgen verlangt die Annahme und Verarbeitung konformer Rechnungen durch erfasste Auftraggeber. Daraus folgt nicht allein eine Ausstellungspflicht für sämtliche Lieferanten in jedem Geschäft. Zusätzliche nationale Regeln sind gesondert zu prüfen. Europäische Kommission.
Was ändert ViDA ab 2030?
Das EU-Paket VAT in the Digital Age sieht ab 1. Juli 2030 digitale Meldungen auf Basis elektronischer Rechnungen für erfasste grenzüberschreitende B2B-Umsätze vor. Es begründet keine einheitliche Frist für alle inländischen Umsätze in sämtlichen Mitgliedstaaten. Bestehende inländische Echtzeitmeldesysteme müssen bis 1. Januar 2035 an das EU-Modell angepasst werden. ViDA-Zeitplan der Kommission.
Der niederländische Regierungsplan unterscheidet beispielsweise zwischen inländischer E-Rechnung ab Juli 2030 und inländischen Meldungen ab Juli 2031. Das nationale Gesetz ist noch in Vorbereitung. Auch die britische Roadmap mit dem Ziel April 2029 enthält noch keine vollständigen Detailvorgaben für jede Branche und Ausnahme. Niederlande, Vereinigtes Königreich.
Welcher Übermittlungsweg ist vorgeschrieben?
| Land | Weg im beschriebenen inländischen Regime |
|---|---|
| Deutschland | Kein einheitliches B2B-Netzwerk vorgeschrieben; strukturierte Datei kann per E-Mail übermittelt werden |
| Frankreich | Zugelassene Plattform; kompatible Lösungen können angebunden sein |
| Italien | Sistema di Interscambio innerhalb des jeweiligen SdI-Anwendungsbereichs |
| Belgien | Peppol BIS als Standard; einvernehmliche Alternative muss EN 16931 erfüllen |
Quellen: Deutschland, Frankreich, Italien, Belgien. Format und Übermittlungsweg müssen zusammenpassen: Eine geeignete XML-Datei allein belegt nicht, dass ein national vorgeschriebener Zustellungsprozess erfüllt wurde.
So bestimmen Unternehmen ihren Handlungsbedarf
-
Rechtsträger und Niederlassung erfassen. Prüfen, welche Einheit am Umsatz beteiligt ist.
-
Umsatz einordnen. Inland, grenzüberschreitend, öffentliche Beschaffung und Privatkunden getrennt betrachten.
-
Umsatzgrenzen und Ausnahmen anwenden. Den gesetzlich geforderten Zeitraum und die richtige Ausstellerkategorie verwenden.
-
Empfang, Versand und Meldungen separat terminieren. Für jeden Prozess eine verantwortliche Person festlegen.
-
Übermittlungsweg und Originaldatei prüfen. Zustellung, Datenübernahme, Aufbewahrung und gegebenenfalls Meldungen als eigene Anforderungen dokumentieren.
Tailride kann laut Produktdokumentation unterstützte strukturierte Rechnungsdateien lesen, die ursprüngliche XML-Datei erhalten und eine lesbare PDF-Ansicht bereitstellen. Diese Dokumentenverarbeitung belegt für sich allein keine Erfüllung aller nationalen Zustellungs-, Melde- oder Aufbewahrungspflichten. Tailride-Dokumentation. Die konkrete Dateiverarbeitung erklärt unser Leitfaden zu ZUGFeRD, Factur-X und XRechnung. Verbreitung und Rechnungsvolumen behandelt der separate Statistikartikel zur E-Rechnung.
Häufige Fragen zur E-Rechnungspflicht
Müssen Kleinunternehmer ab 2028 E-Rechnungen ausstellen?
Nicht allein wegen des Fristendes. Die deutsche Ausnahme für Kleinunternehmer ist von der Übergangsregel zu unterscheiden. Der Empfang muss dennoch möglich sein. Bei Wechsel in die Regelbesteuerung ist die Ausstellungspflicht unter den weiteren Voraussetzungen neu zu beurteilen. BMF.
Ist ein PDF per E-Mail ausreichend?
Ein einfaches PDF ist keine strukturierte E-Rechnung. Während der deutschen Übergangsfrist kann es mit Zustimmung des Empfängers als sonstige Rechnung verwendet werden. Für einen bereits vollständig erfassten französischen oder belgischen B2B-Umsatz reicht diese deutsche Übergangsregel nicht aus. BMF, DGFiP, FPS Finance.
Sind alle ausländischen Lieferanten an die deutsche Pflicht gebunden?
Nein. Die deutsche Regel setzt den entsprechenden inländischen Anwendungsbereich voraus. Eine deutsche Umsatzsteuerregistrierung ohne einschlägige Niederlassung ist nicht mit einer inländischen Ansässigkeit gleichzusetzen. Vertragliche Formatwünsche eines Kunden sind zusätzlich möglich. BMF.
Gilt die EU-weite B2B-Pflicht schon 2026?
Eine solche pauschale EU-Frist gibt es nicht. Nationale Regime gelten zu unterschiedlichen Zeiten. Die ViDA-Stufe von Juli 2030 betrifft insbesondere das gemeinsame Meldemodell für erfasste grenzüberschreitende B2B-Umsätze. Europäische Kommission.
Abgrenzung und Prüfung der Quellen
Geprüft wurden amtliche Veröffentlichungen mit Stand 29. Oktober 2026. Die Grafiken zeigen Rechts- und Umsetzungsstände, keine Nutzungsquoten oder Prognosen. Der Überblick ersetzt keine Prüfung sämtlicher Branchen-, Vertrags- und Aufbewahrungsregeln. Bei Regierungsplänen und jährlich verlängerbaren Übergängen ist vor einer konkreten Umsetzung erneut zu prüfen, welche Vorschriften tatsächlich veröffentlicht und in Kraft sind.
Quellen und Behördeninformationen
-
Agenzia delle Entrate - Fatturazione elettronica dal 1° gennaio 2019 (PDF)
-
FiscoOggi / Agenzia delle Entrate - Forfettari e fatturazione elettronica, 15/02/2023 (PDF)
-
Belgian FPS Finance - Structured electronic invoices compulsory from 2026
-
Diário da República - Lei n.º 73-A/2025, artigos 95.º e 260.º (PDF, pp. 59, 114)
-
Rijksoverheid - Kabinet kiest voor invoering e-facturatie en rapportage, 11/09/2026
-
HMRC / DBT - Roadmap for e-invoicing implementation, 28/10/2026
-
SPF Finances - Pour qui la facturation électronique devient-elle obligatoire ?
-
European Commission - Compliance with the eInvoicing Directive
-
Tailride - Invoices: structured files, originals and PDF previews
