Fatturazione elettronica obbligatoria 2026: scadenze per Paese
Fatturazione elettronica obbligatoria 2026: Italia, forfettari e SdI, scadenze in Europa e ViDA 2030. Confronto per Paese con fonti istituzionali verificate.

A cura di Tailride · Fonti verificate il 29 ottobre 2026
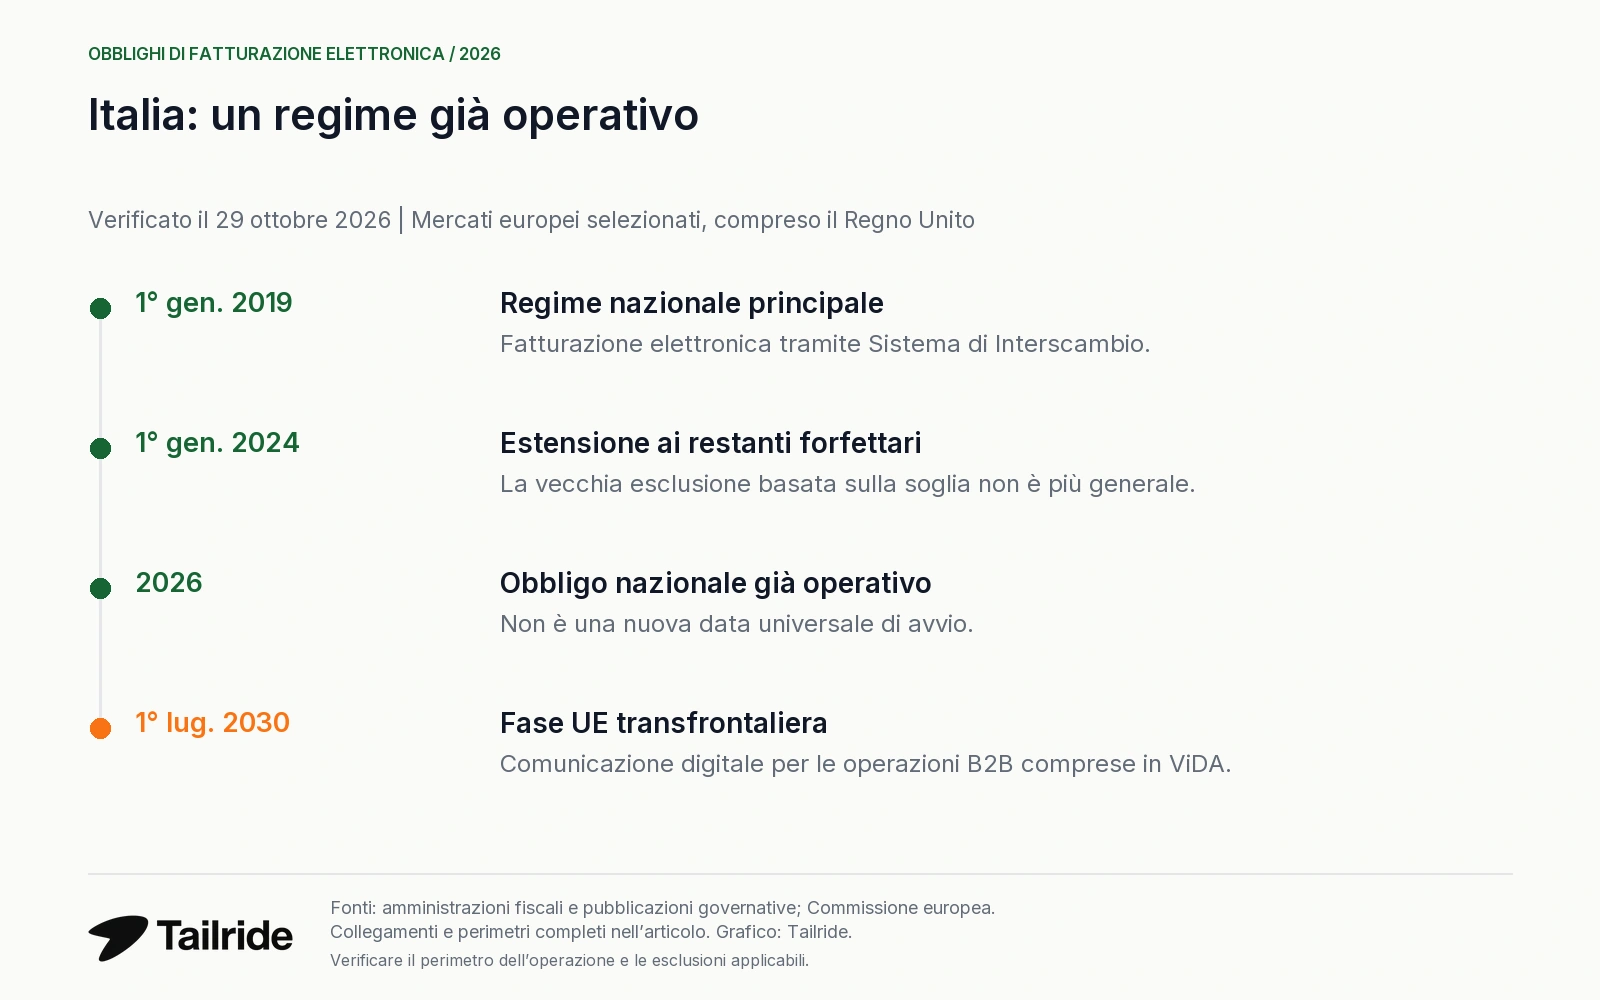
In Italia la fatturazione elettronica non parte nel 2026: il regime nazionale principale è in vigore dal 1° gennaio 2019 attraverso il Sistema di Interscambio. Dal 1° gennaio 2024 l'estensione riguarda anche i contribuenti forfettari prima esclusi in base alla precedente soglia di ricavi. Ambito, operazione ed eventuali esclusioni restano da verificare. Agenzia delle Entrate, chiarimento sui forfettari.
Per chi lavora con clienti o società del gruppo in altri Paesi, la domanda è diversa: quale soggetto deve emettere o ricevere, da quando e attraverso quale canale? Questa guida, verificata il 29 ottobre 2026, confronta otto mercati europei, compreso il Regno Unito. Distingue obblighi vigenti, scadenze future definite e programmi governativi ancora da attuare.
Fatturazione elettronica in Italia: le date da distinguere
| Data | Passaggio | Ambito e significato |
|---|---|---|
| 1° gennaio 2019 | Avvio del regime nazionale principale tramite SdI | Fatture tra soggetti residenti o stabiliti, comprese operazioni B2B e B2C nel relativo ambito |
| 1° gennaio 2024 | Estensione ai forfettari precedentemente esclusi per la soglia di ricavi | La vecchia esclusione basata sul limite non va trattata come ancora applicabile |
| 2026 | Regime nazionale già operativo | Verificare l'operazione concreta; non è una nuova data universale di avvio |
| 1° luglio 2030 | Fase UE di comunicazione digitale basata sulla fattura elettronica | Operazioni B2B transfrontaliere comprese nel pacchetto ViDA |
Fonti: avviso dell'Agenzia delle Entrate, FiscoOggi sui forfettari, calendario ViDA della Commissione. La fase europea del 2030 non significa che l'obbligo domestico italiano venga rinviato a quella data.
Un cliente con partita IVA italiana implica sempre l'obbligo SdI?
Non basta un solo elemento per decidere ogni caso. Il regime richiede di valutare la posizione dei soggetti, l'operazione e le esclusioni applicabili. La presenza di un'identificazione IVA non va usata come prova universale di stabilimento. Per operazioni particolari e settori con regole proprie occorre controllare la disposizione pertinente, senza ricavare una conclusione generale dalla tabella comparativa. Ambito indicato dall'Agenzia delle Entrate.
I forfettari possono ancora usare la vecchia soglia di esclusione?
Il chiarimento dell'Agenzia distingue la prima estensione del luglio 2022 dall'inclusione dei restanti soggetti dal 1° gennaio 2024. La precedente soglia non deve quindi essere riproposta come esenzione generale valida nel 2026. Restano da verificare eventuali esclusioni riferite alla specifica operazione. FiscoOggi / Agenzia delle Entrate.
Un PDF leggibile sostituisce il file strutturato?
Nel processo soggetto al regime SdI, una copia leggibile non sostituisce automaticamente il documento strutturato e la relativa trasmissione. La vista PDF serve alla consultazione; il formato e il canale richiesti sono controlli distinti. La stessa distinzione è utile quando un fornitore estero invia un file diverso da quello abitualmente utilizzato in Italia. Agenzia delle Entrate.
Obblighi di fatturazione elettronica per Paese
| Paese | Situazione al 29 ottobre 2026 | Data chiave o fase successiva | Fonte ufficiale |
|---|---|---|---|
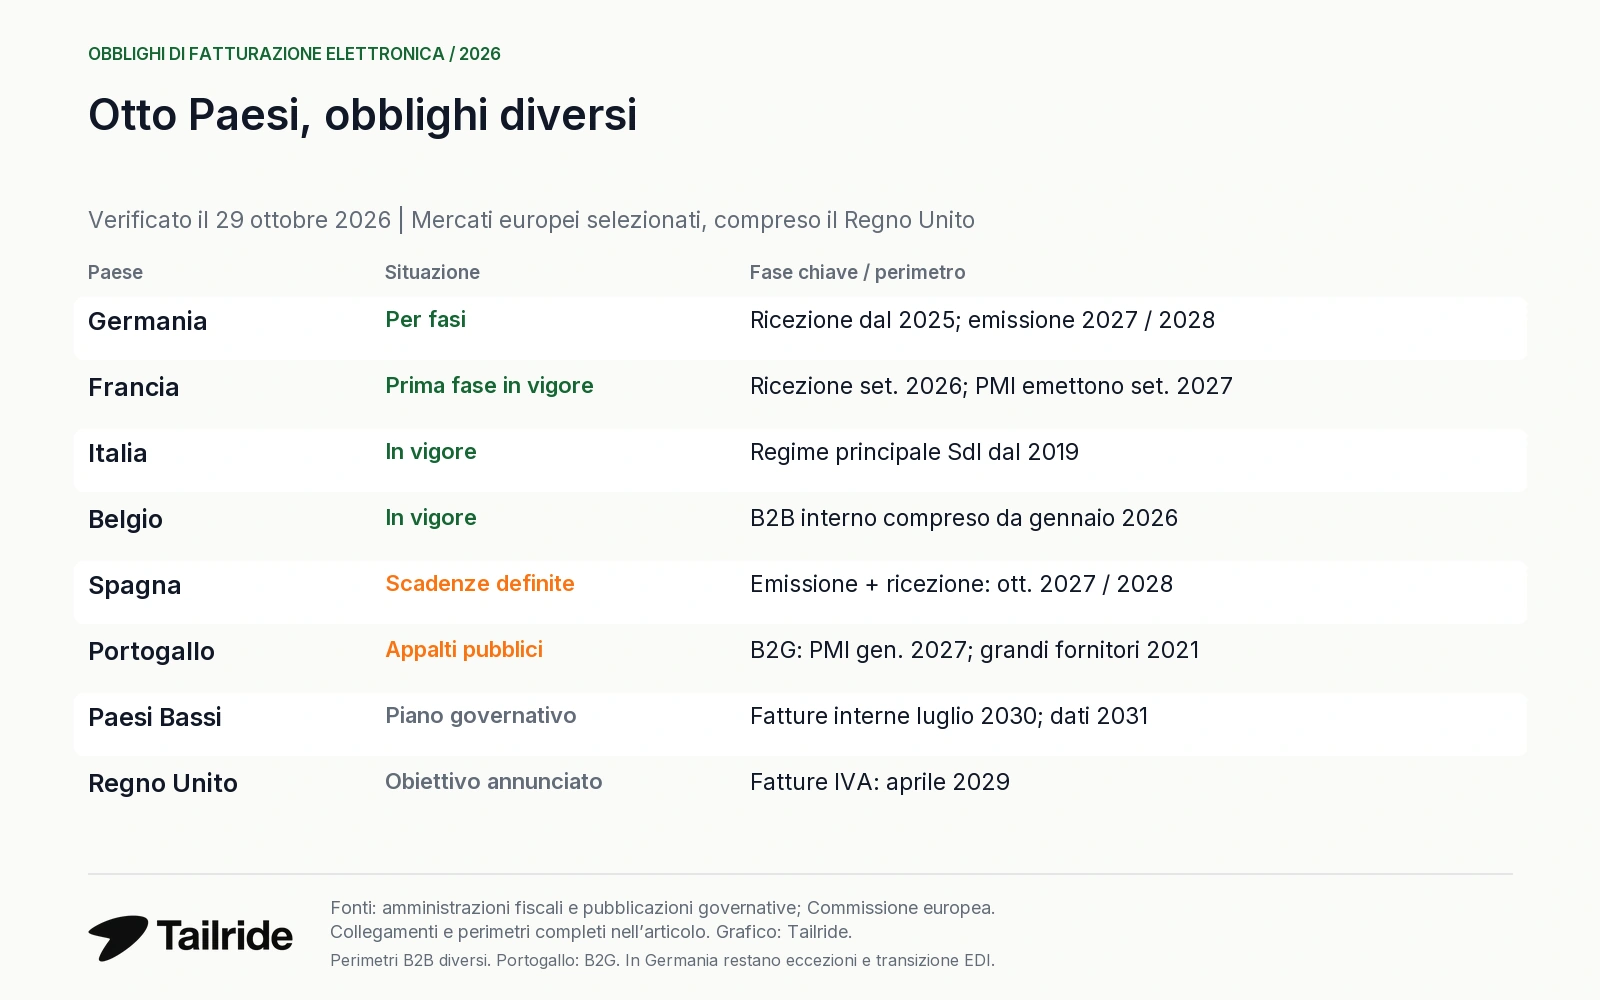
| Italia | Regime nazionale già operativo tramite SdI | Regime principale dal 2019; restanti forfettari inclusi dal 2024 | Agenzia delle Entrate, forfettari |
| Francia | Ricezione obbligatoria; grandi imprese ed ETI già emettono | 1° settembre 2027: emissione per PMI e microimprese | DGFiP |
| Germania | Ricezione obbligatoria; emissione in transizione | 1° gennaio 2027 oltre 800.000 € di fatturato dell'emittente nell'anno precedente; altri emittenti interessati nel 2028 | BMF |
| Belgio | Emissione e ricezione strutturate per quasi tutte le operazioni B2B nazionali comprese | Dal 1° gennaio 2026 | FPS Finance |
| Spagna | Fasi B2B future definite | 6 ottobre 2027 oltre 8 milioni di euro di volume d'affari IVA nell'anno precedente; altri soggetti interessati il 6 ottobre 2028 | AEAT |
| Portogallo | La scadenza indicata riguarda gli appalti pubblici | 1° gennaio 2027: fase B2G per microimprese e PMI secondo le regole attuali | eSPap, legge di bilancio |
| Paesi Bassi | Piano governativo; legge nazionale in preparazione | Previsto: fattura B2B il 1° luglio 2030, comunicazione nazionale il 1° luglio 2031 | Governo |
| Regno Unito | Tabella di marcia annunciata; dettagli e norme attuative ancora da definire | Obiettivo: fatture IVA elettroniche dal 1° aprile 2029 | HMRC / DBT |
Per la Germania restano le eccezioni di emissione e una transizione specifica fino a fine 2027 per determinati sistemi EDI. La tabella riguarda Paesi selezionati e non elenca tutte le esclusioni settoriali.
Francia e Germania: la ricezione può precedere l'emissione
La Francia impone la ricezione dal 1° settembre 2026 alle imprese comprese nella riforma. Grandi imprese ed ETI devono già emettere; PMI e microimprese seguiranno il 1° settembre 2027. Anche i soggetti in franchise en base possono essere inclusi: non addebitare IVA non basta a escludere l'obbligo. DGFiP.
Il circuito francese si basa su una plateforme agréée. Un software compatibile può essere collegato a una piattaforma senza essere esso stesso un soggetto autorizzato a svolgere le funzioni riservate. Questo ruolo va identificato prima di considerare completa la soluzione di scambio. Regole sulle piattaforme.
In Germania la capacità di ricezione è richiesta dal 1° gennaio 2025. La transizione generale per l'emissione termina a fine 2026; per emittenti con fatturato dell'anno precedente non superiore a 800.000 € dura un altro anno. I Kleinunternehmer sono esentati dall'emissione obbligatoria ma devono ricevere. Sono previste anche eccezioni per fatture fino a 250 € lordi e altre operazioni. BMF.
Spagna: emissione nel 2027–2028 e una fase distinta nel 2029
Il Real Decreto 238/2026 e l'Orden HAC/1028/2026, entrata in vigore il 6 ottobre 2026, portano a date precise. L'AEAT indica il 6 ottobre 2027 per chi supera 8 milioni di euro di volume d'affari ai fini IVA nell'anno solare precedente e il 6 ottobre 2028 per gli altri operatori compresi. Decreto, ordinanza, calendario AEAT.
La comunicazione degli stati della fattura e dei pagamenti segue passaggi aggiuntivi. La data del 6 ottobre 2029 per determinate persone fisiche ed entità in regime di imputazione dei redditi riguarda questa comunicazione: non rinvia in generale la loro emissione al 2029. Nei primi dodici mesi i grandi emittenti devono allegare un PDF leggibile alla fattura strutturata, senza sostituirla. AEAT.
Belgio e Portogallo: due modelli da non confondere
Il Belgio ha introdotto la propria ampia obbligatorietà B2B il 1° gennaio 2026. L'esenzione IVA delle piccole imprese non elimina da sola il requisito strutturato. Esistono esclusioni specifiche, tra cui attività esclusivamente esenti ai sensi dell'articolo 44 e imprese estere senza stabile organizzazione belga. Ambito ufficiale.
In Portogallo, il 1° gennaio 2027 riguarda, secondo le norme verificate, microimprese e PMI fornitrici di contratti pubblici. I grandi fornitori sono già inclusi dal 2021. Separatamente, i PDF sono riconosciuti come fatture elettroniche per finalità fiscali fino al 31 dicembre 2026. Questo non certifica il formato strutturato B2G né istituisce un obbligo generale B2B per il 2027. eSPap, legge 73-A/2025, articoli 95 e 260.
B2B, B2G e comunicazione fiscale sono obblighi distinti
| Ambito | Oggetto | Cosa non dimostra da solo |
|---|---|---|
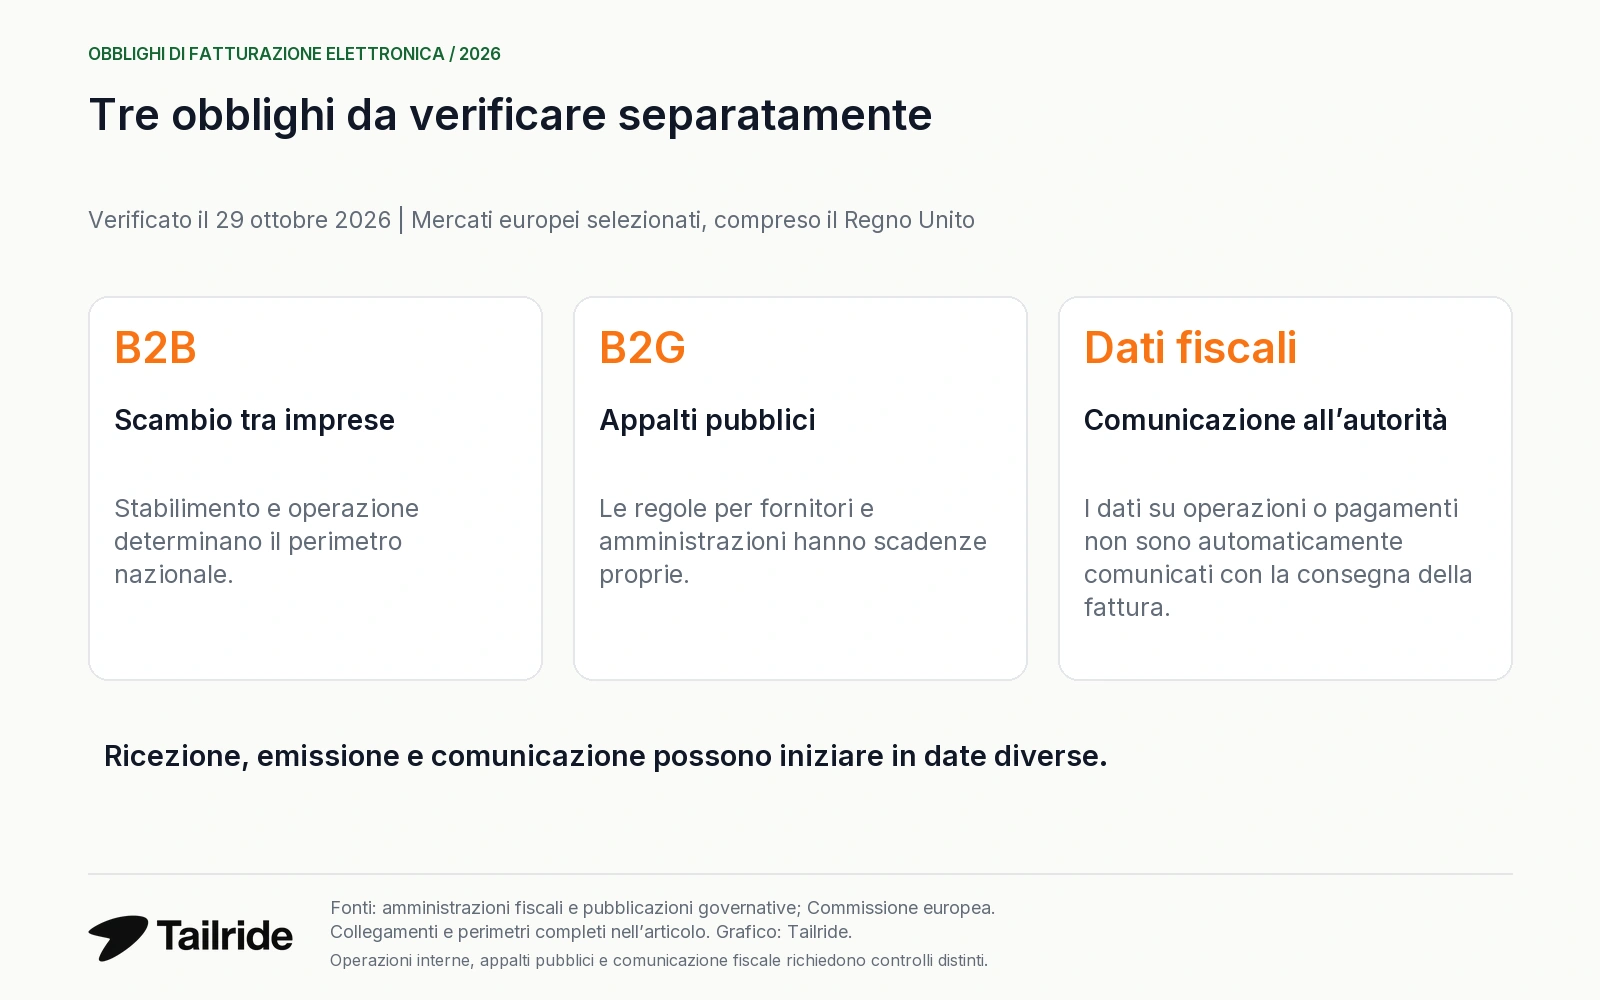
| B2B | Scambio di fatture tra imprese comprese nel perimetro nazionale | Che ogni fornitore estero sia automaticamente obbligato |
| B2G | Fatturazione dei contratti pubblici interessati | Che i clienti privati abbiano la stessa scadenza o lo stesso portale |
| Comunicazione fiscale | Invio dei dati prescritti su operazioni o pagamenti all'autorità | Che consegnare la fattura assolva ogni obbligo di comunicazione |
La direttiva europea sugli appalti pubblici richiede alle amministrazioni interessate di ricevere e trattare le fatture conformi. Non impone da sola a ogni fornitore europeo di emetterle in qualsiasi operazione. Le ulteriori disposizioni nazionali vanno controllate separatamente. Commissione europea.
ViDA 2030 e i programmi di Paesi Bassi e Regno Unito
Il pacchetto VAT in the Digital Age prevede dal 1° luglio 2030 una comunicazione digitale basata sulla fatturazione elettronica per le operazioni B2B transfrontaliere comprese. Non fissa una data uniforme per tutte le operazioni interne di ogni Stato. I sistemi nazionali di comunicazione in tempo reale già esistenti dovranno allinearsi al modello UE entro il 1° gennaio 2035. Calendario della Commissione.
I Paesi Bassi prevedono fatturazione B2B interna nel luglio 2030 e comunicazione interna nel luglio 2031. La legge nazionale è ancora da elaborare. Nel Regno Unito la tabella di marcia del 28 ottobre 2026 indica aprile 2029 come obiettivo per le fatture IVA e colloca i dettagli tra ottobre 2027 e aprile 2028. Non ne deriva automaticamente una comunicazione fiscale in tempo reale nello stesso 2029. Paesi Bassi, Regno Unito.
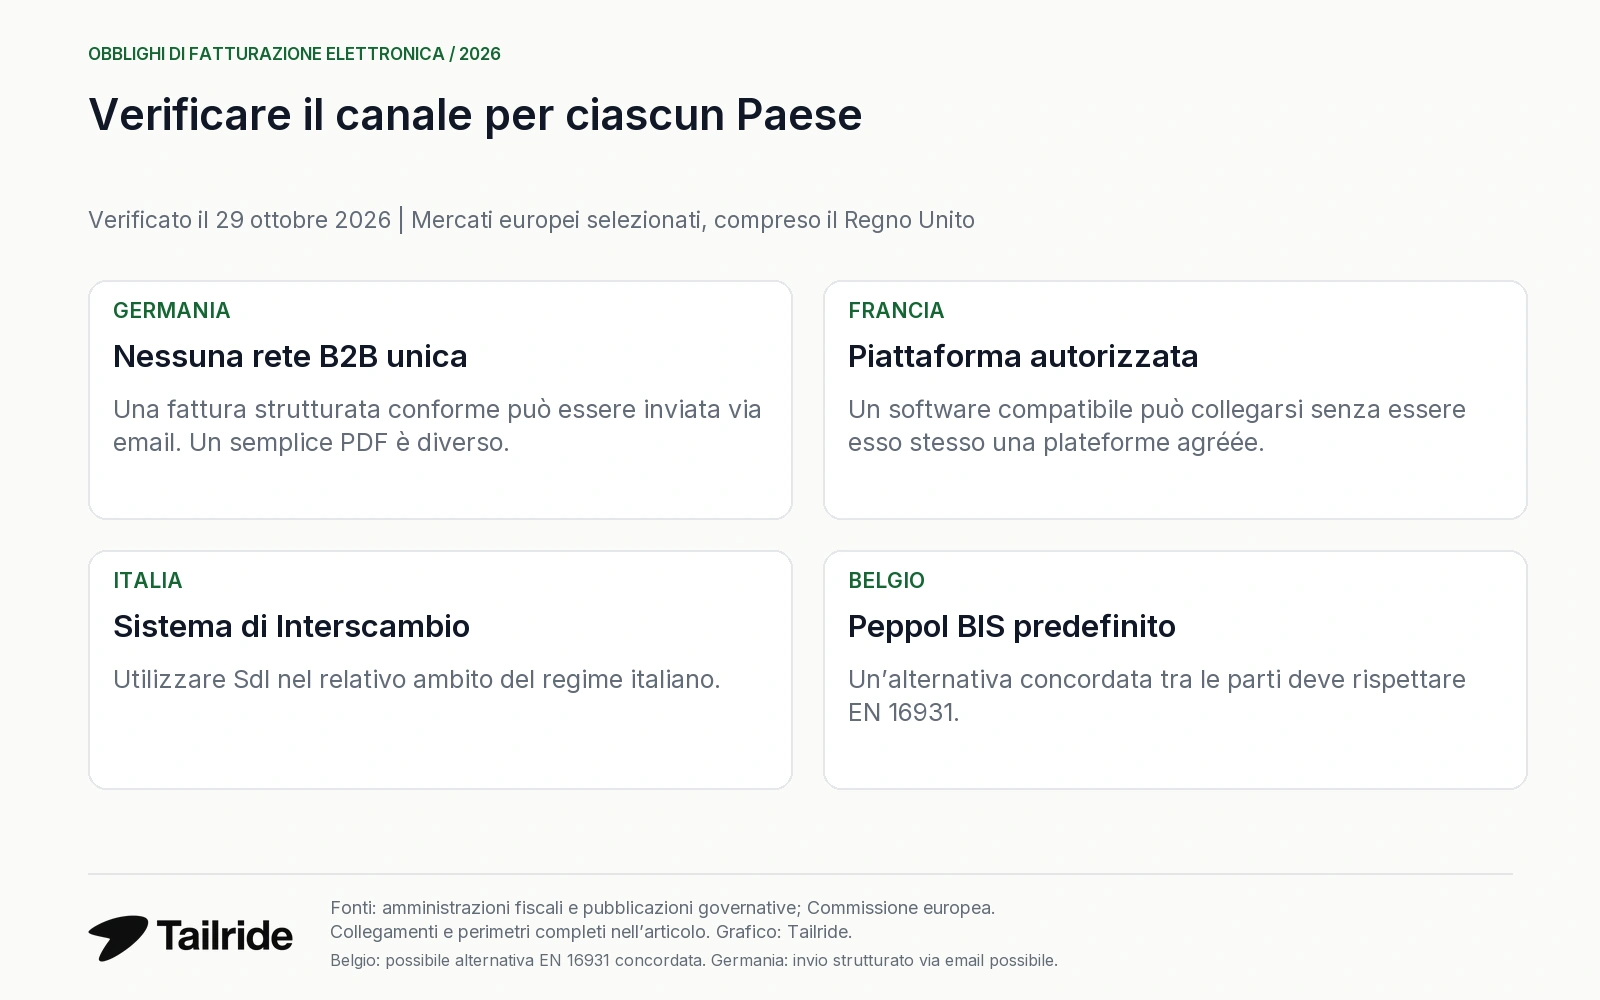
Quale canale di trasmissione bisogna usare?
| Paese | Canale nel regime nazionale descritto |
|---|---|
| Italia | Sistema di Interscambio nel relativo ambito SdI |
| Francia | Piattaforma autorizzata, eventualmente collegata a un software compatibile |
| Germania | Nessuna rete B2B unica obbligatoria; una fattura strutturata conforme può viaggiare via email |
| Belgio | Peppol BIS come impostazione predefinita; alternativa concordata conforme a EN 16931 |
Fonti: Agenzia delle Entrate, DGFiP, BMF, FPS Finance. La conformità del file non dimostra automaticamente la conformità del percorso di trasmissione nazionale.
Come individuare la scadenza applicabile alla propria impresa
-
Identificare soggetto e stabilimento. Non basarsi soltanto sulla registrazione IVA.
-
Classificare il flusso. Separare B2B interno, transfrontaliero, appalti pubblici e consumatori.
-
Applicare categorie ed esclusioni locali. Usare il periodo di fatturato prescritto e la corretta posizione dell'emittente.
-
Gestire separatamente ricezione, emissione e comunicazione. Assegnare responsabilità e date a ciascun adempimento.
-
Verificare canale e originali. Documentare trasmissione, file mantenuti, conservazione e comunicazioni richieste.
La documentazione di Tailride descrive la lettura dei file strutturati supportati, il mantenimento dell'XML originale e una vista PDF leggibile. Importare un file non dimostra, da solo, l'adempimento di tutti gli obblighi nazionali di scambio, comunicazione o conservazione a norma. Documentazione Tailride. La guida a ZUGFeRD, Factur-X e XRechnung spiega la gestione dei file; l'articolo sulle statistiche di fatturazione elettronica tratta adozione e volumi.
Domande frequenti
L'obbligo italiano inizia nel 2026?
No. Il regime nazionale principale è operativo dal 2019; i forfettari precedentemente esclusi in base alla soglia sono stati inclusi dal 2024. Occorre comunque verificare ambito ed esclusioni dell'operazione concreta. Agenzia delle Entrate, forfettari.
Lo SdI assolve automaticamente gli obblighi di una società francese?
Non si può presumerlo. La Francia ha un proprio ambito nazionale e il quadro delle piattaforme autorizzate. Il canale e il soggetto obbligato vanno verificati per la specifica operazione. DGFiP.
Una piccola impresa può dover ricevere anche se non deve ancora emettere?
Sì. In Germania i Kleinunternehmer devono ricevere pur essendo esclusi dall'emissione obbligatoria. In Francia la ricezione delle PMI precede la loro fase di emissione. BMF, DGFiP.
ViDA rinvia al 2030 tutte le fatture elettroniche europee?
No. La fase del 2030 riguarda il modello comune per le operazioni B2B transfrontaliere comprese. I regimi nazionali già vigenti continuano ad avere le proprie regole e scadenze. Commissione europea.
Perimetro e metodo di verifica
Le fonti legislative, fiscali e governative sono state verificate il 29 ottobre 2026. Le date pianificate sono indicate come programmi, senza presentarle come normativa nazionale già completata. I grafici rappresentano obblighi e calendari, non tassi di adozione o previsioni. Il confronto non esaurisce tutte le esclusioni settoriali, i contratti pubblici o le regole di conservazione. Prima dell'implementazione occorre ricontrollare i testi ufficiali applicabili e le eventuali modifiche successive.
Fonti e documenti ufficiali
-
Agenzia delle Entrate - Fatturazione elettronica dal 1° gennaio 2019 (PDF)
-
FiscoOggi / Agenzia delle Entrate - Forfettari e fatturazione elettronica, 15/02/2023 (PDF)
-
Belgian FPS Finance - Structured electronic invoices compulsory from 2026
-
Diário da República - Lei n.º 73-A/2025, artigos 95.º e 260.º (PDF, pp. 59, 114)
-
Rijksoverheid - Kabinet kiest voor invoering e-facturatie en rapportage, 11/09/2026
-
HMRC / DBT - Roadmap for e-invoicing implementation, 28/10/2026
-
SPF Finances - Pour qui la facturation électronique devient-elle obligatoire ?
-
European Commission - Compliance with the eInvoicing Directive
-
Tailride - Invoices: structured files, originals and PDF previews
