Facturation électronique obligatoire 2026 : France et délais en Europe
Facturation électronique obligatoire en France : réception en 2026, émission des PME en 2027 et plateformes agréées. Calendrier européen et sources officielles.

Par Tailride · Sources vérifiées le 29 octobre 2026
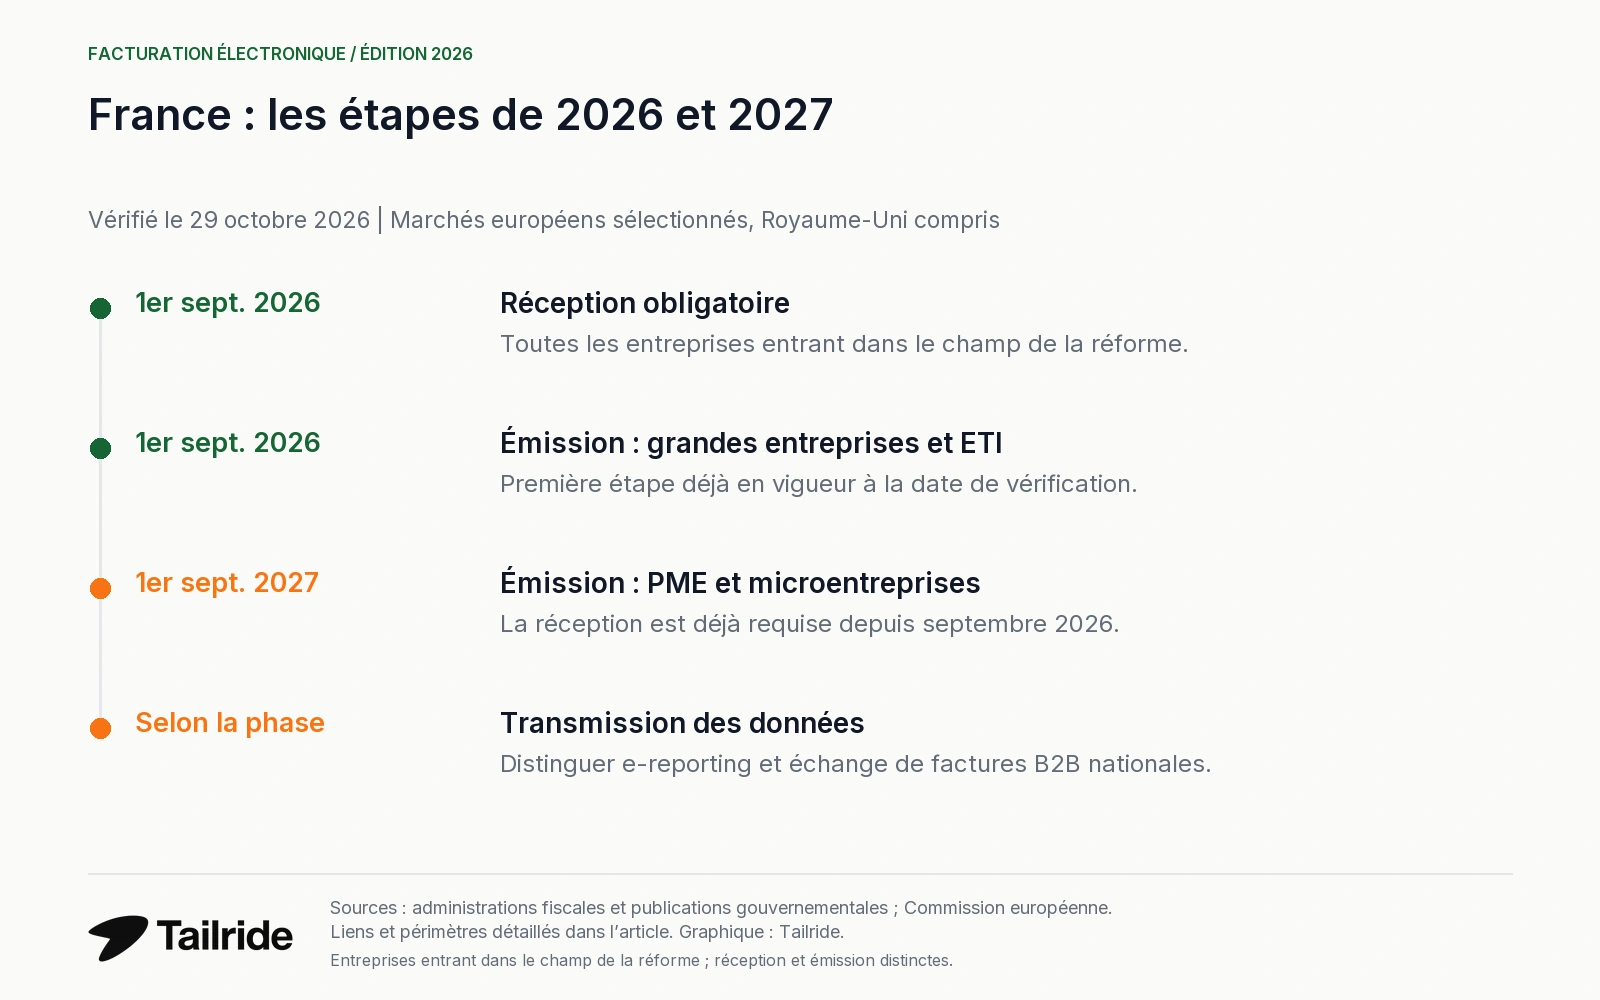
En France, la réception des factures électroniques est déjà obligatoire depuis le 1er septembre 2026 pour les entreprises entrant dans le champ de la réforme. Les grandes entreprises et les entreprises de taille intermédiaire doivent également émettre leurs factures électroniques depuis cette date. Les PME et microentreprises passeront à l'émission obligatoire le 1er septembre 2027. Calendrier de la DGFiP.
Ce guide, vérifié au 29 octobre 2026, détaille le calendrier français et compare huit marchés européens, Royaume-Uni compris. Il distingue les obligations en vigueur, les échéances futures fixées et les projets gouvernementaux. Une date d'émission ne remplace pas une date de réception, et une obligation nationale ne s'applique pas automatiquement à toute facture étrangère.
Facturation électronique en France : les dates de 2026 et 2027
| Date | Réception | Émission et transmission des données relevant de la réforme |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises entrant dans le champ de la réforme | Grandes entreprises et ETI |
| 1er septembre 2027 | Obligation déjà applicable | PME et microentreprises |
Source : DGFiP - présentation de la réforme. Au jour de la vérification, la première étape est en vigueur : elle ne doit plus être présentée comme une simple échéance à venir.
Les microentrepreneurs et la franchise en base sont-ils concernés ?
Oui, la franchise en base de TVA ne suffit pas à exclure une entreprise. Le champ comprend les opérations nationales de biens et services entre assujettis établis en France, y compris certains assujettis qui ne collectent pas la TVA au titre de cette franchise. Une PME concernée doit donc pouvoir recevoir depuis septembre 2026, même si son émission obligatoire commence en septembre 2027. DGFiP.
Le raisonnement doit porter sur l'opération, l'établissement et les éventuelles exclusions. Il ne faut pas assimiler « franchise en base » et « activité exonérée » sans examiner la règle applicable.
Faut-il une plateforme agréée ?
Le dispositif français repose sur une plateforme agréée, désignée auparavant par le terme PDP. Une solution de comptabilité ou de gestion peut être compatible et connectée à une plateforme sans être elle-même agréée. La DGFiP indique qu'une solution compatible non immatriculée ne peut pas assurer en son nom les fonctions réservées à une plateforme agréée. Rôles et agrément.
Le choix d'un outil doit donc préciser qui assure l'échange réglementaire, qui reçoit les données et qui remplit les obligations de transmission. Une simple fonction d'ouverture de fichiers XML ou de lecture de PDF ne répond pas, à elle seule, à ces questions.
Quelle différence entre e-invoicing et e-reporting ?
La facturation électronique vise notamment les opérations B2B nationales dans le champ défini. L'e-reporting concerne la transmission de données d'opérations qui peuvent relever d'autres catégories, notamment certaines opérations internationales et avec des particuliers. Des données de paiement sont également attendues dans les cas prévus, notamment selon l'exigibilité de la TVA. Cela ne signifie pas que toute vente internationale doit emprunter exactement le même circuit qu'une facture B2B nationale. Présentation officielle.
Calendrier européen : obligations par pays
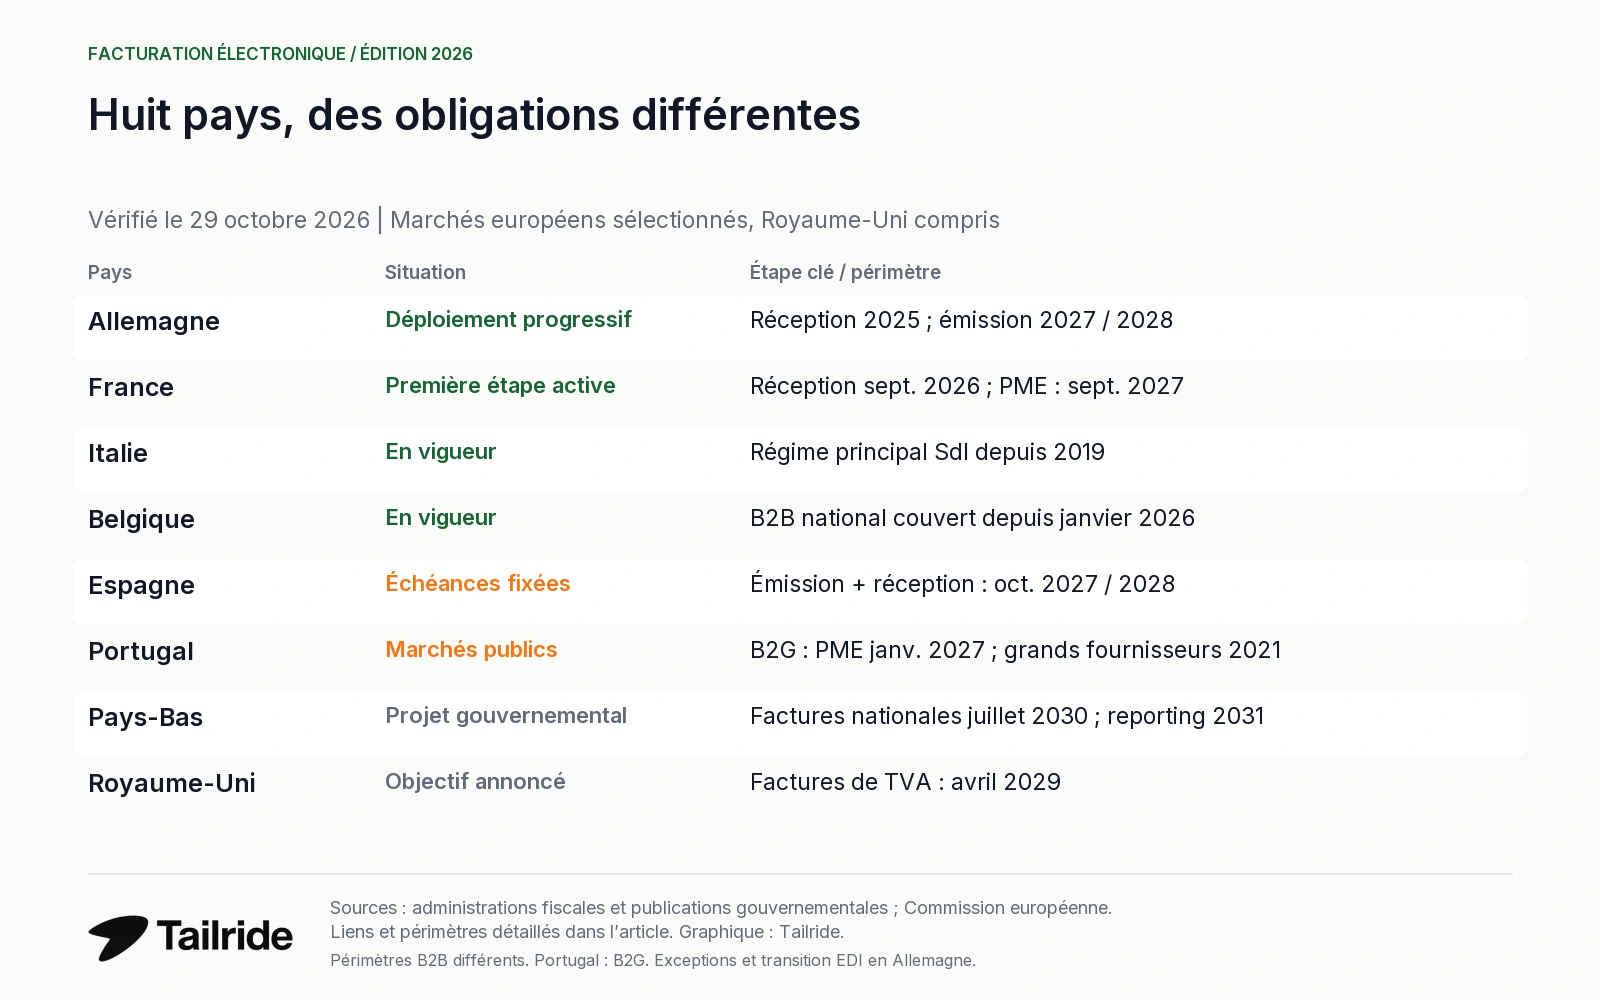
| Pays | Situation au 29 octobre 2026 | Date clé ou prochaine étape | Source officielle |
|---|---|---|---|
| France | Réception obligatoire ; émission des grandes entreprises et ETI en vigueur | 1er septembre 2027 : émission des PME et microentreprises | DGFiP |
| Allemagne | Réception obligatoire ; transition pour l'émission | 1er janvier 2027 au-dessus de 800 000 € de chiffre d'affaires de l'émetteur l'année précédente ; autres émetteurs concernés en 2028 | BMF |
| Italie | Régime national déjà en vigueur via le SdI | Régime principal depuis 2019 ; derniers forfettari intégrés en 2024 | Administration fiscale, forfettari |
| Belgique | Émission et réception structurées pour la quasi-totalité des opérations B2B nationales couvertes | Depuis le 1er janvier 2026 | SPF Finances |
| Espagne | Étapes B2B futures établies | 6 octobre 2027 au-dessus de 8 M€ de volume d'opérations TVA de l'année précédente ; autres entreprises concernées le 6 octobre 2028 | AEAT |
| Portugal | Échéance citée limitée aux marchés publics | 1er janvier 2027 : étape B2G des microentreprises et PME selon le droit actuel | eSPap, loi budgétaire |
| Pays-Bas | Projet gouvernemental ; loi nationale en préparation | Projet : facturation B2B le 1er juillet 2030, reporting national le 1er juillet 2031 | Gouvernement |
| Royaume-Uni | Feuille de route publiée ; détails et textes d'application attendus | Objectif : factures de TVA électroniques le 1er avril 2029 | HMRC / DBT |
En Allemagne, les exceptions d'émission et la transition de certains échanges EDI jusqu'à fin 2027 restent applicables. Le tableau ne constitue pas un inventaire exhaustif de tous les pays européens ni de toutes les exceptions sectorielles.
Allemagne et Belgique : ne pas transposer les exemptions françaises
L'Allemagne impose la capacité de réception depuis le 1er janvier 2025. Sa transition générale d'émission se termine fin 2026 ; les émetteurs dont le chiffre d'affaires de l'année précédente ne dépasse pas 800 000 € bénéficient d'une année supplémentaire. Les Kleinunternehmer sont dispensés d'émission obligatoire, mais doivent pouvoir recevoir. Les petites factures jusqu'à 250 € TTC bénéficient également d'une exception d'émission. BMF.
En Belgique, l'exemption de TVA des petites entreprises ne les dispense pas, à elle seule, de la facturation structurée B2B. Les activités exclusivement exonérées au titre de l'article 44 et les entreprises étrangères sans établissement stable belge relèvent d'exclusions spécifiques. Une règle de petite entreprise ne se transpose donc pas d'un pays à l'autre. Champ d'application belge.
Espagne et Portugal : des échéances à lire avec leur périmètre
En Espagne, le Real Decreto 238/2026 et l'Orden HAC/1028/2026, entrée en vigueur le 6 octobre 2026, conduisent aux échéances d'émission et de réception du 6 octobre 2027 et du 6 octobre 2028, selon le volume d'opérations TVA. Décret, arrêté, calendrier AEAT.
La date du 6 octobre 2029, applicable à certains entrepreneurs personnes physiques et entités relevant de l'attribution de revenus, concerne la communication des états de facture et de paiement. Elle ne reporte pas globalement leur émission obligatoire à 2029. Pendant leurs douze premiers mois, les grands émetteurs devront joindre un PDF lisible à la facture structurée : le PDF sera un complément, pas son remplacement. AEAT.
Au Portugal, le 1er janvier 2027 concerne les microentreprises et PME fournisseurs de marchés publics selon les règles vérifiées. Les grands fournisseurs sont concernés depuis 2021. L'acceptation fiscale temporaire des PDF jusqu'au 31 décembre 2026 est une autre disposition ; elle ne transforme pas ces fichiers en factures B2G structurées et n'établit pas une obligation générale B2B pour 2027. eSPap, loi 73-A/2025, articles 95 et 260.
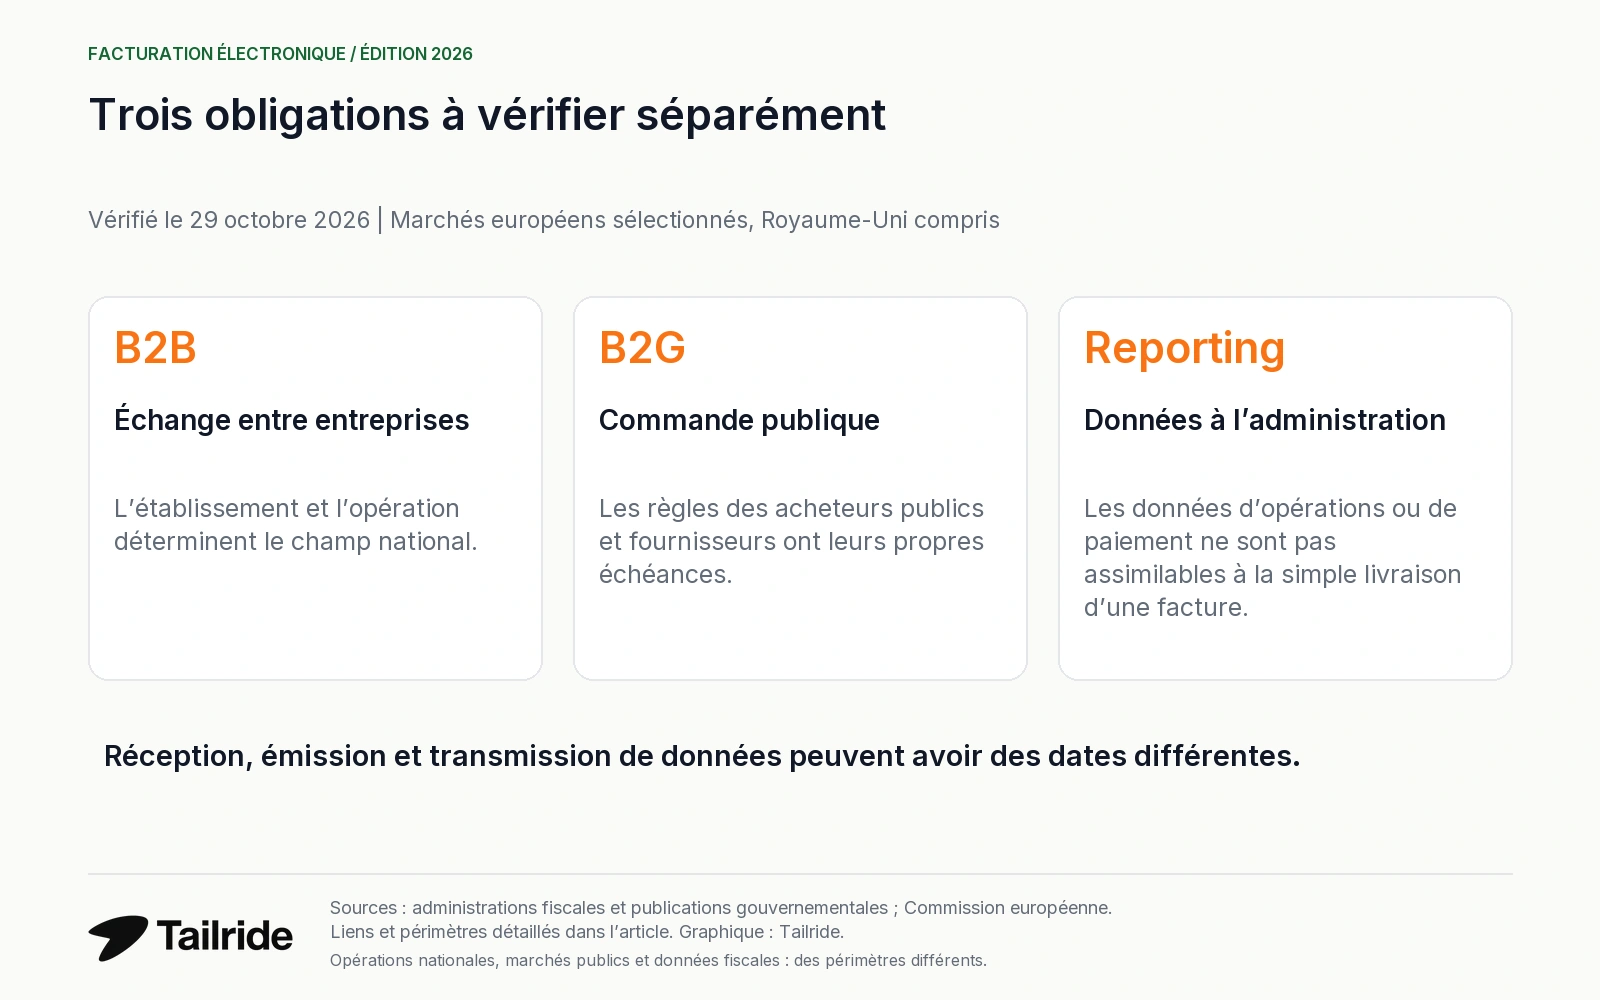
B2B, commande publique et données fiscales : trois obligations
| Domaine | Objet | Ce qu'il ne permet pas de déduire |
|---|---|---|
| B2B | Échange de factures entre entreprises dans le champ national prévu | Tous les fournisseurs étrangers sont automatiquement concernés |
| B2G | Facturation de marchés publics couverts | Le même portail ou calendrier s'impose aux clients privés |
| Reporting fiscal | Transmission des données exigées à l'administration | L'envoi d'une facture suffit à remplir toute obligation de déclaration |
La directive européenne sur la facturation électronique dans les marchés publics impose aux acheteurs concernés de recevoir et traiter les factures conformes. Elle n'établit pas, à elle seule, une obligation universelle d'émission pour chaque fournisseur et chaque opération en Europe. Explication de la Commission.
ViDA : que change l'échéance européenne de 2030 ?
Le paquet VAT in the Digital Age prévoit à partir du 1er juillet 2030 un reporting numérique fondé sur la facturation électronique pour les opérations B2B transfrontalières couvertes. Les calendriers nationaux demeurent distincts. Les dispositifs nationaux de reporting en temps réel déjà existants devront être alignés sur le modèle européen au 1er janvier 2035. Calendrier ViDA.
Les Pays-Bas prévoient ainsi une facturation B2B nationale en juillet 2030 puis un reporting national en juillet 2031 ; le projet de loi reste à élaborer. Le Royaume-Uni vise avril 2029 pour les factures de TVA et prévoit les détails entre octobre 2027 et avril 2028. Sa feuille de route ne suffit pas à instaurer automatiquement un reporting fiscal en temps réel à la même date. Pays-Bas, Royaume-Uni.
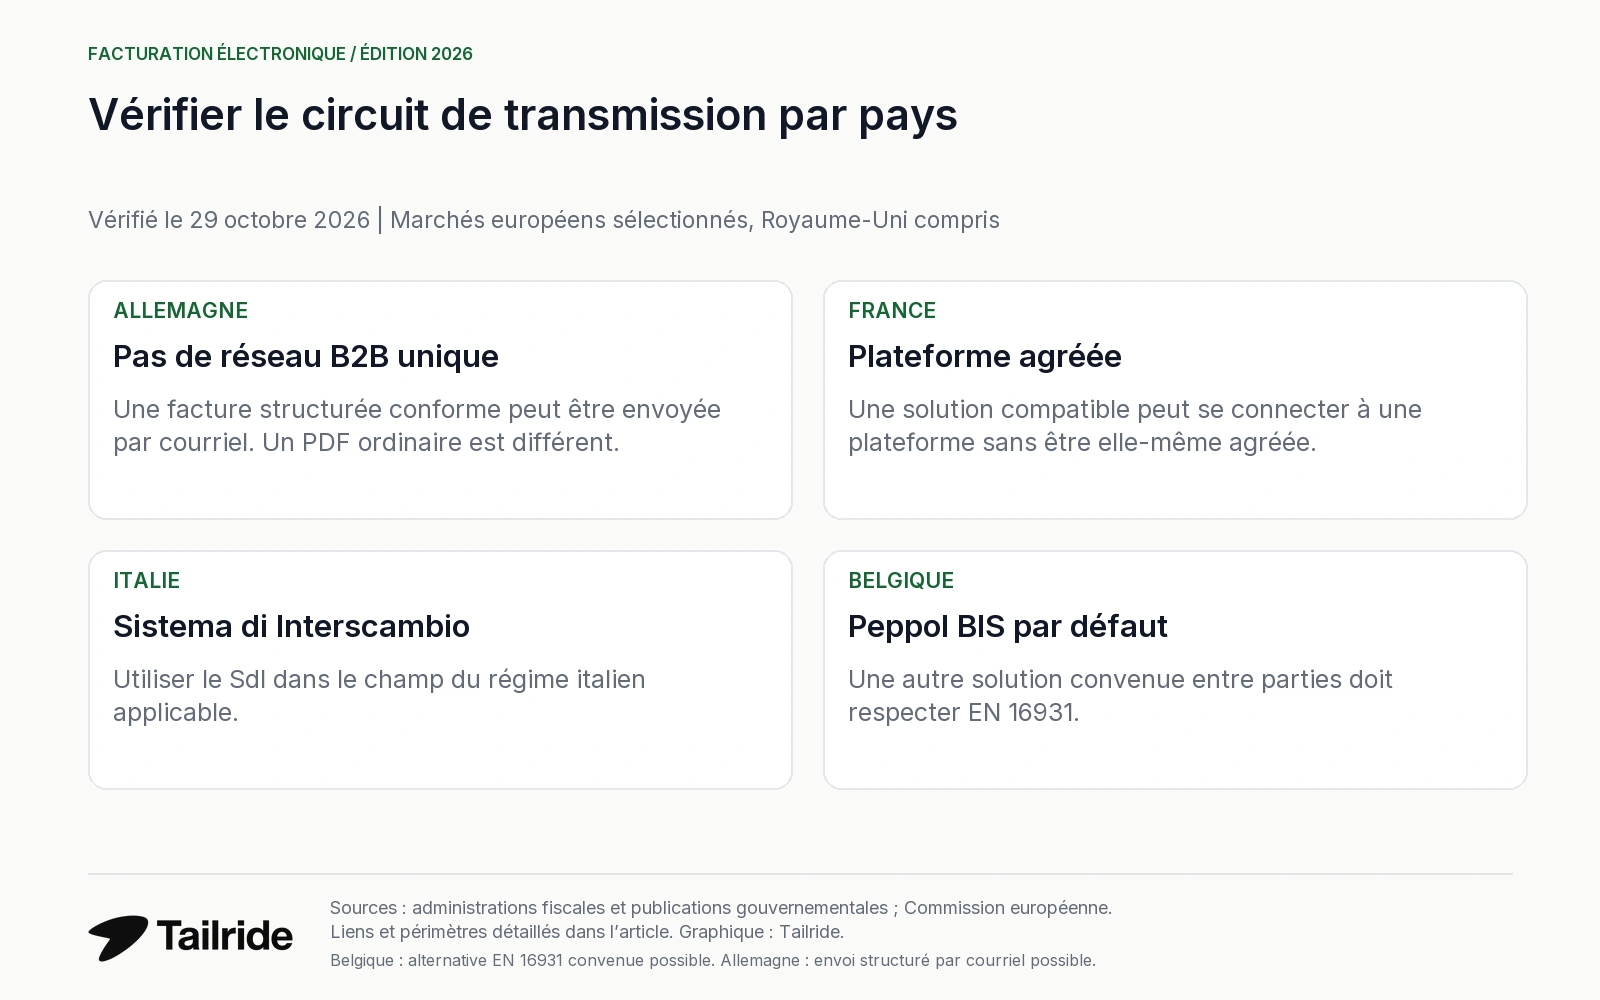
Les circuits de transmission diffèrent selon le pays
| Pays | Circuit dans le régime national décrit |
|---|---|
| France | Plateforme agréée ; une solution compatible peut s'y connecter |
| Allemagne | Pas de réseau B2B unique imposé ; une facture structurée peut être transmise par courriel |
| Italie | Sistema di Interscambio dans le champ du régime SdI |
| Belgique | Peppol BIS par défaut ; autre solution convenue entre parties si elle respecte EN 16931 |
Sources : DGFiP, BMF, Agenzia delle Entrate, SPF Finances. Un format structuré conforme et un circuit réglementaire conforme répondent à deux vérifications différentes.
Préparer son entreprise sans confondre les obligations
-
Identifier l'entité et l'établissement concernés. Ne pas se limiter au numéro de TVA.
-
Qualifier les flux. Séparer B2B national, international, commande publique et ventes aux particuliers.
-
Vérifier la catégorie et les exclusions. Appliquer le bon exercice de chiffre d'affaires et les règles locales.
-
Attribuer une date à chaque fonction. Réception, émission, données de transaction et données de paiement doivent être suivies séparément.
-
Vérifier le circuit et les originaux. Documenter les responsabilités de la plateforme, les fichiers conservés et les obligations d'archivage.
La documentation de Tailride décrit la lecture des fichiers structurés pris en charge, la conservation du XML original et une vue PDF lisible. Ces fonctions de gestion documentaire ne prouvent pas, à elles seules, l'exécution de toutes les obligations nationales d'échange, de reporting ou d'archivage légal. Documentation Tailride. Notre guide ZUGFeRD, Factur-X et XRechnung traite de la manipulation des fichiers ; l'article consacré aux statistiques de facturation électronique couvre l'adoption et les volumes.
Questions fréquentes
Une PME française peut-elle attendre septembre 2027 pour recevoir ?
Non, si elle entre dans le champ de la réforme. Sa réception est requise depuis septembre 2026 ; septembre 2027 correspond à son étape d'émission. DGFiP.
Un PDF envoyé par courriel suffit-il ?
Un PDF ordinaire n'est pas une facture structurée du seul fait de son envoi électronique. Pour une opération B2B française couverte, le format et le circuit prévus doivent être respectés. Un PDF hybride contenant des données structurées est une autre catégorie de document. DGFiP, rôle des plateformes.
Mon logiciel de comptabilité est-il forcément une plateforme agréée ?
Non. Il peut être une solution compatible connectée à une plateforme agréée. Il faut identifier le rôle réel du prestataire et l'acteur chargé des transmissions réglementaires. DGFiP.
La réforme française s'applique-t-elle à toute facture internationale ?
Pas de manière identique. L'échange B2B national et l'e-reporting d'autres opérations sont distincts. Il faut qualifier le flux avant de choisir le traitement. DGFiP.
Périmètre et méthode de vérification
Les informations proviennent de textes légaux, d'administrations fiscales et de publications gouvernementales vérifiés au 29 octobre 2026. Les graphiques représentent des calendriers et des périmètres, pas des taux d'adoption. Les projets restent identifiés comme tels. Ce comparatif ne détaille pas chaque secteur, contrat public ou règle de conservation ; avant une décision de mise en œuvre, il convient de vérifier les textes applicables et les éventuelles modifications publiées depuis cette date.
Sources et textes officiels
-
Agenzia delle Entrate - Fatturazione elettronica dal 1° gennaio 2019 (PDF)
-
FiscoOggi / Agenzia delle Entrate - Forfettari e fatturazione elettronica, 15/02/2023 (PDF)
-
Belgian FPS Finance - Structured electronic invoices compulsory from 2026
-
Diário da República - Lei n.º 73-A/2025, artigos 95.º e 260.º (PDF, pp. 59, 114)
-
Rijksoverheid - Kabinet kiest voor invoering e-facturatie en rapportage, 11/09/2026
-
HMRC / DBT - Roadmap for e-invoicing implementation, 28/10/2026
-
SPF Finances - Pour qui la facturation électronique devient-elle obligatoire ?
-
European Commission - Compliance with the eInvoicing Directive
-
Tailride - Invoices: structured files, originals and PDF previews
