Factura electrónica obligatoria 2026: España y plazos por país
Factura electrónica obligatoria en España: fechas del 6 de octubre de 2027 y 2028, umbral de 8 millones y comunicación de pagos. Fuentes y comparación europea.

Por Tailride · Fuentes verificadas el 29 de octubre de 2026
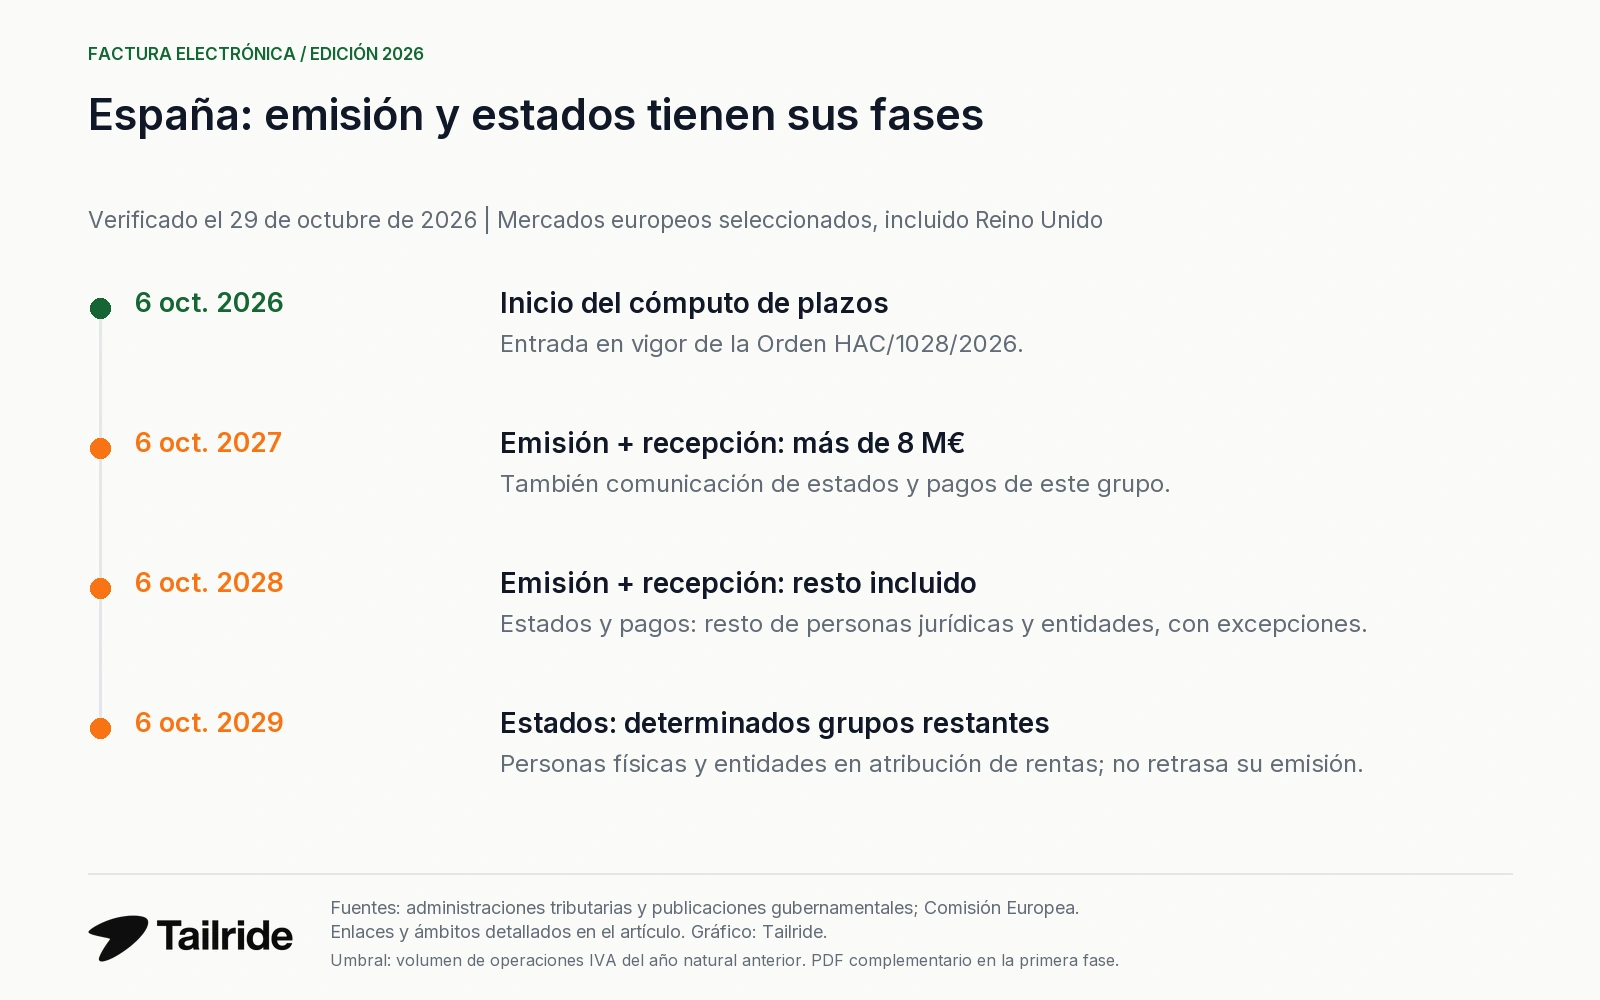
En España, la factura electrónica B2B será exigible el 6 de octubre de 2027 para quienes superen los 8 millones de euros de volumen de operaciones a efectos del IVA en el año natural anterior, y el 6 de octubre de 2028 para el resto de empresarios y profesionales incluidos. No existe una fecha única de 2026 para que todas las empresas empiecen a emitirla. Calendario oficial de la AEAT.
La Orden HAC/1028/2026 entró en vigor el 6 de octubre de 2026 y puso en marcha los plazos del Real Decreto 238/2026. Esta guía, verificada el 29 de octubre de 2026, explica las fechas españolas, separa emisión y comunicación de estados, y compara ocho mercados europeos, incluido el Reino Unido. Real decreto, orden ministerial.
Cuándo será obligatoria la factura electrónica en España
| Obligación | Empresarios o profesionales afectados | Fecha de aplicación |
|---|---|---|
| Emitir y recibir factura electrónica | Volumen de operaciones a efectos del IVA superior a 8 millones de euros en el año natural anterior | 6 de octubre de 2027 |
| Emitir y recibir factura electrónica | Resto de empresarios y profesionales incluidos | 6 de octubre de 2028 |
| Comunicar estados de factura y de pago | Grupo que supera el umbral de 8 millones | 6 de octubre de 2027 |
| Comunicar estados de factura y de pago | Resto de personas jurídicas y entidades, salvo el grupo de la fila siguiente | 6 de octubre de 2028 |
| Comunicar estados de factura y de pago | Resto de personas físicas y entidades en régimen de atribución de rentas | 6 de octubre de 2029 |
Fuente: AEAT - calendario de implantación. El umbral se calcula con el volumen de operaciones a efectos del IVA del año natural inmediato anterior. No debe sustituirse por una estimación de ingresos del año en curso ni por el tamaño del cliente.
¿Los autónomos pueden esperar hasta 2029?
No como regla general de emisión. El 6 de octubre de 2029 corresponde a la comunicación de los estados de factura y pago del grupo indicado. Los empresarios y profesionales que no superen los 8 millones quedan, en principio, en la fase de emisión y recepción del 6 de octubre de 2028, si están dentro del ámbito de aplicación. Confundir ambas obligaciones puede retrasar la preparación un año entero. AEAT.
¿Qué ocurre con los PDF durante la transición?
Durante los primeros doce meses de su fase, los grandes empresarios y profesionales deberán acompañar las facturas electrónicas que emitan con un PDF que garantice su legibilidad. Ese PDF acompaña a la factura estructurada: no la sustituye ni convierte cualquier factura enviada por correo electrónico en una factura B2B conforme. Calendario oficial.
¿Se incluyen todas las facturas y todos los proveedores extranjeros?
El ámbito se define en el artículo 3 del Real Decreto 238/2026, atendiendo, entre otros aspectos, al destinatario empresario o profesional establecido en España y a la operación correspondiente. No basta con localizar un número de IVA español para resolver cualquier supuesto internacional. Las facturas simplificadas tienen una excepción con matices: las que cumplen las condiciones específicas del artículo 7.2 del Reglamento de facturación no quedan automáticamente excluidas. Ámbito y excepciones del real decreto.
¿Es lo mismo que Veri*Factu?
No. La factura electrónica B2B regula el intercambio y sus obligaciones asociadas. Los requisitos de los sistemas informáticos de facturación, incluidos los que suelen identificarse con Veri*Factu, constituyen otro régimen. Deben revisarse por separado, sin trasladar sus calendarios de uno a otro. Real Decreto 238/2026, Real Decreto 1007/2023.
Factura electrónica obligatoria: comparación por país
| País | Situación a 29 de octubre de 2026 | Fecha clave o siguiente fase | Fuente oficial |
|---|---|---|---|
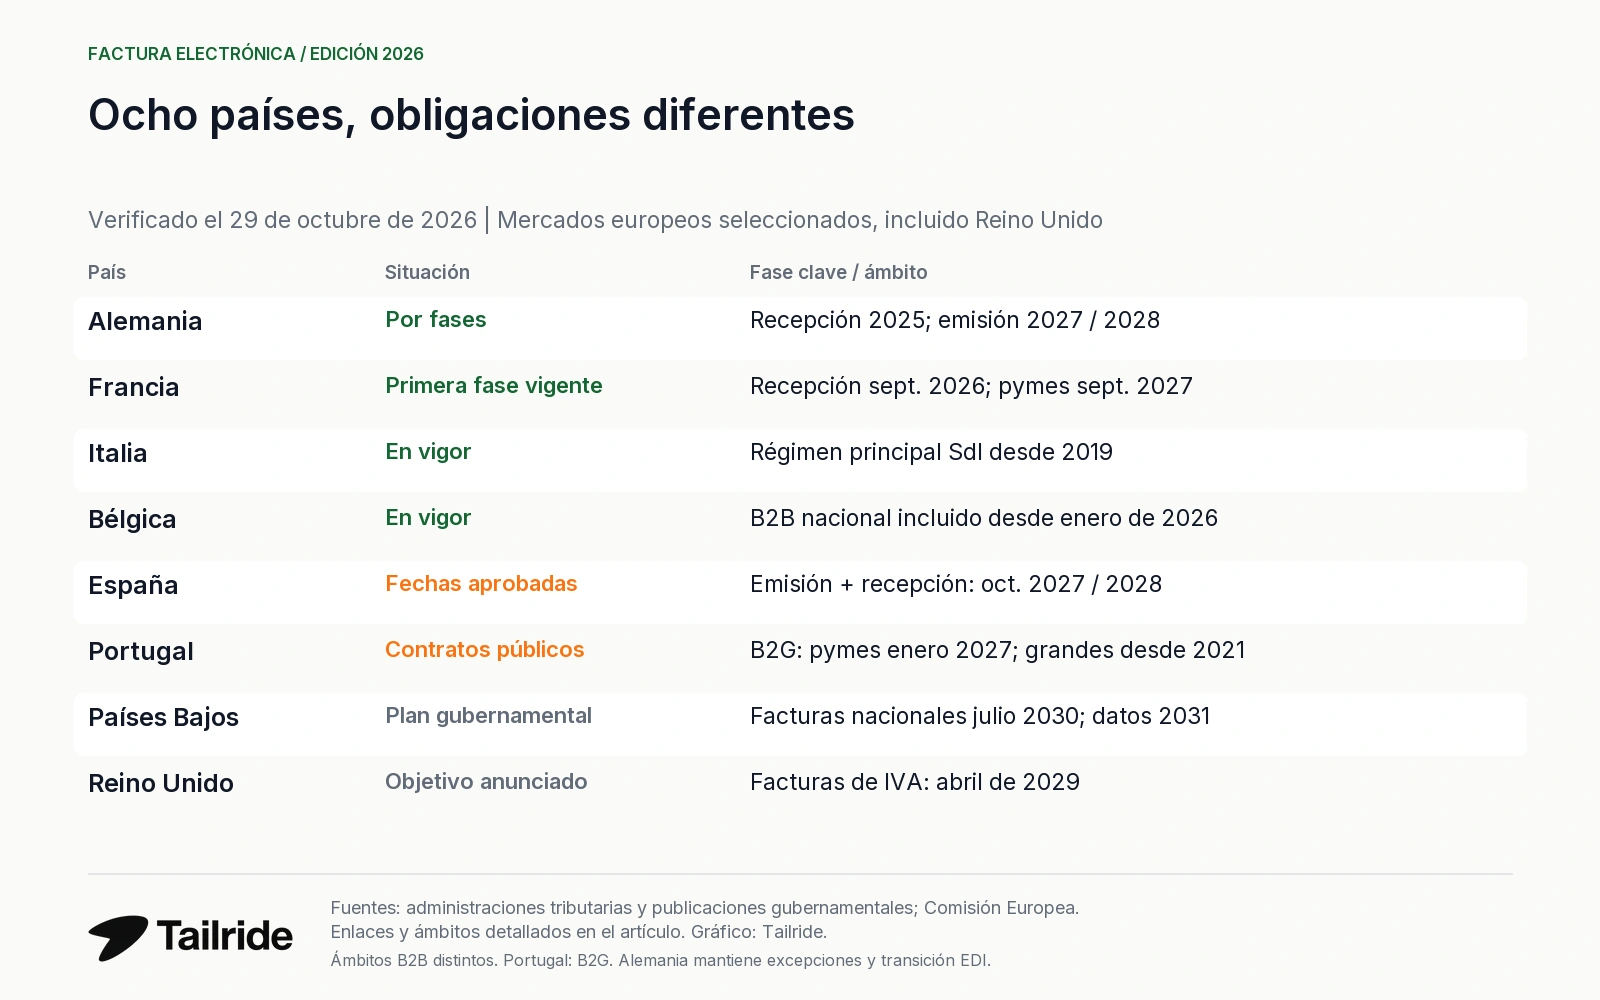
| España | Fases B2B futuras establecidas | 6 de octubre de 2027 por encima de 8 millones de euros; resto incluido el 6 de octubre de 2028 | AEAT |
| Francia | Recepción obligatoria; grandes empresas y ETI ya emiten | 1 de septiembre de 2027: emisión de pymes y microempresas | DGFiP |
| Alemania | Recepción obligatoria; emisión en transición | 1 de enero de 2027 por encima de 800.000 € de facturación del emisor el año anterior; resto incluido en 2028 | BMF |
| Italia | Régimen nacional en vigor a través del SdI | Régimen principal desde 2019; últimos forfettari incorporados en 2024 | Administración tributaria, forfettari |
| Bélgica | Emisión y recepción estructuradas para casi todas las operaciones B2B nacionales incluidas | Desde el 1 de enero de 2026 | FPS Finance |
| Portugal | El plazo citado corresponde a contratación pública, no a todo el B2B | 1 de enero de 2027: fase B2G de microempresas y pymes según la normativa actual | eSPap, ley presupuestaria |
| Países Bajos | Plan del Gobierno; ley nacional pendiente de desarrollo | Previsto: factura B2B el 1 de julio de 2030 y comunicación nacional el 1 de julio de 2031 | Gobierno neerlandés |
| Reino Unido | Hoja de ruta anunciada; detalles y normativa de desarrollo pendientes | Objetivo: facturas de IVA electrónicas desde el 1 de abril de 2029 | HMRC / DBT |
En Alemania se mantienen las excepciones de emisión y una transición específica para determinados sistemas EDI hasta finales de 2027. La tabla distingue normas aplicables, fechas establecidas y planes; no pretende recoger todos los países ni todas las excepciones sectoriales.
Francia y Alemania: recibir antes de emitir
Francia exige recepción desde el 1 de septiembre de 2026 a las empresas dentro del ámbito de la reforma. Las grandes empresas y las ETI ya deben emitir; las pymes y microempresas lo harán desde el 1 de septiembre de 2027. Las empresas acogidas a la franchise en base pueden estar incluidas: no repercutir IVA no equivale por sí solo a quedar fuera. DGFiP.
Además, el circuito francés utiliza plateformes agréées. Una aplicación contable compatible puede conectarse a una de ellas sin ser una plataforma autorizada por sí misma. Es necesario identificar quién realiza el intercambio regulado y la transmisión de datos. Plataformas autorizadas.
Alemania exige capacidad de recepción desde el 1 de enero de 2025, pero mantiene fases de emisión. Sus Kleinunternehmer están exentos de emisión obligatoria, aunque deben recibir. También hay excepciones para facturas de hasta 250 € brutos y otros supuestos. Una empresa extranjera no se convierte en establecida en Alemania por estar registrada allí a efectos del IVA. BMF.
Portugal, Bélgica e Italia: no extrapolar el modelo español
El plazo portugués del 1 de enero de 2027 corresponde, según las reglas verificadas, a microempresas y pymes proveedoras de contratos públicos. Las grandes empresas proveedoras ya están incluidas desde 2021. La aceptación de PDF a efectos fiscales hasta el 31 de diciembre de 2026 es una medida distinta y no acredita que el archivo cumpla los requisitos estructurados B2G. eSPap, Ley 73-A/2025, artículos 95 y 260.
Bélgica exige intercambio estructurado B2B desde enero de 2026. Su exención de IVA para pequeñas empresas no supone por sí sola quedar fuera; existen exclusiones específicas para actividades exclusivamente exentas por el artículo 44 y empresas extranjeras sin establecimiento permanente belga. Ámbito belga.
Italia tiene un régimen nacional consolidado a través del Sistema di Interscambio. La obligación principal comenzó en 2019 y se amplió a los forfettari restantes en 2024. Esto no convierte al SdI en un canal válido para cumplir automáticamente las obligaciones de otro país. Agenzia delle Entrate, ampliación a forfettari.
B2B, B2G y comunicación fiscal: tres comprobaciones
| Obligación | Qué regula | Qué no demuestra por sí sola |
|---|---|---|
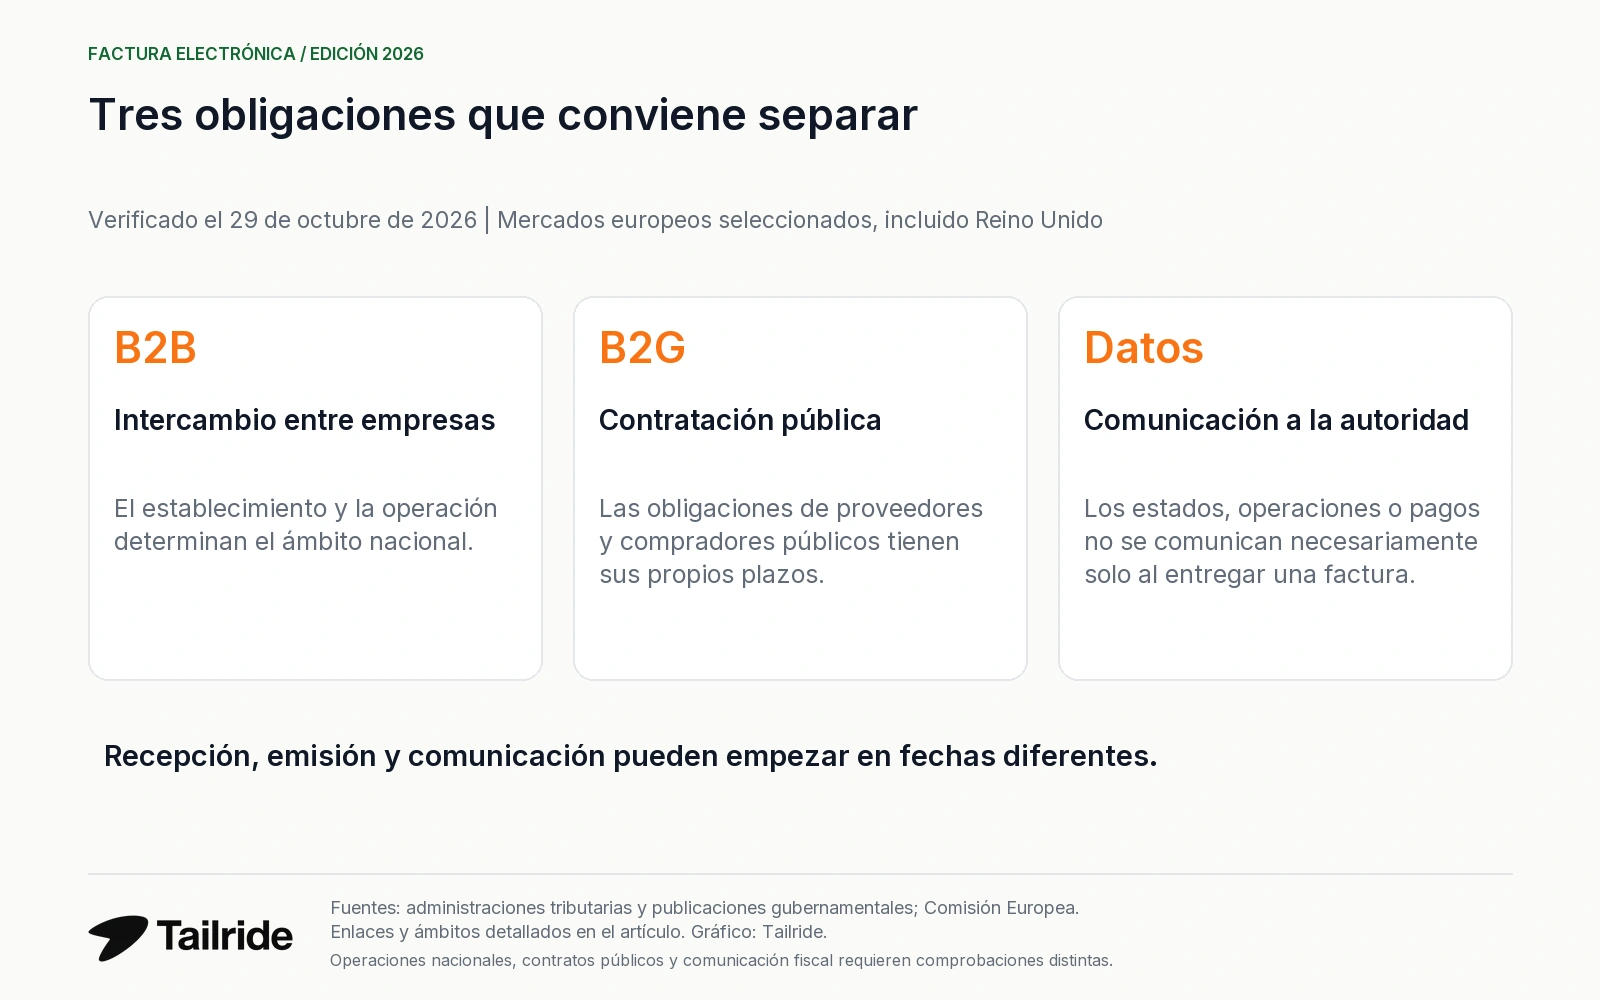
| Facturación B2B | Intercambio entre empresas incluidas en el ámbito nacional | Que todo proveedor extranjero esté obligado |
| Facturación B2G | Facturas de contratos públicos incluidos | Que los clientes privados tengan el mismo portal y plazo |
| Comunicación de datos | Envío de información de operaciones o pagos a la autoridad | Que entregar la factura complete toda obligación de comunicación |
La directiva europea de contratación pública exige que las entidades contratantes incluidas reciban y procesen facturas conformes. No impone por sí sola a todos los proveedores europeos emitirlas en cualquier operación. Deben comprobarse las reglas nacionales adicionales. Comisión Europea.
ViDA 2030 y los planes de Países Bajos y Reino Unido
El paquete europeo VAT in the Digital Age establece el 1 de julio de 2030 para la comunicación digital basada en facturas electrónicas de las operaciones B2B transfronterizas incluidas. No es una fecha única para todas las operaciones nacionales de la UE. Los sistemas nacionales de comunicación en tiempo real ya existentes deberán alinearse con el modelo europeo el 1 de enero de 2035. Calendario ViDA.
Países Bajos prevé facturación B2B nacional para julio de 2030 y comunicación nacional para julio de 2031. El proyecto de ley sigue en preparación. Reino Unido sitúa su objetivo de facturas de IVA en abril de 2029 y prevé publicar los detalles entre octubre de 2027 y abril de 2028. Su hoja de ruta no establece automáticamente una obligación de comunicación fiscal en tiempo real en 2029. Países Bajos, Reino Unido.
¿Qué canal debe utilizarse?
| País | Canal del régimen nacional descrito |
|---|---|
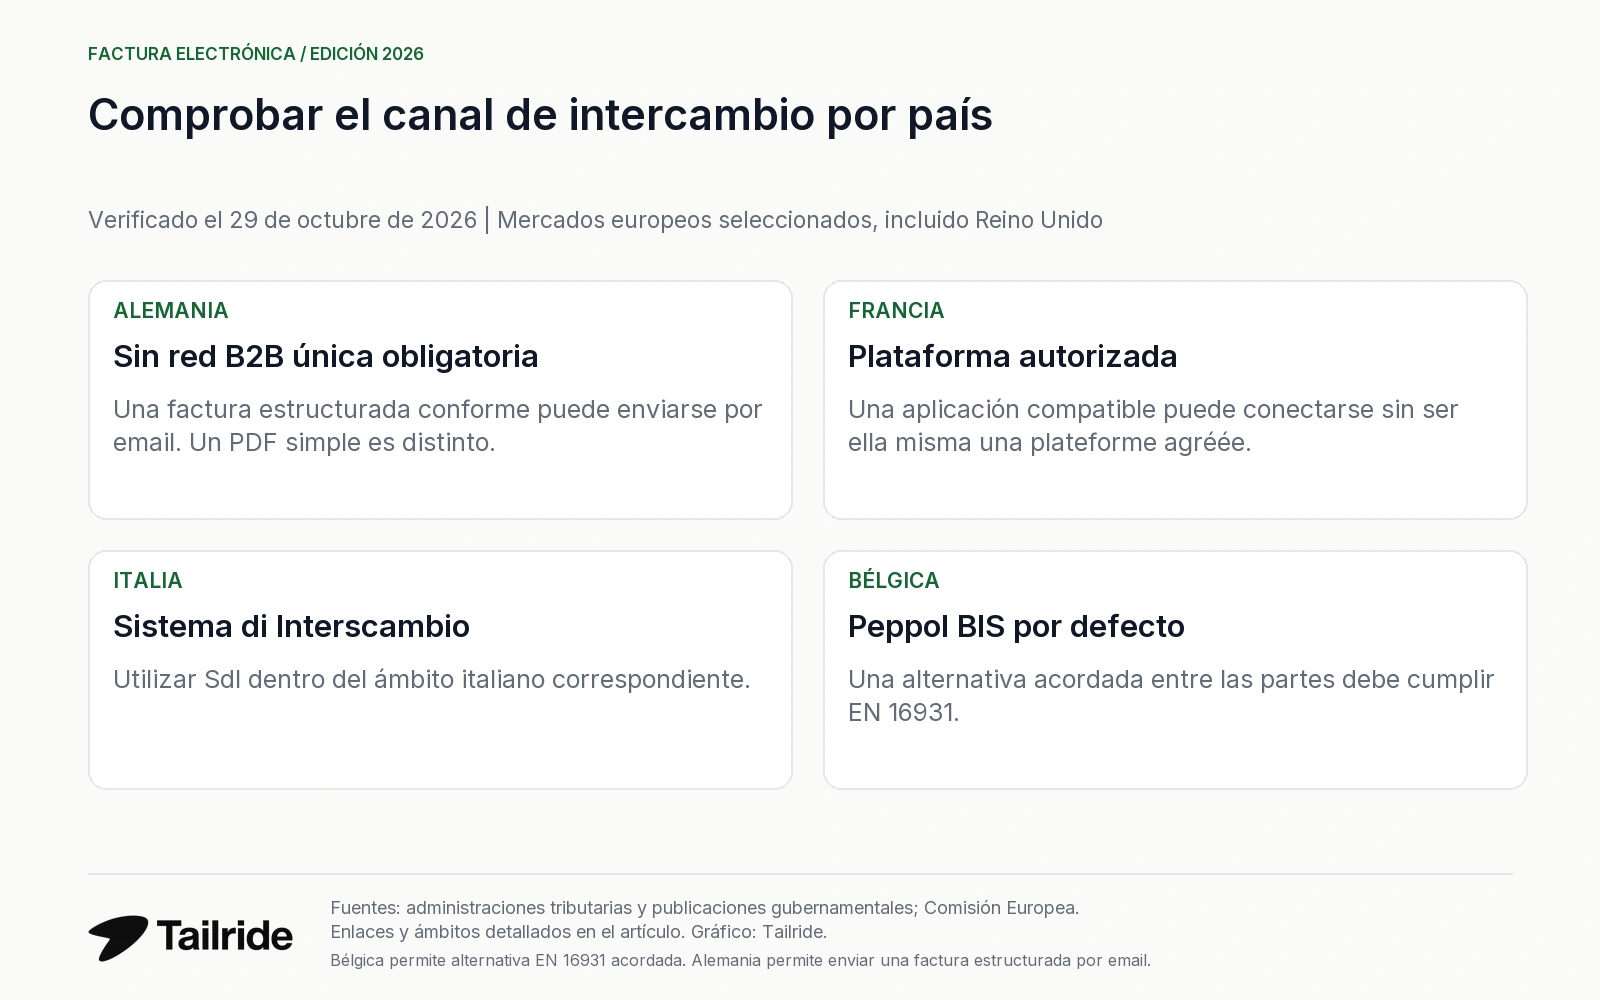
| Alemania | No hay una red B2B única obligatoria; un correo puede transmitir una factura estructurada conforme |
| Francia | Plataforma autorizada; las soluciones compatibles pueden conectarse |
| Italia | SdI dentro de su ámbito de aplicación |
| Bélgica | Peppol BIS como vía predeterminada; alternativa acordada si cumple EN 16931 |
Fuentes: BMF, DGFiP, Agenzia delle Entrate, FPS Finance. En España, el marco contempla plataformas privadas interconectadas y la solución pública; no debe darse por hecho que Peppol sea la única vía obligatoria. Real Decreto 238/2026.
Cómo preparar la empresa para su fecha aplicable
-
Identificar la entidad y el establecimiento. No decidir el ámbito únicamente por el número de IVA.
-
Clasificar las operaciones. Separar B2B nacional, internacional, contratación pública y ventas a consumidores.
-
Calcular el umbral correcto. En España, utilizar el volumen de operaciones IVA del año natural anterior.
-
Separar emisión, recepción y estados. Asignar responsables y fechas independientes.
-
Comprobar el canal y el documento original. Verificar intercambio, datos, conservación y obligaciones de comunicación.
Tailride documenta la lectura de archivos estructurados compatibles, la conservación del XML original y una vista PDF legible. La importación de un archivo no acredita por sí sola el cumplimiento de todos los requisitos nacionales de intercambio, comunicación o archivo legal. Documentación de Tailride. Para trabajar con los archivos, consulta la guía de ZUGFeRD, Factur-X y XRechnung. Los datos de adopción y volumen están en nuestro artículo de estadísticas de factura electrónica.
Preguntas frecuentes
¿La factura electrónica B2B es obligatoria para todas las empresas en 2026?
No. En el calendario español verificado, 2026 pone en marcha el cómputo de plazos; las fases de emisión y recepción son octubre de 2027 y octubre de 2028. Pueden existir otras obligaciones por contratación pública o por normativa de sistemas de facturación. AEAT, regulación del software.
¿El umbral es de 8 millones o superior a 8 millones?
La primera fase se refiere a quienes hayan excedido de 8 millones de euros de volumen de operaciones a efectos del IVA en el año natural anterior. Igualar el importe no equivale a superarlo. AEAT.
¿Un PDF adjunto sustituye a la factura estructurada?
No. En la transición de los grandes emisores, el PDF garantiza la legibilidad y acompaña al documento electrónico estructurado. No elimina la obligación de este último. AEAT.
¿Todos los países europeos utilizan la misma fecha y red?
No. Existen diferencias de ámbito, calendario y canal. ViDA armoniza determinados requisitos transfronterizos futuros; no borra los calendarios nacionales. Comisión Europea.
Alcance y verificación
Las fechas proceden de legislación, administraciones tributarias y publicaciones gubernamentales verificadas el 29 de octubre de 2026. Las normas vigentes, las fases futuras y los planes se identifican por separado. Las imágenes representan requisitos y calendarios, no porcentajes de adopción ni previsiones. La guía no detalla todas las excepciones sectoriales, contratos públicos o reglas de conservación; antes de implantar un proceso, debe comprobarse el texto aplicable y sus modificaciones posteriores.
Fuentes y normativa oficial
-
BOE - Real Decreto 1007/2023: sistemas informáticos de facturación
-
Agenzia delle Entrate - Fatturazione elettronica dal 1° gennaio 2019 (PDF)
-
FiscoOggi / Agenzia delle Entrate - Forfettari e fatturazione elettronica, 15/02/2023 (PDF)
-
Belgian FPS Finance - Structured electronic invoices compulsory from 2026
-
Diário da República - Lei n.º 73-A/2025, artigos 95.º e 260.º (PDF, pp. 59, 114)
-
Rijksoverheid - Kabinet kiest voor invoering e-facturatie en rapportage, 11/09/2026
-
HMRC / DBT - Roadmap for e-invoicing implementation, 28/10/2026
-
SPF Finances - Pour qui la facturation électronique devient-elle obligatoire ?
-
European Commission - Compliance with the eInvoicing Directive
-
Tailride - Invoices: structured files, originals and PDF previews
