Faturação eletrónica obrigatória 2026: Portugal e prazos na Europa
Faturação eletrónica obrigatória em Portugal: prazo B2G das PME, aceitação fiscal dos PDF até ao fim de 2026 e calendário europeu. Com fontes oficiais.

Por Tailride · Fontes verificadas em 29 de outubro de 2026
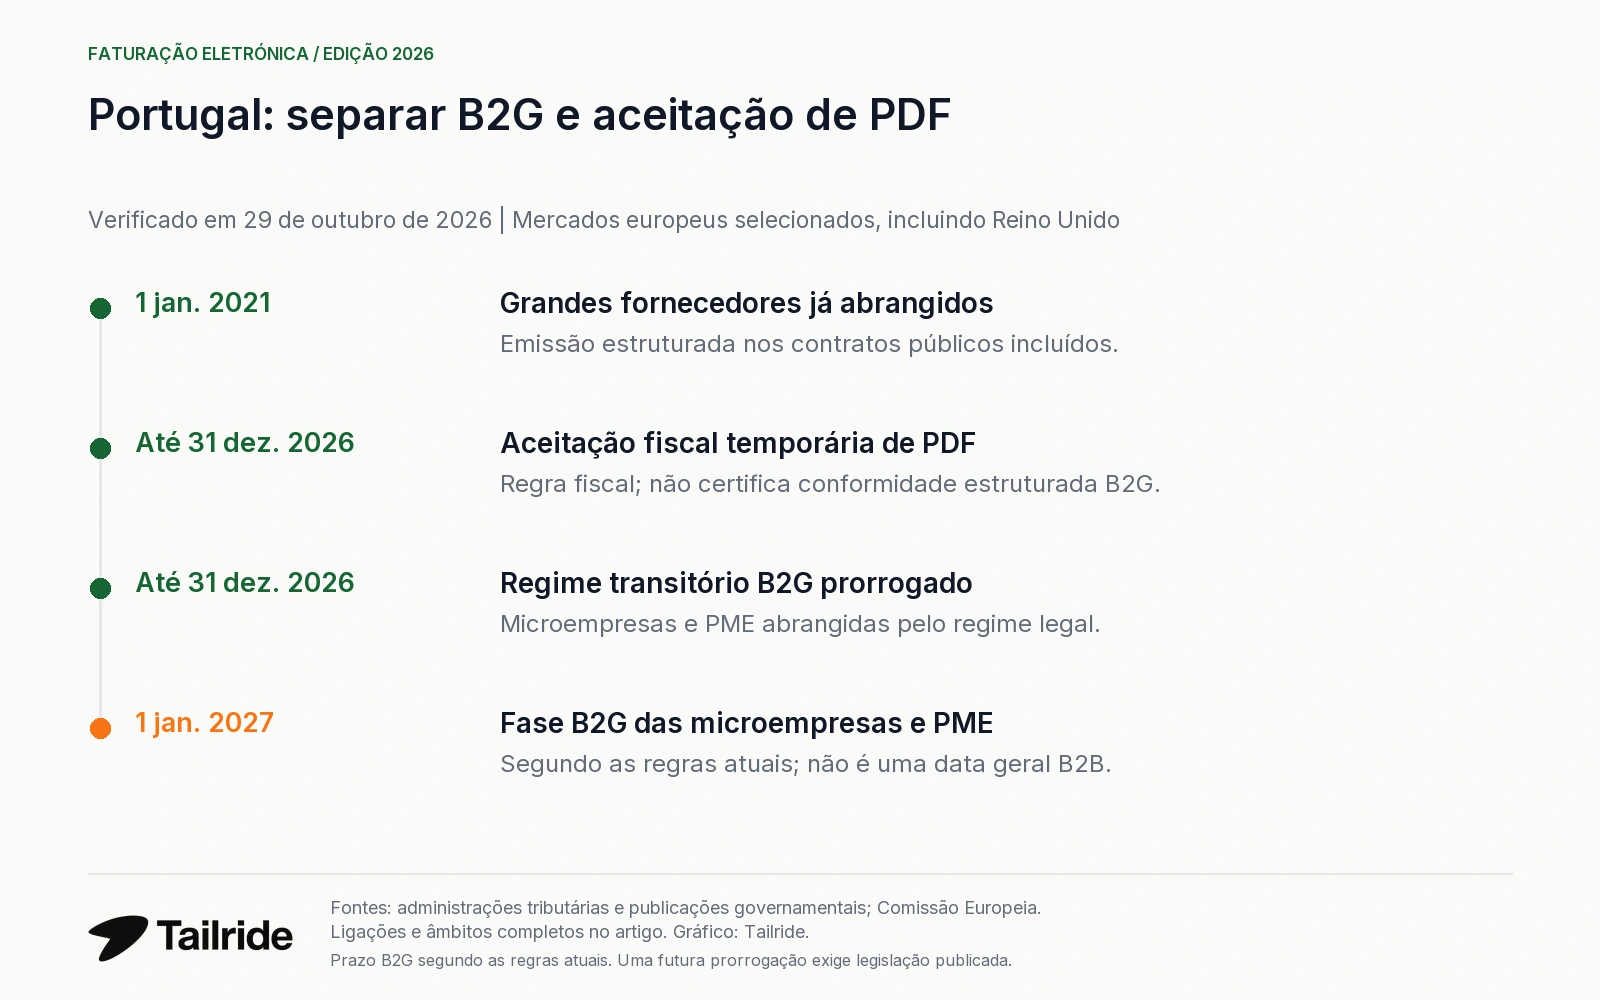
Em Portugal, o prazo de 1 de janeiro de 2027 aqui analisado diz respeito à faturação eletrónica de microempresas e PME fornecedoras de contratos públicos. Não é uma data geral para toda a faturação B2B. As grandes empresas fornecedoras já estão abrangidas desde 1 de janeiro de 2021. Perguntas frequentes da eSPap.
Há ainda uma regra diferente: os PDF são aceites como faturas eletrónicas para efeitos da legislação fiscal até 31 de dezembro de 2026. Esta aceitação não transforma um PDF numa fatura estruturada conforme com as exigências da contratação pública. Lei n.º 73-A/2025, artigo 95.º, n.º 3.
Este guia foi verificado em 29 de outubro de 2026. Explica o caso português e compara oito mercados europeus, incluindo o Reino Unido, distinguindo obrigações em vigor, prazos futuros definidos e planos governamentais.
Faturação eletrónica obrigatória em Portugal: o que muda em 2027?
| Data ou período | Regra | Âmbito |
|---|---|---|
| Desde 1 de janeiro de 2021 | Emissão de faturas eletrónicas estruturadas por grandes fornecedores abrangidos | Contratos públicos, B2G |
| Até 31 de dezembro de 2026 | Prorrogação do regime transitório aplicável às microempresas e PME abrangidas | Contratação pública, nos termos legais |
| 1 de janeiro de 2027 | Fase de emissão das microempresas e PME fornecedoras, segundo as regras atuais | B2G; não significa uma obrigação geral B2B |
| Até 31 de dezembro de 2026 | Aceitação de PDF como faturas eletrónicas para efeitos fiscais | Regra fiscal temporária, distinta da conformidade estruturada B2G |
Fontes: eSPap - FE-AP e Lei n.º 73-A/2025, artigos 95.º e 260.º. O artigo 260.º, n.º 2, prolonga até ao fim de 2026 o regime previsto no artigo 9.º, n.º 4, do Decreto-Lei n.º 111-B/2017.
O prazo das PME pode voltar a mudar?
A data acima é a que resulta das regras publicadas e verificadas em 29 de outubro de 2026. Uma proposta orçamental ou uma intenção de prorrogação não altera, por si só, o prazo legal. Antes de uma decisão de implementação, deve confirmar-se se foi publicada legislação posterior que modifique o regime transitório.
Este cuidado é relevante porque o calendário B2G e a aceitação fiscal de PDF são disposições diferentes. Não se deve concluir que a alteração de uma delas altera automaticamente a outra. Texto legal verificado.
Um PDF enviado por email cumpre a obrigação B2G?
Não apenas por ser aceite fiscalmente. A fatura estruturada permite a leitura automática dos dados e tem requisitos próprios no contexto da contratação pública. A aceitação temporária de PDF para efeitos fiscais não certifica o formato, o canal ou a integração exigidos num contrato público. eSPap, artigo 95.º da lei orçamental.
Todas as empresas portuguesas passam a emitir faturas B2B estruturadas em 2027?
As fontes verificadas para este calendário estabelecem a fase de fornecedores da Administração Pública; não fixam, por essa via, uma obrigação generalizada para todas as operações privadas B2B em 2027. É necessário verificar o destinatário, o contrato e o enquadramento da operação antes de aplicar a data. eSPap, artigo 260.º.
Obrigações de faturação eletrónica por país
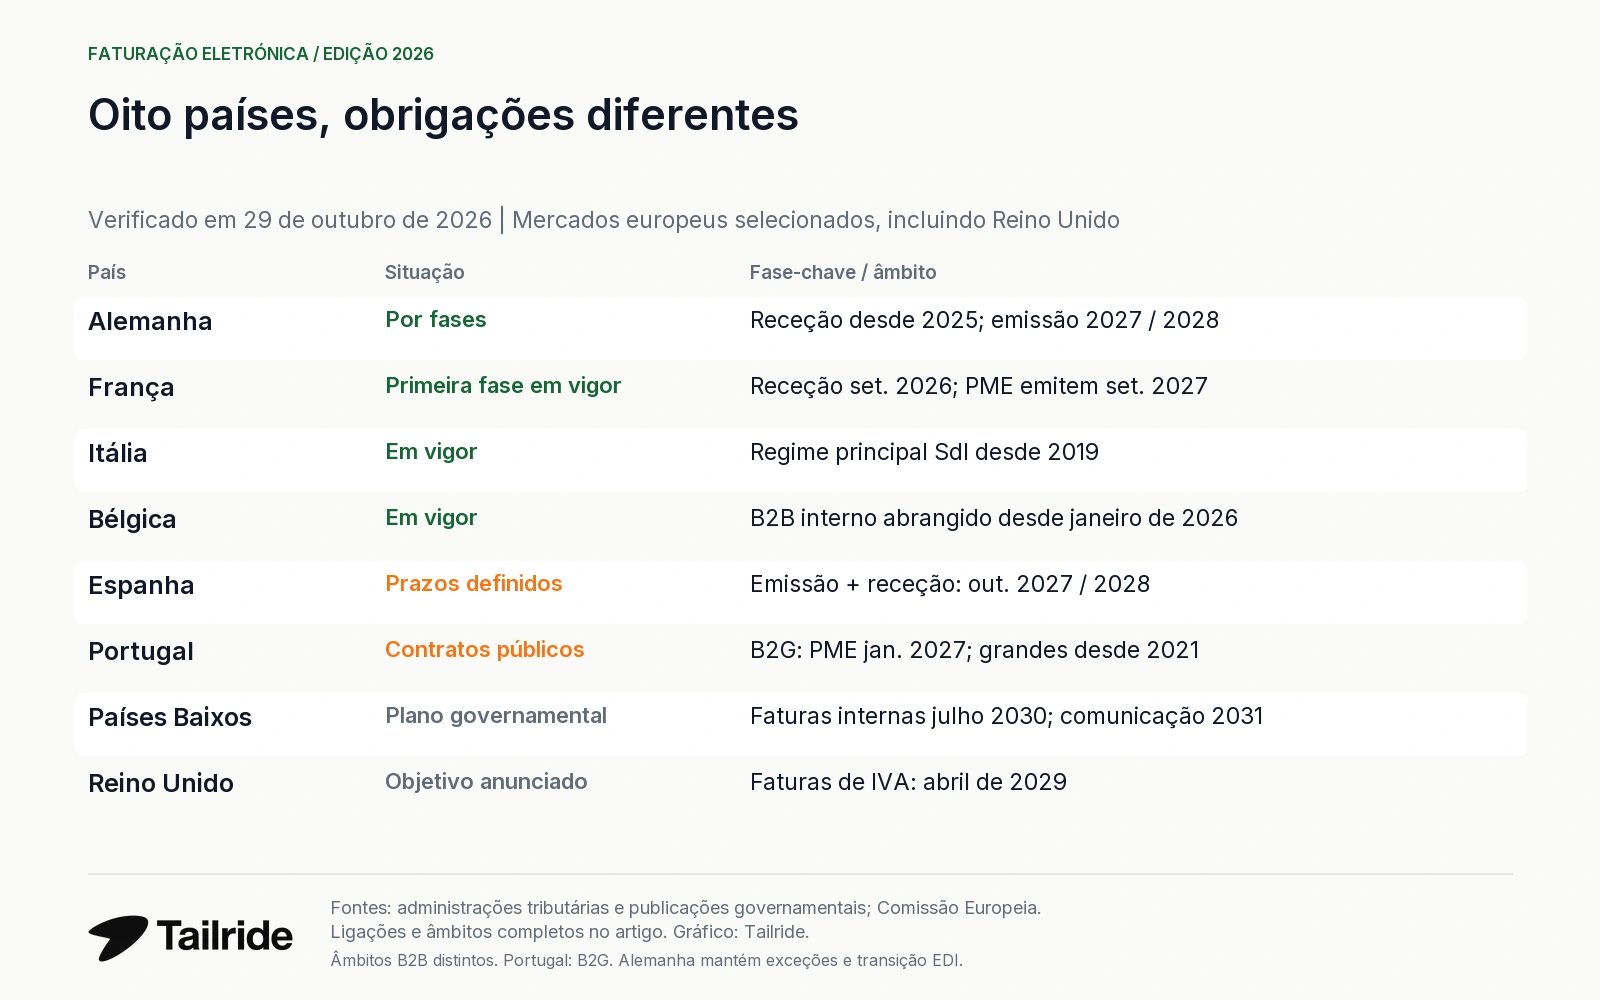
| País | Situação em 29 de outubro de 2026 | Data-chave ou próxima fase | Fonte oficial |
|---|---|---|---|
| Portugal | O prazo indicado refere-se a contratação pública | 1 de janeiro de 2027: fase B2G das microempresas e PME segundo o regime atual | eSPap, lei orçamental |
| Espanha | Fases B2B futuras definidas | 6 de outubro de 2027 acima de 8 milhões de euros de volume de operações IVA no ano anterior; restantes abrangidos em 6 de outubro de 2028 | AEAT |
| França | Receção obrigatória; grandes empresas e ETI já emitem | 1 de setembro de 2027: emissão das PME e microempresas | DGFiP |
| Alemanha | Receção obrigatória; emissão em transição | 1 de janeiro de 2027 acima de 800.000 € de volume de negócios do emitente no ano anterior; restantes abrangidos em 2028 | BMF |
| Itália | Regime nacional em vigor através do SdI | Regime principal desde 2019; restantes forfettari incluídos em 2024 | Autoridade tributária, forfettari |
| Bélgica | Emissão e receção estruturadas na quase totalidade das operações B2B nacionais abrangidas | Desde 1 de janeiro de 2026 | FPS Finance |
| Países Baixos | Plano governamental; legislação nacional em preparação | Previsto: faturação B2B em 1 de julho de 2030 e comunicação nacional em 1 de julho de 2031 | Governo |
| Reino Unido | Roteiro anunciado; regras detalhadas e legislação de execução pendentes | Objetivo: faturas de IVA eletrónicas em 1 de abril de 2029 | HMRC / DBT |
As etapas alemãs mantêm exceções de emissão e uma transição específica para determinados sistemas EDI até ao final de 2027. O quadro não é um inventário de todos os países ou de todas as exclusões setoriais.
Espanha: datas concretas para fornecedores e clientes
O Real Decreto 238/2026 define o quadro espanhol. A Orden HAC/1028/2026, em vigor desde 6 de outubro de 2026, iniciou a contagem dos prazos. A AEAT indica expressamente 6 de outubro de 2027 para emitentes acima de 8 milhões de euros de volume de operações para efeitos de IVA no ano anterior e 6 de outubro de 2028 para os restantes abrangidos. Real decreto, ordem ministerial, calendário AEAT.
A comunicação dos estados das faturas e dos pagamentos tem fases próprias. O prazo de 6 de outubro de 2029, para determinadas pessoas singulares e entidades em regime de atribuição de rendimentos, refere-se a essa comunicação. Não adia genericamente a emissão dos trabalhadores independentes para 2029. Nos primeiros doze meses da primeira fase, o PDF legível exigido aos grandes emitentes acompanha a fatura estruturada; não a substitui. AEAT.
França, Alemanha e Bélgica: receber e emitir têm regras diferentes
França exige receção desde 1 de setembro de 2026 às empresas abrangidas. As grandes empresas e ETI já emitem; as PME e microempresas seguem em setembro de 2027. A franchise en base de IVA não exclui automaticamente uma empresa da reforma. O circuito utiliza uma plateforme agréée; uma aplicação compatível pode estar ligada a essa plataforma sem ser ela própria uma entidade autorizada. DGFiP, plataformas.
A Alemanha exige capacidade de receção desde 1 de janeiro de 2025. Os Kleinunternehmer estão dispensados da emissão obrigatória, mas têm de poder receber. Também existem exceções para pequenas faturas até 250 € brutos. Um registo de IVA alemão de uma empresa estrangeira não equivale, por si só, a estabelecimento no país. BMF.
Na Bélgica, a isenção de IVA das pequenas empresas não elimina, por si só, a obrigação de troca estruturada. Existem exclusões específicas, nomeadamente para atividades exclusivamente isentas ao abrigo do artigo 44 e empresas estrangeiras sem estabelecimento estável belga. As regras alemãs e belgas para pequenas empresas não são intercambiáveis. Âmbito belga.
B2B, B2G e comunicação fiscal: distinguir três obrigações
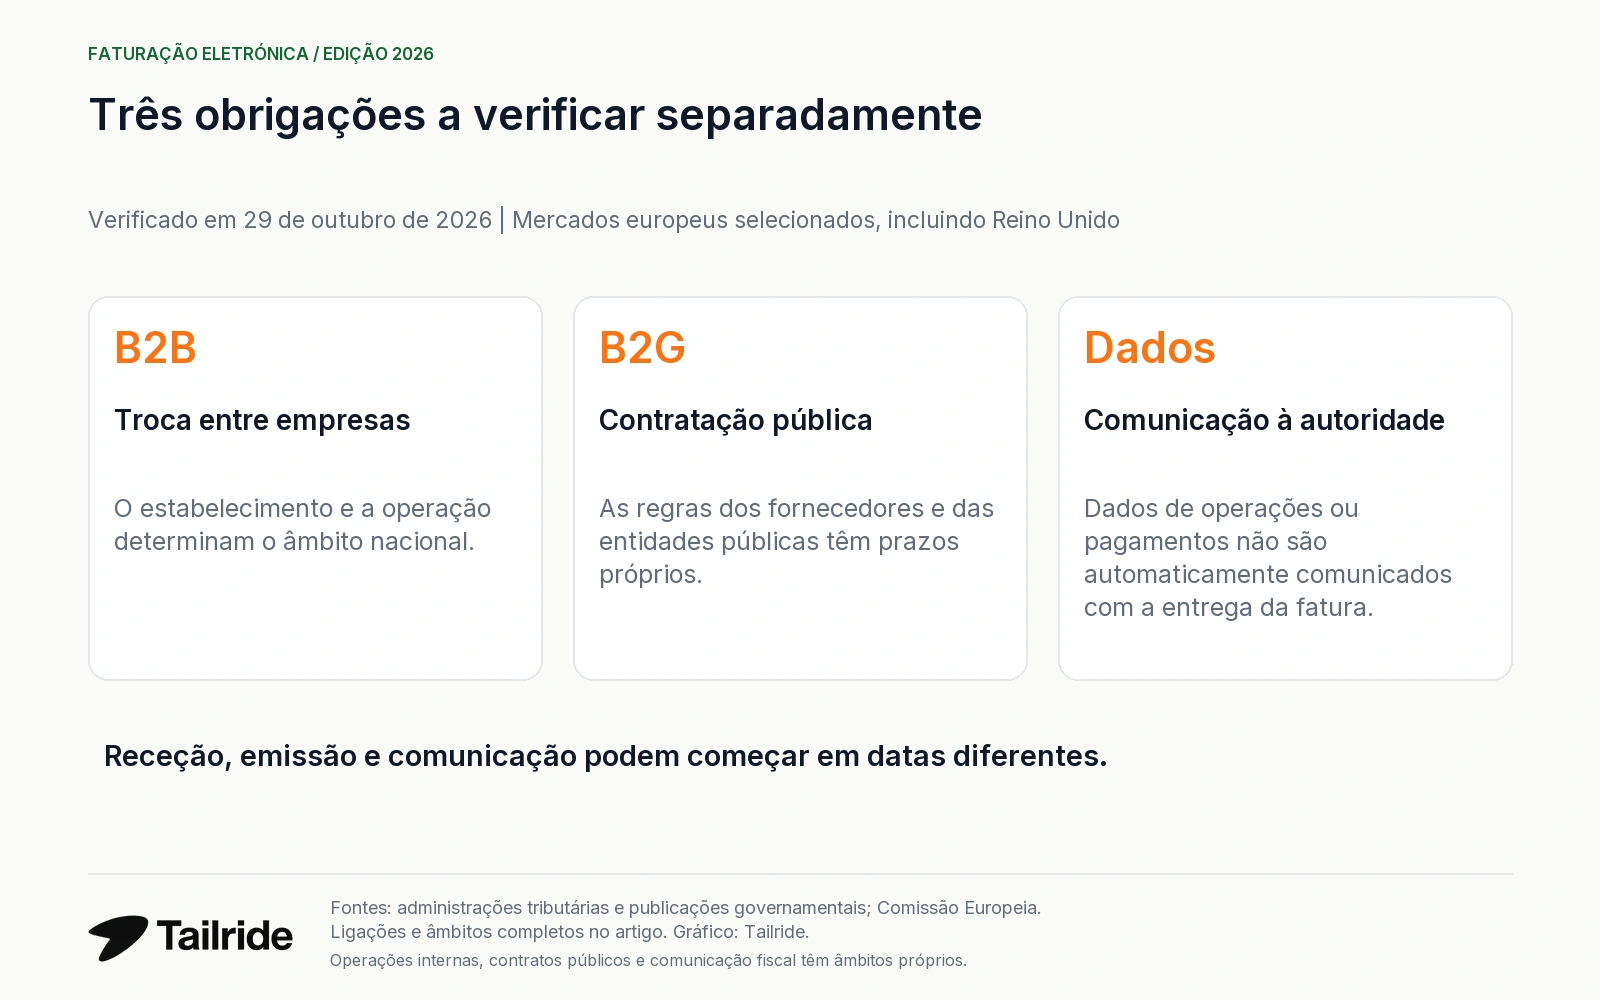
| Área | O que regula | O que não permite concluir |
|---|---|---|
| B2B | Troca de faturas entre empresas dentro do âmbito nacional | Que todos os fornecedores estrangeiros estão automaticamente abrangidos |
| B2G | Faturação de contratos públicos abrangidos | Que o mesmo prazo se aplica a clientes privados |
| Comunicação fiscal | Envio de dados de operações ou pagamentos à autoridade | Que entregar a fatura cumpre todas as obrigações de comunicação |
A diretiva europeia de faturação eletrónica na contratação pública exige que as entidades adjudicantes abrangidas recebam e processem faturas conformes. Não cria, por si só, uma obrigação universal de emissão para todos os fornecedores em todas as operações. As regras nacionais adicionais têm de ser verificadas. Comissão Europeia.
O que significa ViDA em 2030?
O pacote VAT in the Digital Age prevê, a partir de 1 de julho de 2030, comunicação digital baseada em faturação eletrónica para as operações B2B transfronteiriças abrangidas. Não estabelece uma única data para todas as operações internas da União Europeia. Os sistemas nacionais de comunicação em tempo real já existentes deverão alinhar-se com o modelo europeu até 1 de janeiro de 2035. Calendário ViDA.
Os Países Baixos preveem faturação B2B interna em julho de 2030 e comunicação interna em julho de 2031, com legislação ainda em preparação. O Reino Unido aponta para abril de 2029 e prevê os detalhes entre outubro de 2027 e abril de 2028. O seu roteiro não estabelece automaticamente comunicação fiscal em tempo real em 2029. Países Baixos, Reino Unido.
Os canais de transmissão também variam
| País | Via no regime nacional descrito |
|---|---|
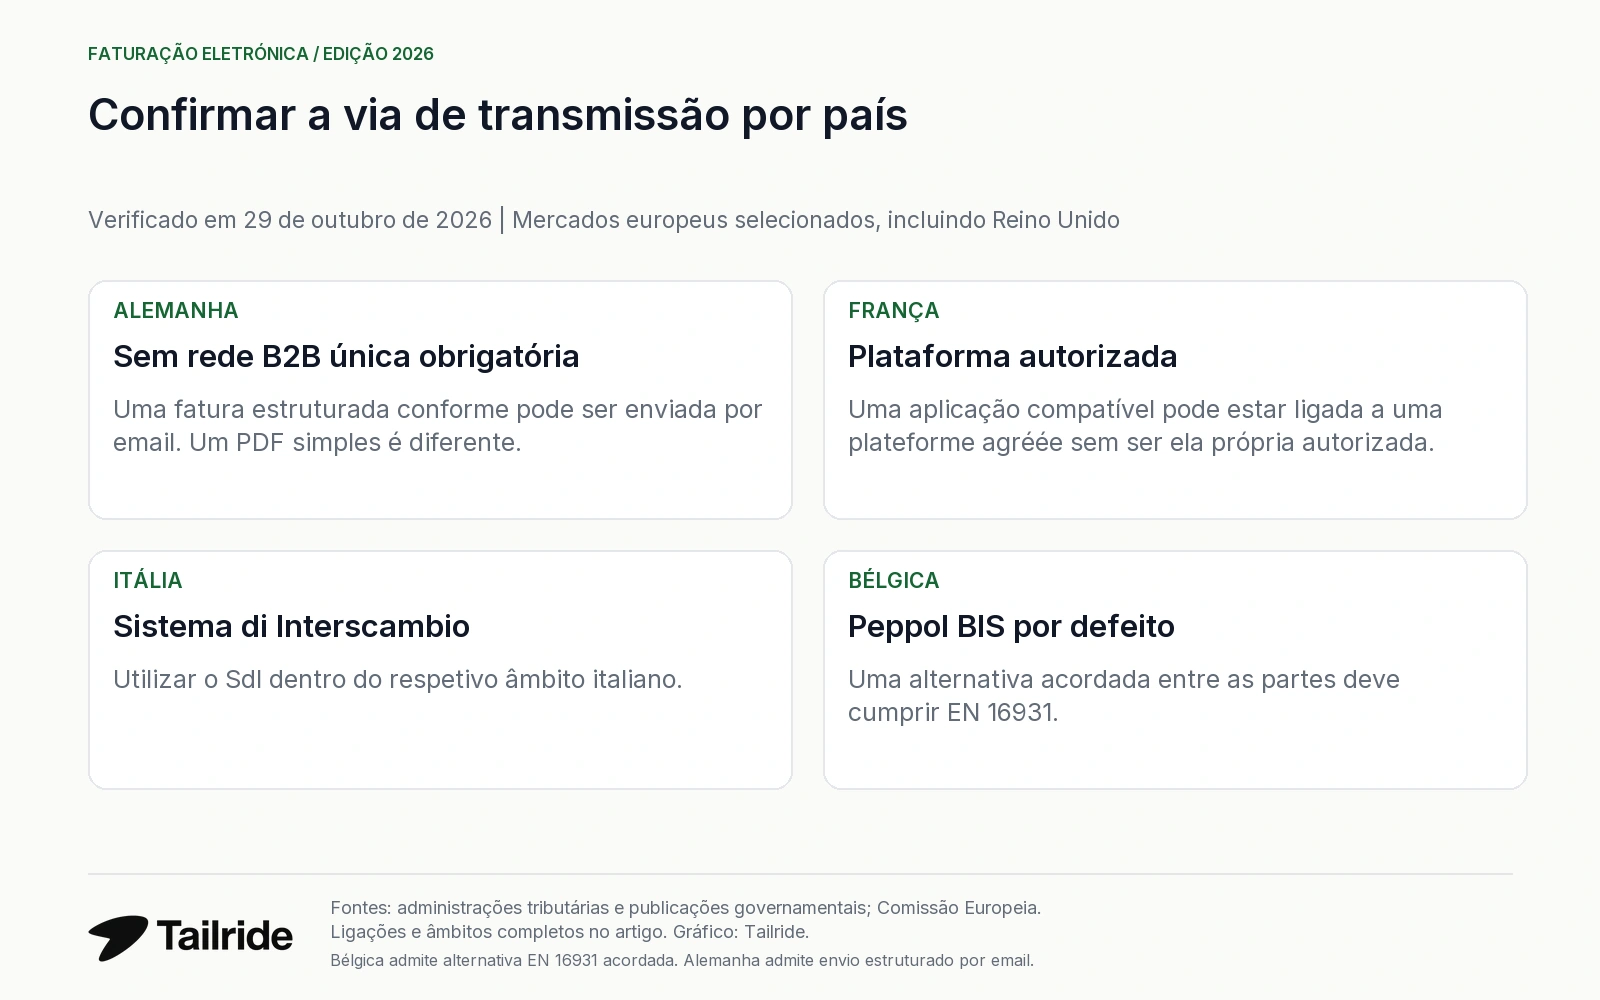
| Alemanha | Sem rede B2B única obrigatória; uma fatura estruturada conforme pode seguir por email |
| França | Plataforma autorizada, com possibilidade de ligação de soluções compatíveis |
| Itália | Sistema di Interscambio dentro do respetivo âmbito SdI |
| Bélgica | Peppol BIS por defeito; alternativa acordada se cumprir EN 16931 |
Fontes: BMF, DGFiP, Agenzia delle Entrate, FPS Finance. Em Itália, o regime principal está em vigor desde 2019 e inclui os restantes forfettari desde 2024. Um canal nacional não deve ser tratado como solução automática para todos os países. Forfettari.
Como determinar o prazo da sua empresa
-
Identificar a entidade e o estabelecimento. Não decidir apenas pelo número de IVA.
-
Classificar as operações. Separar B2B interno, transfronteiriço, contratação pública e consumidores.
-
Aplicar a categoria e as exceções locais. Usar o período de volume de negócios exigido em cada país.
-
Separar receção, emissão e comunicação. Atribuir responsáveis e datas a cada obrigação.
-
Confirmar o canal e os originais. Documentar a transmissão, os ficheiros preservados e a conservação legal aplicável.
Segundo a documentação, o Tailride lê ficheiros estruturados compatíveis, preserva o XML original e apresenta uma vista PDF legível. A importação de um ficheiro não demonstra, por si só, o cumprimento de todas as exigências nacionais de transmissão, comunicação ou arquivo legal. Documentação do Tailride. O guia de ZUGFeRD, Factur-X e XRechnung explica o tratamento dos ficheiros; o artigo de estatísticas de faturação eletrónica reúne dados de adoção e volumes.
Perguntas frequentes
O prazo de janeiro de 2027 aplica-se a todo o B2B português?
Não decorre das fontes aqui citadas. O prazo analisado é o das microempresas e PME fornecedoras de contratos públicos. Deve verificar-se o âmbito da operação. eSPap, lei orçamental.
Os PDF deixam de ser documentos válidos em qualquer contexto em 2027?
Não se deve fazer essa generalização. A disposição verificada aceita PDF como faturas eletrónicas para efeitos fiscais até ao fim de 2026. A aplicação posterior exige consultar a legislação então vigente e distinguir validade fiscal, formato estruturado e exigências contratuais. Artigo 95.º.
Uma microempresa pode estar dispensada de emitir e obrigada a receber noutro país?
Sim. Os Kleinunternehmer alemães são um exemplo explícito. Em França, a fase de receção das PME também antecede a sua emissão obrigatória. BMF, DGFiP.
A UE impõe uma data única em 2026?
Não. Os calendários nacionais diferem. A fase ViDA de julho de 2030 refere-se ao modelo comum para operações B2B transfronteiriças abrangidas, não a uma obrigação interna universal em 2026. Comissão Europeia.
Âmbito e método de verificação
Foram consultadas fontes legislativas, administrações tributárias e publicações governamentais com verificação em 29 de outubro de 2026. Os planos são identificados como planos. As imagens apresentam requisitos e calendários, não estimativas de adoção. Este guia não detalha todas as exceções setoriais, contratos públicos ou normas de conservação. Prazos sujeitos a futuras prorrogações devem ser novamente confirmados em legislação publicada antes da implementação.
Fontes e legislação oficial
-
Diário da República - Lei n.º 73-A/2025, artigos 95.º e 260.º (PDF, pp. 59, 114)
-
Agenzia delle Entrate - Fatturazione elettronica dal 1° gennaio 2019 (PDF)
-
FiscoOggi / Agenzia delle Entrate - Forfettari e fatturazione elettronica, 15/02/2023 (PDF)
-
Belgian FPS Finance - Structured electronic invoices compulsory from 2026
-
Rijksoverheid - Kabinet kiest voor invoering e-facturatie en rapportage, 11/09/2026
-
HMRC / DBT - Roadmap for e-invoicing implementation, 28/10/2026
-
SPF Finances - Pour qui la facturation électronique devient-elle obligatoire ?
-
European Commission - Compliance with the eInvoicing Directive
-
Tailride - Invoices: structured files, originals and PDF previews
