E-facturatie verplicht in 2026? Nederland en Europese deadlines
Is e-facturatie verplicht in Nederland? Bekijk de bestaande overheidseisen, het kabinetsplan voor 2030 en 2031 en Europese deadlines met officiële bronnen.

Door Tailride · Bronnen gecontroleerd op 29 oktober 2026
In Nederland geldt in 2026 geen algemene binnenlandse B2B-plicht op basis van het nieuwe kabinetsplan. Het kabinet wil e-facturatie voor binnenlandse zakelijke transacties invoeren op 1 juli 2030, gevolgd door binnenlandse digitale rapportage op 1 juli 2031. Het nationale wetsvoorstel wordt nog uitgewerkt en wordt naar verwachting vóór de zomer van 2027 bij de Tweede Kamer ingediend. Aankondiging van 11 september 2026.
Voor leveranciers van de overheid bestaan al eerdere eisen. Die mogen niet worden verward met het nieuwe plan voor de private markt. Deze gids, gecontroleerd op 29 oktober 2026, behandelt Nederland en vergelijkt acht Europese markten, waaronder het Verenigd Koninkrijk. Geldende verplichtingen, vastgestelde toekomstige termijnen en overheidsplannen blijven herkenbaar gescheiden.
Wanneer wordt e-facturatie verplicht in Nederland?
| Datum | Regel of aangekondigde stap | Status en reikwijdte |
|---|---|---|
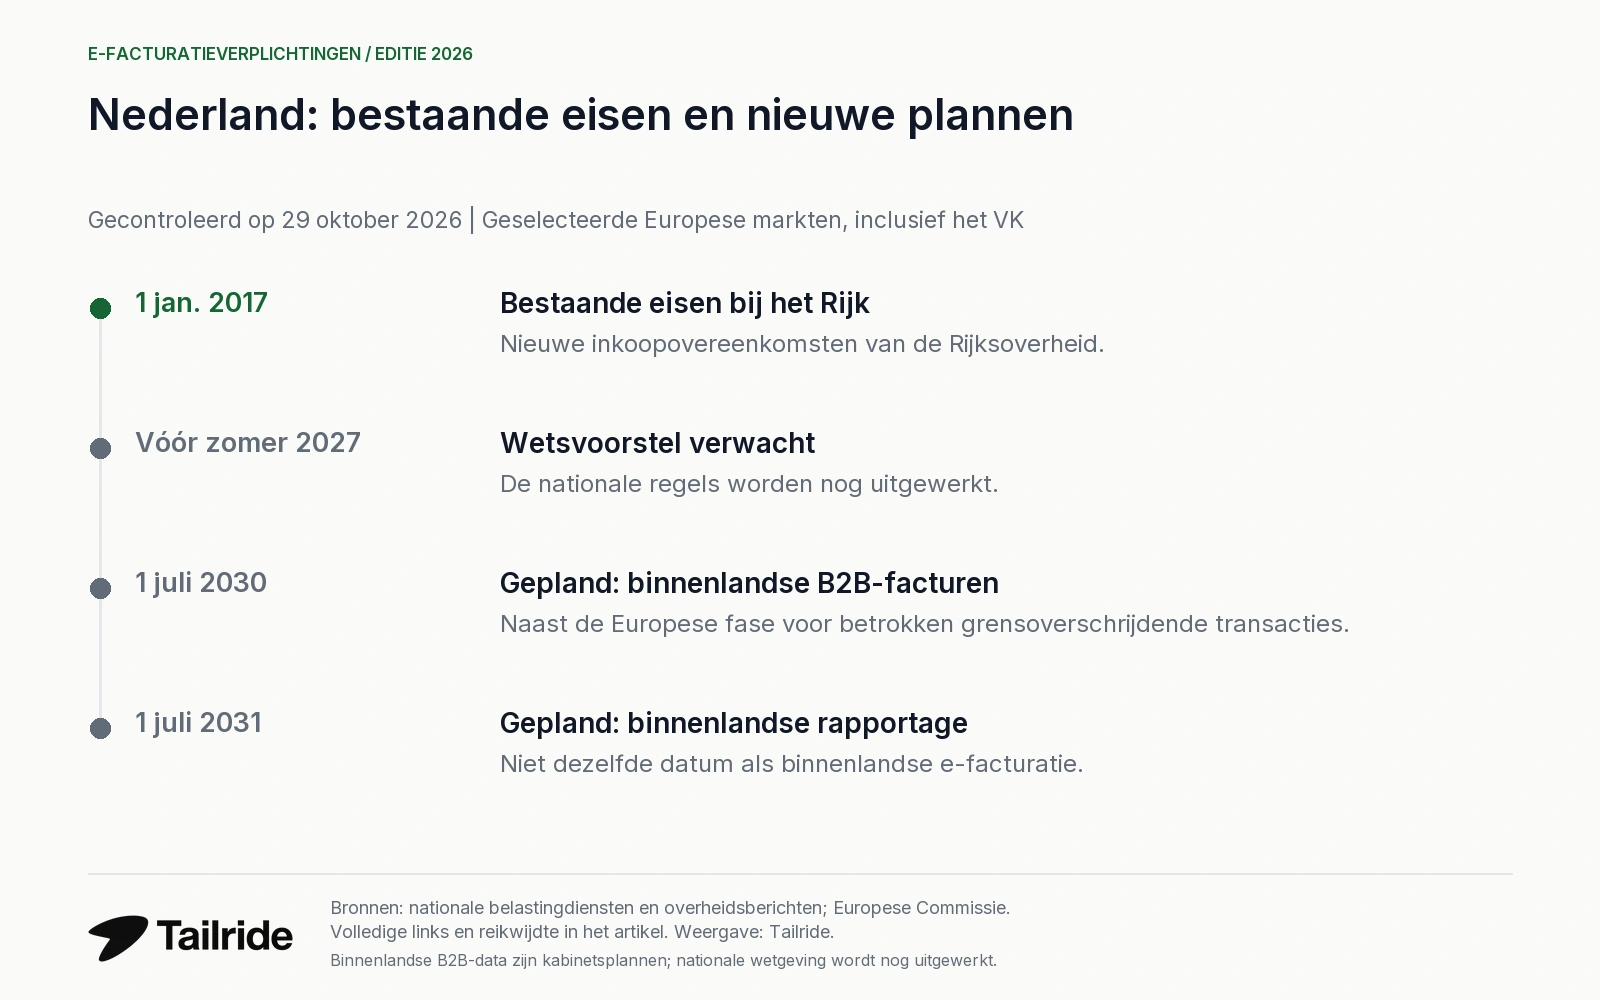
| 1 januari 2017 | E-facturatie bij nieuwe inkoopovereenkomsten van de Rijksoverheid | Bestaande leveranciersverplichting voor deze overheidscontracten |
| 18 april 2019 | Ontvangen en verwerken van e-facturen volgens de Europese norm door betrokken aanbestedende diensten | Bestaande B2G-regels; geen algemene private B2B-plicht |
| Vóór de zomer van 2027 | Indiening nationaal wetsvoorstel verwacht | Planning van het kabinet |
| 1 juli 2030 | Binnenlandse B2B-e-facturatie | Kabinetsplan; wettelijke uitwerking volgt |
| 1 juli 2031 | Binnenlandse digitale rapportage | Kabinetsplan; ander tijdstip dan e-facturatie |
Bronnen: Logius over bestaande overheidseisen en Rijksoverheid over het nieuwe plan. De Europese rapportagefase voor de betrokken grensoverschrijdende B2B-transacties begint volgens ViDA in juli 2030; het Nederlandse plan voor binnenlandse rapportage noemt juli 2031.
Geldt de verplichting al voor iedere Nederlandse ondernemer?
Nee. De aangekondigde binnenlandse B2B-hervorming is op de peildatum nog geen volledig uitgewerkte nationale verplichting voor iedere ondernemer. Bestaande overheidscontracten en afspraken met klanten kunnen wel al e-facturatie vereisen. Stel daarom eerst vast of het om een wettelijke B2B-regel, een B2G-contract of een contractuele klantwens gaat. Rijksoverheid, Logius.
Hoe zit het met de kleineondernemersregeling?
In het kabinetsbericht staat dat ondernemers binnen de KOR, met een omzet van maximaal €20.000 per kalenderjaar, uitgezonderd blijven. Dat beschrijft de aangekondigde opzet. De uiteindelijke wettelijke bepalingen en hun voorwaarden moeten bij de invoering opnieuw worden gecontroleerd; een nieuwsbericht vervangt de nationale implementatiewet niet. Kabinetsbericht.
Waarom zijn 2030 en 2031 verschillende data?
Het kabinet wil binnenlandse factuuruitwisseling en binnenlandse fiscale rapportage in afzonderlijke stappen invoeren. Een factuur aan een afnemer sturen is iets anders dan voorgeschreven transactiegegevens aan de Belastingdienst melden. De twee processen kunnen op dezelfde gegevens steunen, maar hebben niet automatisch dezelfde ingangsdatum. Toelichting onder «Binnen Nederland».
E-facturatieverplichtingen per land
| Land | Situatie op 29 oktober 2026 | Belangrijke datum of volgende fase | Officiële bron |
|---|---|---|---|
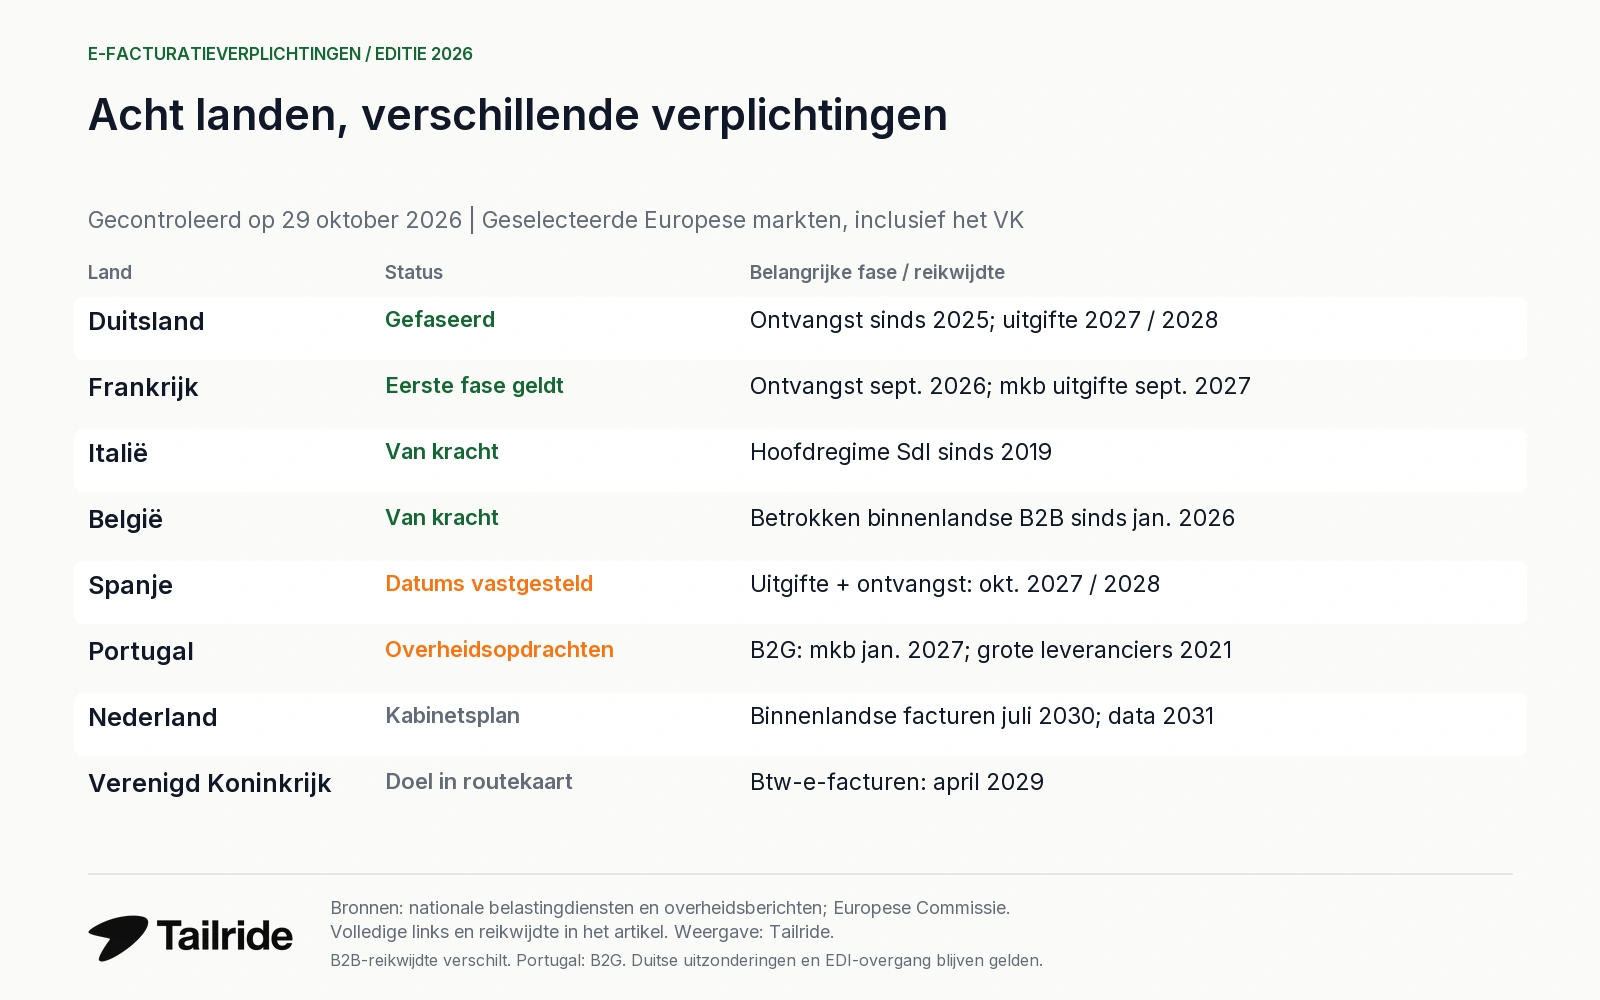
| Nederland | Kabinetsplan; nationale wet in voorbereiding | Gepland: binnenlandse B2B-e-facturatie op 1 juli 2030, rapportage op 1 juli 2031 | Rijksoverheid |
| België | Gestructureerd verzenden en ontvangen voor vrijwel alle betrokken binnenlandse B2B-transacties | Sinds 1 januari 2026 | FPS Finance |
| Duitsland | Ontvangst verplicht; uitgifte in overgangsfase | 1 januari 2027 boven €800.000 omzet van de uitreiker in het voorgaande jaar; overige betrokken uitreikers in 2028 | BMF |
| Frankrijk | Ontvangst verplicht; grote bedrijven en ETI moeten al uitreiken | 1 september 2027: uitreiken door mkb en micro-ondernemingen | DGFiP |
| Italië | Binnenlands stelsel via SdI geldt al | Hoofdregime sinds 2019; resterende forfettari sinds 2024 inbegrepen | Belastingdienst, forfettari |
| Spanje | Toekomstige B2B-fasen vastgesteld | 6 oktober 2027 boven €8 miljoen btw-omzet in het voorgaande kalenderjaar; overige betrokken ondernemers op 6 oktober 2028 | AEAT |
| Portugal | Genoemde datum betreft overheidsopdrachten | 1 januari 2027: B2G-fase voor micro-ondernemingen en mkb volgens de huidige regels | eSPap, begrotingswet |
| Verenigd Koninkrijk | Routekaart aangekondigd; details en uitvoeringsregels volgen | Doel: elektronische btw-facturen vanaf 1 april 2029 | HMRC / DBT |
Bij Duitsland blijven uitzonderingen op de uitgifteplicht en een bijzondere overgang voor bepaalde EDI-systemen tot eind 2027 van belang. De vergelijking omvat geselecteerde landen en is geen uitputtende lijst van alle sectorale uitzonderingen.
België: verplicht sinds 2026, ook voor veel kleine ondernemingen
België verlangt sinds 1 januari 2026 gestructureerde elektronische facturen voor vrijwel alle binnenlandse B2B-transacties binnen de vastgestelde reikwijdte. Een gewone pdf per e-mail is daarvoor niet de standaardconforme oplossing. Peppol BIS is de gebruikelijke route; partijen mogen een alternatief overeenkomen als dat voldoet aan EN 16931. Officiële uitleg.
De Belgische btw-vrijstelling voor kleine ondernemingen betekent niet automatisch vrijstelling van de gestructureerde factuurplicht. Specifieke uitzonderingen gelden onder meer voor ondernemingen met uitsluitend onder artikel 44 vrijgestelde activiteiten en buitenlandse ondernemingen zonder Belgische vaste inrichting. Een Belgisch btw-nummer alleen beslecht dus niet iedere situatie. Belgische reikwijdte.
Dit verschil is praktisch voor Nederlandse leveranciers en groepen met een Belgische entiteit. Bepaal welke vestiging aan de transactie deelneemt voordat u de Belgische datum op de hele organisatie toepast.
Duitsland en Frankrijk: ontvangst loopt voor op uitgifte
Duitse binnenlandse ondernemingen moeten sinds 1 januari 2025 e-facturen kunnen ontvangen. De algemene overgang voor uitgifte loopt tot eind 2026; bij maximaal €800.000 omzet van de uitreiker in het voorgaande jaar is dat eind 2027. Kleinunternehmer zijn uitgezonderd van verplichte uitgifte, maar moeten wel kunnen ontvangen. Voor kleine facturen tot €250 bruto en andere specifieke gevallen bestaan eveneens uitzonderingen. BMF.
Frankrijk heeft op 1 september 2026 de ontvangstfase voor betrokken ondernemingen ingevoerd, samen met uitgifte door grote ondernemingen en ETI. Mkb en micro-ondernemingen volgen voor uitgifte op 1 september 2027. Ook ondernemingen onder de franchise en base kunnen binnen de hervorming vallen. DGFiP.
Voor de Franse uitwisseling is het kader van de plateforme agréée van belang. Een compatibele boekhoudapplicatie kan hierop aansluiten zonder zelf een goedgekeurd platform te zijn. Platformrollen.
Spanje en Portugal: vermijd een verkeerd soort deadline
Spanje heeft met Real Decreto 238/2026 en de op 6 oktober 2026 ingegane Orden HAC/1028/2026 concrete B2B-datums: 6 oktober 2027 boven €8 miljoen btw-omzet in het voorgaande kalenderjaar en 6 oktober 2028 voor de overige betrokken ondernemers. Besluit, ministeriële regeling, AEAT-kalender.
Een latere fase op 6 oktober 2029 betreft de melding van factuur- en betaalstatus door bepaalde natuurlijke personen en entiteiten met inkomenstoerekening. Die datum schuift hun uitgifteplicht niet algemeen door naar 2029. Een tijdens de eerste twaalf maanden vereiste leesbare pdf van grote uitreikers is een aanvulling op de gestructureerde factuur. AEAT.
Portugal kent onder de gecontroleerde regels een B2G-stap voor micro-ondernemingen en mkb op 1 januari 2027; grote leveranciers zijn al sinds 2021 betrokken. Los daarvan worden pdf-facturen voor fiscale doeleinden tijdelijk erkend tot 31 december 2026. Dat maakt een pdf niet automatisch een conforme gestructureerde overheidsfactuur en stelt geen algemene Portugese B2B-plicht voor 2027 vast. eSPap, wet 73-A/2025, artikelen 95 en 260.
B2B, B2G en fiscale rapportage zijn aparte verplichtingen
| Onderdeel | Wat het regelt | Wat daar niet automatisch uit volgt |
|---|---|---|
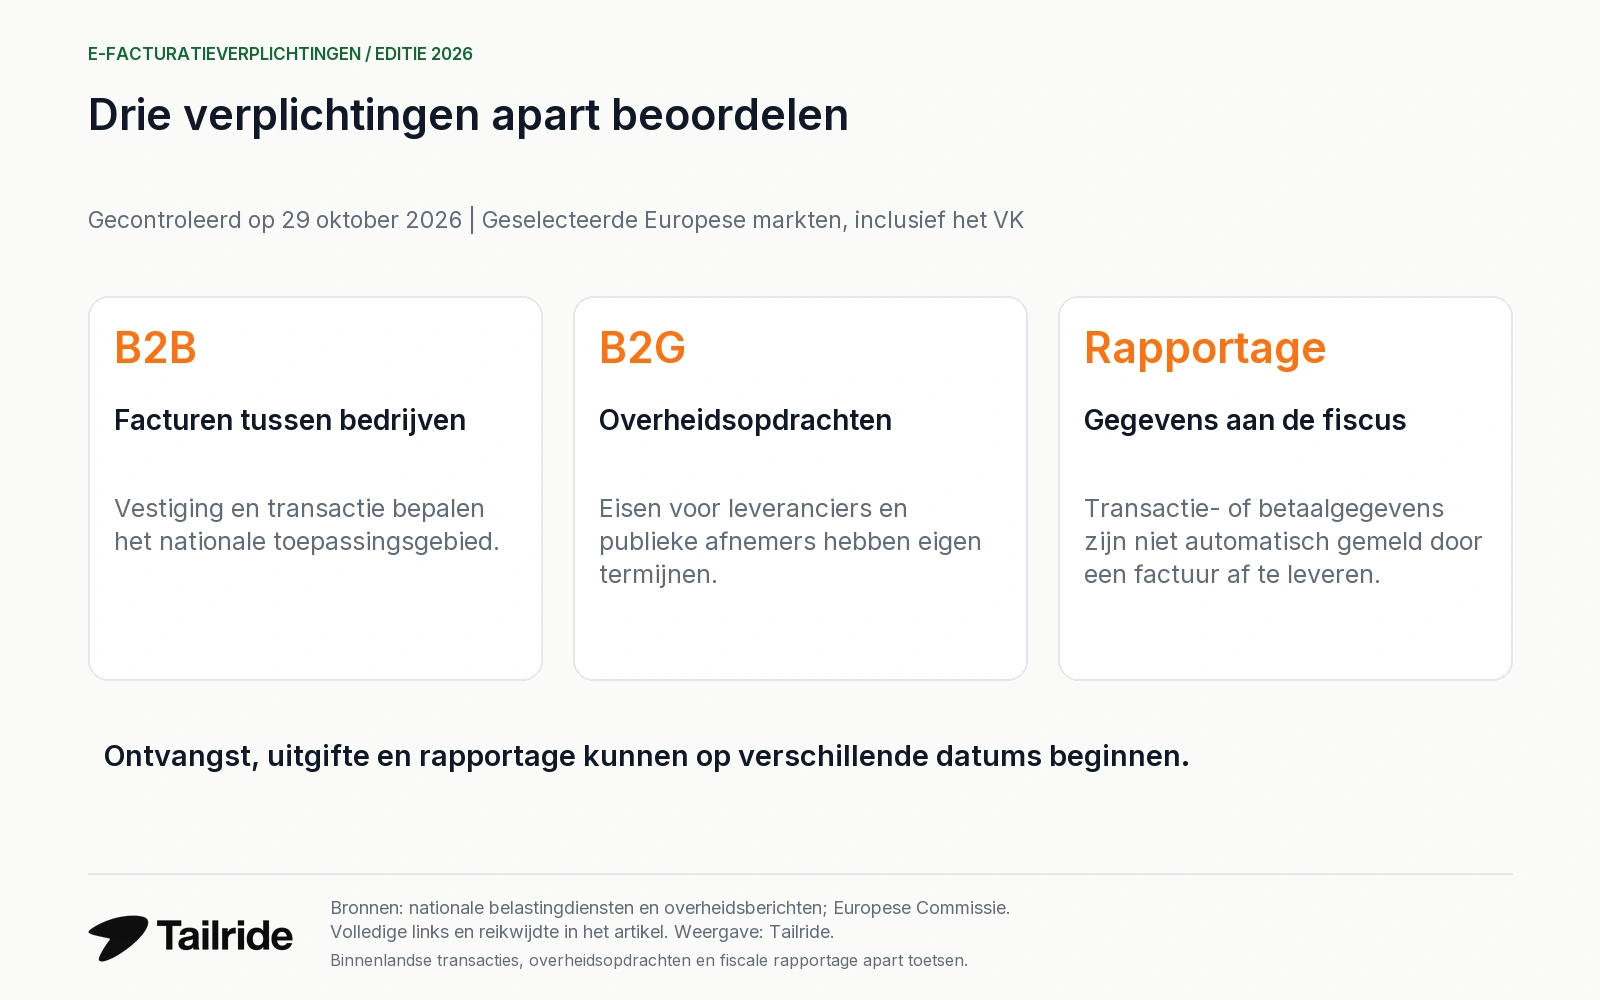
| B2B | Factuuruitwisseling tussen ondernemingen binnen het nationale toepassingsgebied | Iedere buitenlandse leverancier valt onder dezelfde plicht |
| B2G | Facturen bij betrokken overheidsopdrachten | Private afnemers gebruiken hetzelfde portaal of dezelfde termijn |
| Fiscale rapportage | Voorgeschreven transactie- of betaalgegevens aan een autoriteit leveren | Het afleveren van een factuur voldoet aan alle meldplichten |
De Europese richtlijn voor e-facturatie bij overheidsopdrachten verplicht betrokken aanbestedende diensten conforme facturen te ontvangen en verwerken. Daarmee is niet iedere leverancier in Europa bij iedere transactie tot uitgifte verplicht; aanvullende nationale regels blijven bepalend. Europese Commissie.
ViDA 2030: Europese rapportage is geen uniforme binnenlandse deadline
Volgens VAT in the Digital Age start op 1 juli 2030 digitale rapportage op basis van e-facturatie voor de betrokken grensoverschrijdende B2B-transacties. Bestaande binnenlandse systemen voor realtime rapportage moeten uiterlijk 1 januari 2035 op het Europese model aansluiten. De nationale uitgifte- en ontvangstverplichtingen hebben daarnaast hun eigen reikwijdte. ViDA-tijdlijn.
Ook buiten de EU zijn aankondigingen nog niet hetzelfde als een complete uitvoeringsregeling. De Britse routekaart van 28 oktober 2026 noemt 1 april 2029 als doel voor btw-e-facturen en verwacht details tussen oktober 2027 en april 2028. Mogelijke digitale rapportage wordt apart besproken; er volgt niet automatisch een realtime meldplicht uit de factuurdatum. Britse routekaart.
Welke verzendroute is vereist?
| Land | Route binnen het beschreven nationale stelsel |
|---|---|
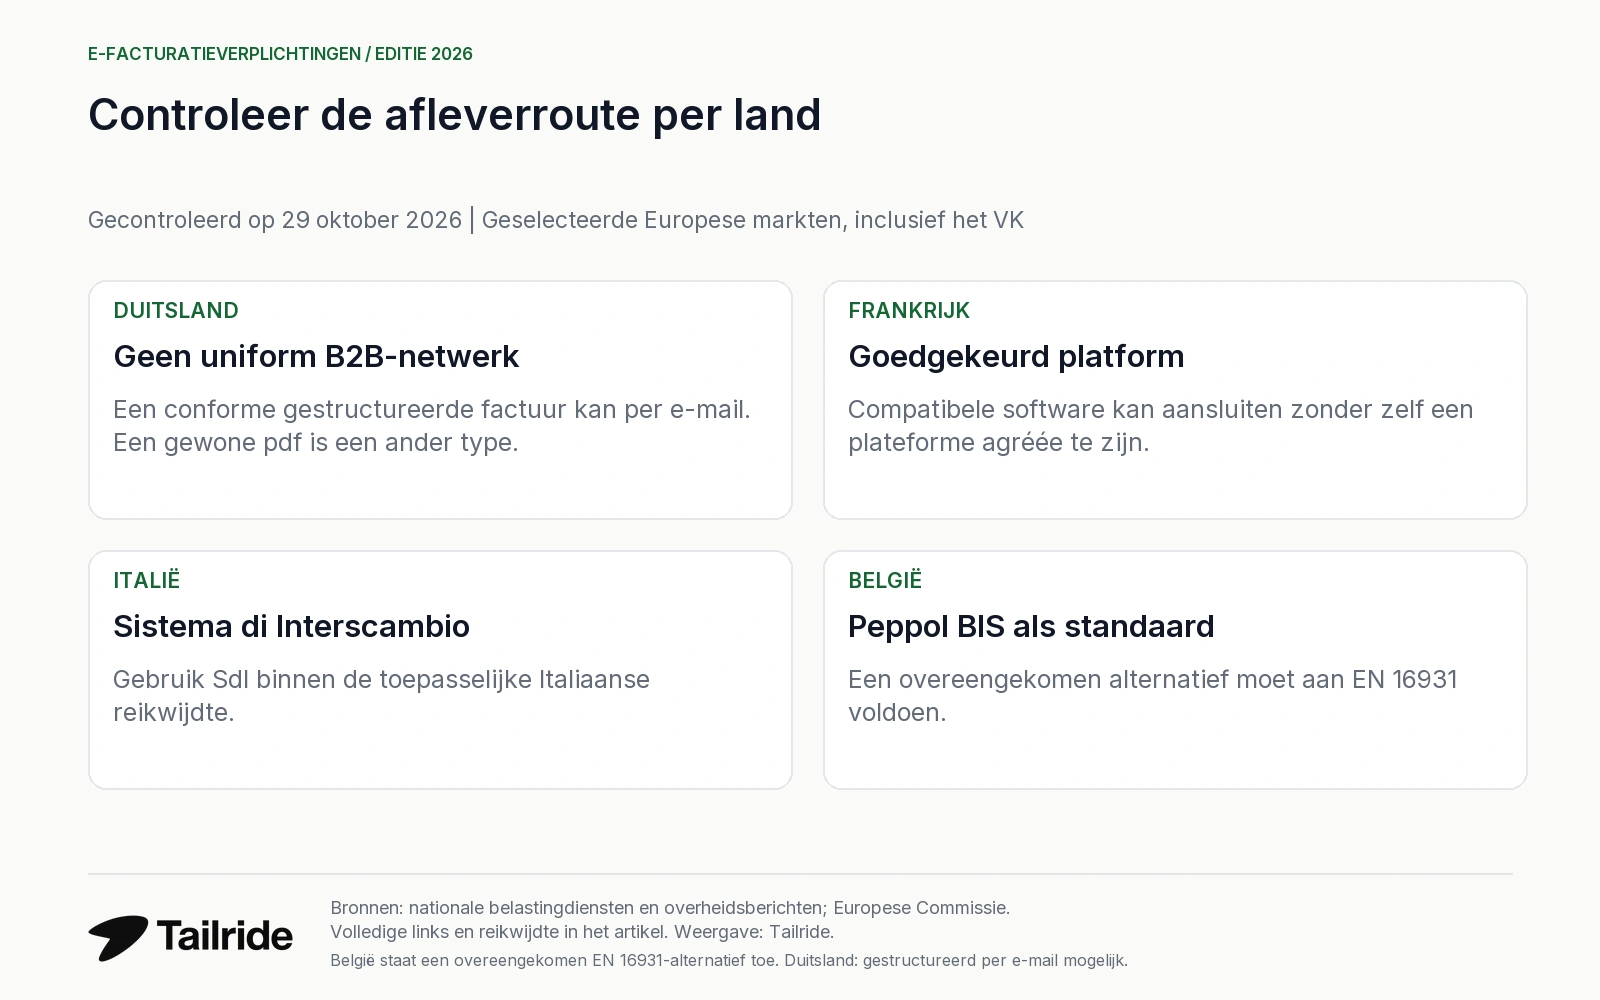
| Duitsland | Geen verplicht uniform B2B-netwerk; een conforme gestructureerde factuur kan per e-mail |
| Frankrijk | Goedgekeurd platform; compatibele software kan daarop aansluiten |
| Italië | Sistema di Interscambio binnen de SdI-reikwijdte |
| België | Peppol BIS als standaard; overeengekomen alternatief moet EN 16931 volgen |
Bronnen: BMF, DGFiP, Agenzia delle Entrate, FPS Finance. Een goed bestand en een wettelijk vereiste afleverroute zijn verschillende controlepunten.
Zo bepaalt u wat uw organisatie moet voorbereiden
-
Identificeer de entiteit en vestiging. Ga niet uitsluitend af op een btw-registratie.
-
Splits de transacties. Maak onderscheid tussen binnenlands B2B, grensoverschrijdend, overheid en consumenten.
-
Controleer categorie, omzetperiode en uitzonderingen. Pas geen buitenlandse kleineondernemersregeling toe op een ander land.
-
Plan ontvangst, uitgifte en rapportage afzonderlijk. Geef elk onderdeel een verantwoordelijke en datum.
-
Controleer de route en de originele bestanden. Leg vast wie uitwisseling, bewaring en eventuele meldingen uitvoert.
Tailride beschrijft het lezen van ondersteunde gestructureerde bestanden, het bewaren van de oorspronkelijke XML en een leesbare pdf-weergave. Een bestandsimport toont op zichzelf niet aan dat alle nationale uitwisselings-, rapportage- of wettelijke archiefeisen zijn vervuld. Tailride-documentatie. De gids voor ZUGFeRD, Factur-X en XRechnung behandelt de bestanden; het artikel met e-facturatiestatistieken behandelt gebruik en volumes.
Veelgestelde vragen
Moet iedere Nederlandse ondernemer in 2026 al via Peppol factureren?
Niet op basis van het nieuwe algemene binnenlandse B2B-plan. Bestaande overheidscontracten en klantafspraken kunnen wel eisen stellen. De wettelijke uitwerking van het nieuwe plan volgt nog. Rijksoverheid, Logius.
Is de Nederlandse rapportagedatum ook 1 juli 2030?
Voor de geplande binnenlandse rapportage noemt het kabinet 1 juli 2031. De Europese fase voor betrokken grensoverschrijdende transacties is juli 2030. Deze twee moeten uit elkaar worden gehouden. Rijksoverheid, Commissie.
Is een pdf per e-mail een gestructureerde e-factuur?
Een gewone pdf is dat niet alleen doordat hij elektronisch wordt verzonden. Een hybride pdf met ingebedde gestructureerde gegevens is een ander type bestand. Controleer het vereiste formaat én de route van de toepasselijke regeling. BMF, Belgische toelichting.
Mag een klant al eerder een e-factuur vragen?
Een contractuele eis is te onderscheiden van een algemene wettelijke plicht. Bij overheidsopdrachten kunnen bestaande eisen gelden voordat de nieuwe private B2B-regels ingaan. Logius.
Reikwijdte en broncontrole
Deze gids gebruikt wetgeving, belastingdiensten en officiële overheidsberichten, gecontroleerd op 29 oktober 2026. Plannen worden niet als afgeronde nationale wetgeving gepresenteerd. De afbeeldingen tonen vereisten en tijdlijnen, geen gebruikspercentages of voorspellingen. Niet iedere sectorale uitzondering, overheidsopdracht of bewaarplicht wordt uitgewerkt. Controleer de dan geldende officiële teksten opnieuw voordat u een invoeringsbesluit neemt.
Bronnen en officiële toelichting
-
Rijksoverheid - Kabinet kiest voor invoering e-facturatie en rapportage, 11/09/2026
-
Belgian FPS Finance - Structured electronic invoices compulsory from 2026
-
Agenzia delle Entrate - Fatturazione elettronica dal 1° gennaio 2019 (PDF)
-
FiscoOggi / Agenzia delle Entrate - Forfettari e fatturazione elettronica, 15/02/2023 (PDF)
-
Diário da República - Lei n.º 73-A/2025, artigos 95.º e 260.º (PDF, pp. 59, 114)
-
HMRC / DBT - Roadmap for e-invoicing implementation, 28/10/2026
-
SPF Finances - Pour qui la facturation électronique devient-elle obligatoire ?
-
European Commission - Compliance with the eInvoicing Directive
-
Tailride - Invoices: structured files, originals and PDF previews
