E-Rechnung: Statistiken 2026 zu Nutzung, Volumen und Ländern
Statistiken 2026 zur E-Rechnung: Deutschland im EU-Vergleich, Nutzung nach Unternehmensgröße und belegte Rechnungsvolumen. Mit Quellen, Tabellen und Grafiken.

Von Tailride · Quellen geprüft am 22. Oktober 2026
24,41 % der deutschen Unternehmen mit mindestens zehn Beschäftigten versendeten strukturierte E-Rechnungen, verglichen mit 38,68 % in der EU-27. Das ist der jüngste vergleichbare Wert der hier abgerufenen Eurostat-Reihe: Die Erhebung trägt das Jahr 2023, fragt aber nach dem Rechnungsversand 2022. Sie misst Unternehmen, nicht den Anteil elektronischer Rechnungen am gesamten Rechnungsvolumen. Eurostat; Fragebogen
Aktuellere Betriebsdaten zeigen ein anderes Bild des Transaktionsumfangs: Nach eigenen Angaben verarbeitete DATEV 2025 mehr als 64 Millionen E-Rechnungen. Das ist eine Anbieterkennzahl und keine Vollerhebung des deutschen Marktes. DATEV
Diese Ausgabe 2026 trennt Nutzung, Unternehmensgröße und dokumentierte Rechnungsvolumen. Deutschland steht im Mittelpunkt; Frankreich, Spanien, Portugal, die Niederlande, Italien und der EU-Wert liefern Vergleichspunkte mit derselben statistischen Definition.
Die wichtigsten Zahlen zur E-Rechnung
-
24,41 %: deutsche Unternehmen mit strukturiertem E-Rechnungsversand im Bezugsjahr 2022, Erhebung 2023. Eurostat
-
20,75 % gegenüber 57,82 %: Nutzung bei Unternehmen mit 10–49 beziehungsweise mindestens 250 Beschäftigten. Eurostat
-
81,27 %: deutsche Unternehmen, die unstrukturierte elektronische Rechnungen versendeten; keine Mengenquote von PDF-Rechnungen. Eurostat
-
Mehr als 64 Millionen: über DATEV-Systeme verarbeitete E-Rechnungen im Jahr 2025. DATEV
-
19.471.635: bei der spanischen Plattform FACe eingereichte Rechnungen 2025, als separat abgegrenztes europäisches Praxisbeispiel. FACe
Deutschland im europäischen Vergleich
| Land / Gebiet | Unternehmen mit strukturiertem E-Rechnungsversand |
|---|---|
| Italien | 97,46 % |
| Spanien | 39,97 % |
| EU-27 | 38,68 % |
| Niederlande | 37,38 % |
| Frankreich | 30,65 % (b) |
| Portugal | 24,52 % |
| Deutschland | 24,41 % |
Quelle: Eurostat, isoc_eb_ics, E_INV4S_AP. Einheit: Anteil der Unternehmen; mindestens zehn Beschäftigte; erfasste Wirtschaftsbereiche ohne Finanzsektor. Erhebungsjahr 2023, Rechnungsbezugsjahr 2022. (b) kennzeichnet einen Zeitreihenbruch bei Frankreich. Der EU-Wert ist das veröffentlichte Aggregat, kein von Tailride berechneter Mittelwert dieser sechs Länder.
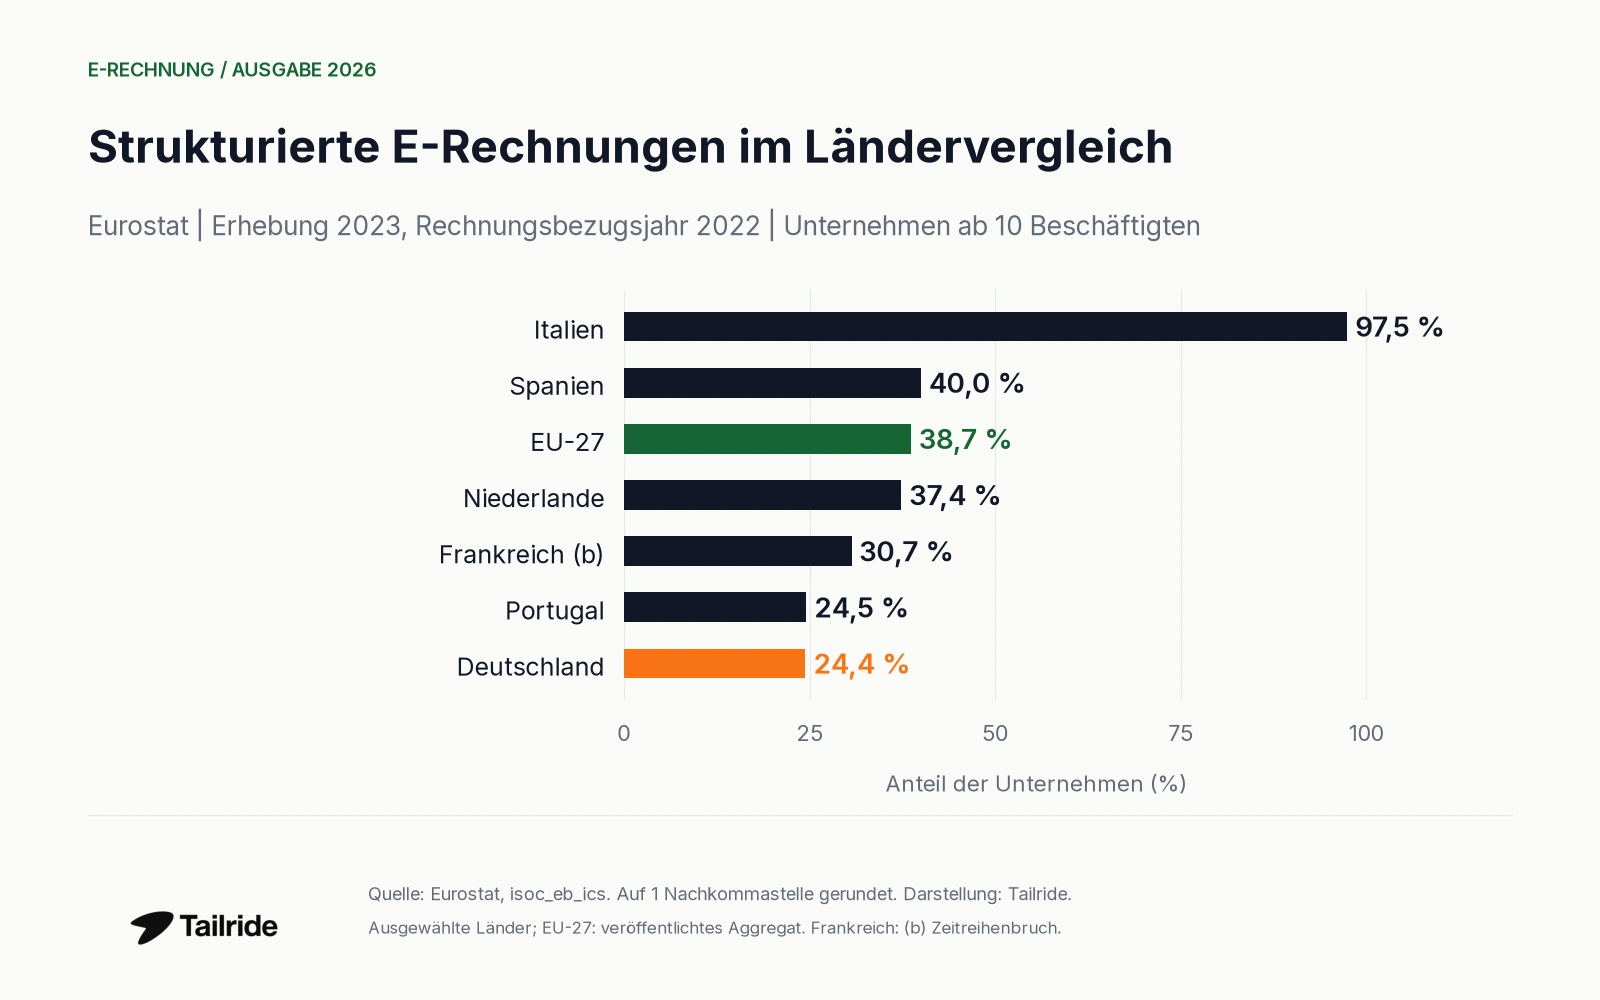
Abbildung 1. Vergleich ausgewählter Länder mit demselben Indikator. Erfasst wird, ob ein Unternehmen strukturierte E-Rechnungen versendet hat.
Deutschland lag in dieser Beobachtung 14,27 Prozentpunkte unter dem EU-Wert. Italien erreichte unter den ausgewählten Ländern den höchsten Wert. Daraus folgt weder eine Rangliste der Buchhaltungsqualität noch eine Aussage über den Anteil automatisiert bearbeiteter Rechnungsbeträge.
Gerade für Deutschland ist der zeitliche Abstand relevant: Betriebsdaten von 2025 und ein Befragungswert zum Rechnungsjahr 2022 können gleichzeitig korrekt sein. Sie lassen sich jedoch nicht zu einer aktuellen Nutzungsquote verrechnen. Auch eine hohe Zahl verarbeiteter E-Rechnungen bei einem Anbieter verrät nicht, wie viele deutsche Unternehmen insgesamt E-Rechnungen versenden.
Nutzung nach Unternehmensgröße
| Beschäftigte | Nutzung im Land | Nutzung EU-27 |
|---|---|---|
| 10-49 | 20,75 % | 37,01 % |
| 50-249 | 36,26 % | 44,04 % |
| 250+ | 57,82 % | 59,91 % |
Quelle: Eurostat, Erhebung 2023 zum Rechnungsversand 2022. Die Beschäftigtenzahl ist die statistische Größenklasse und nicht die Zahl der Nutzer eines Buchhaltungsprogramms.
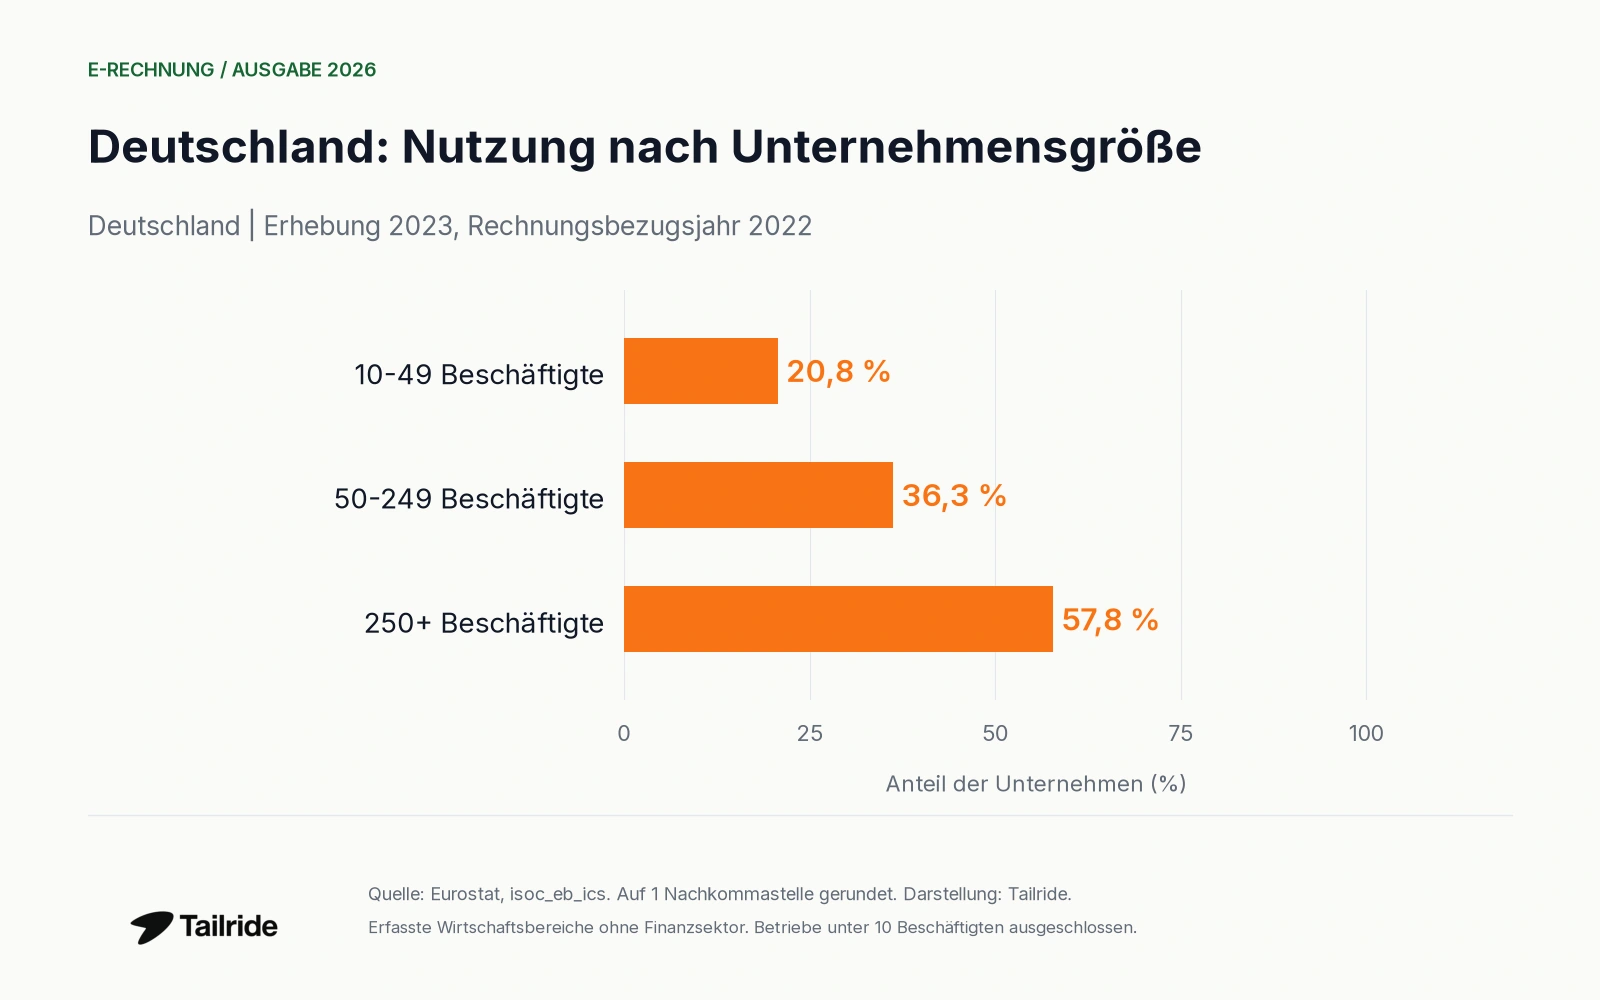
Abbildung 2. Strukturierter E-Rechnungsversand in Deutschland nach Unternehmensgröße.
Zwischen der kleinsten gezeigten Klasse und Unternehmen ab 250 Beschäftigten liegen 37,07 Prozentpunkte. Die deutschen Werte liegen in allen drei Klassen unter dem jeweiligen EU-Aggregat. Der Größenvergleich ist aussagekräftiger als eine einzige allgemeine Digitalisierungsquote, weil größere Betriebe häufig andere Geschäftspartner und Prozessstrukturen haben. Die Tabelle allein belegt jedoch keine Ursache für den Unterschied.
Unternehmen mit weniger als zehn Beschäftigten sind nicht Teil dieses Vergleichs. Die 24,41 % dürfen deshalb nicht auf alle Solo-Selbstständigen oder Kleinstunternehmen übertragen werden. Ebenso ergibt der einfache Mittelwert der drei Größenklassen keine belastbare Gesamtrate.
E-Rechnung, unstrukturierte Dateien und Papier
Eurostat trennt strukturierte, automatisch verarbeitbare Rechnungen von unstrukturierten elektronischen Rechnungen und Papier. Gewöhnliche PDF- oder Bilddateien per E-Mail gehören im Fragebogen zur unstrukturierten Kategorie. Bei hybriden Dokumenten ist der enthaltene strukturierte Datensatz entscheidend, nicht allein die sichtbare Dateiendung. Methodik, gedruckte Seite 59
| Versandte Rechnungsart | Anteil im Land | Anteil EU-27 |
|---|---|---|
| Strukturierte E-Rechnungen | 24,41 % | 38,68 % |
| Unstrukturierte elektronische Rechnungen | 81,27 % | 72,84 % |
| Papierrechnungen | 90,12 % | 70,24 % |
Quelle: Eurostat, dieselbe Erhebung und derselbe Bezugszeitraum. Die Gruppen überlappen. Ein Unternehmen kann alle drei Rechnungsarten versenden; die Werte dürfen nicht zu 100 % addiert werden.
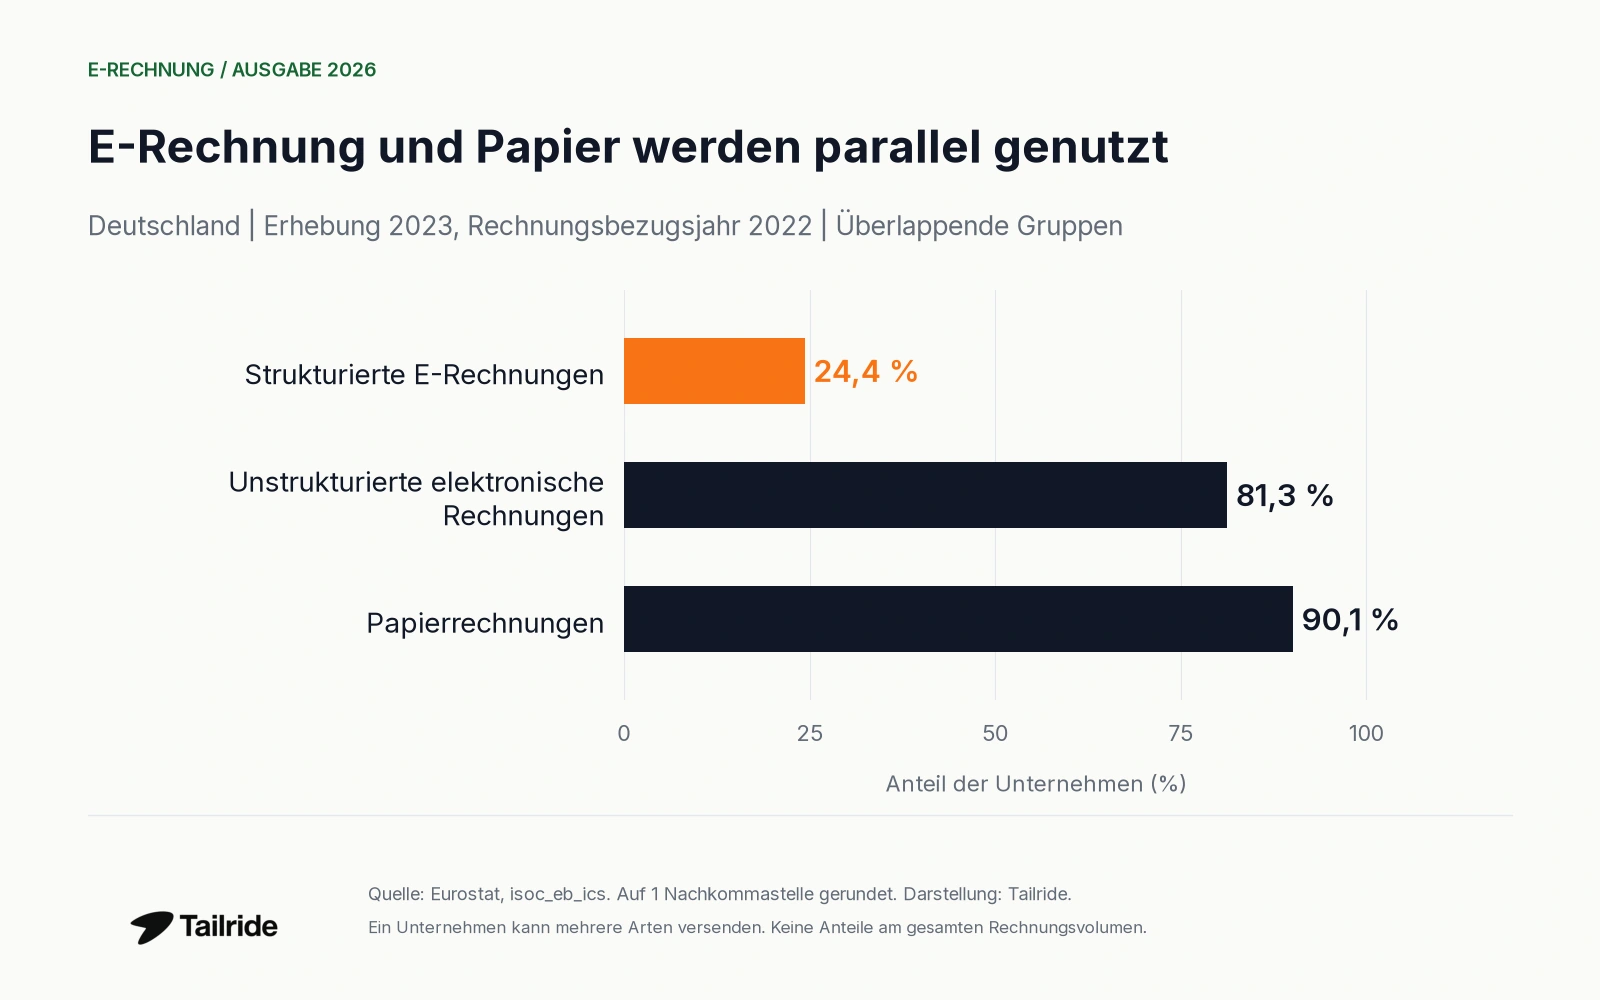
Abbildung 3. Anteile deutscher Unternehmen, die die jeweilige Rechnungsart versendeten. Keine Verteilung des Rechnungsvolumens.
90,12 % der Unternehmen versendeten Papier, 81,27 % unstrukturierte elektronische Rechnungen und 24,41 % strukturierte E-Rechnungen. Das heißt nicht, dass 90,12 % aller Rechnungen auf Papier entstanden. Schon ein einzelner Papierversand kann ein Unternehmen dieser Gruppe zuordnen, auch wenn es viele andere Rechnungen strukturiert übermittelt.
Belegte Rechnungsvolumen im Jahr 2025
DATEV meldet für 2025 mehr als 64 Millionen über die eigenen Systeme verarbeitete E-Rechnungen. Der Anbieter beschreibt dies als nahezu sechsmal so viele wie im Vorjahr. Wir behalten die veröffentlichte Untergrenze bei und rechnen daraus keine exakte deutschlandweite Wachstumsrate. DATEV
Die weiteren Zahlen liefern europäische Größenordnungen mit jeweils eigenem Zählgegenstand:
| Land / System | Gemeldetes Volumen 2025 | Zählgegenstand |
|---|---|---|
| Deutschland / DATEV | Mehr als 64 Millionen | Über DATEV-Systeme verarbeitete E-Rechnungen; Anbieteraktivität |
| Frankreich / Chorus Pro | Mehr als 84 Millionen | Bei Chorus Pro eingegangene Rechnungen; öffentliche Plattform |
| Spanien / FACe | 19.471.635 | Bei FACe eingereichte Rechnungen einschließlich Repository |
| Portugal / FE-AP | 1.574.088 | An FE-AP übermittelte Rechnungsdokumente von Lieferanten |
| Niederlande / Rijksoverheid | 1.954.135 | Bei Ministerien, Justiz und Verteidigung eingegangene E-Rechnungen |
| Italien / Sogei | Mehr als 2,4 Milliarden | Von Sogei gemeldete erfasste E-Rechnungen |
Die Quellen sind pro Zeile verlinkt. Der Originalbericht von Sogei wird über eine öffentlich zugängliche PDF-Kopie bei Money.it verlinkt. Diese Werte sind keine vergleichbaren nationalen Gesamtsummen. DATEV erfasst Anbieteraktivität, Chorus Pro und FACe bestimmte öffentliche Plattformen, die Niederlande einen abgegrenzten Empfängerkreis. Portugal zählt Rechnungsdokumente von Lieferanten.
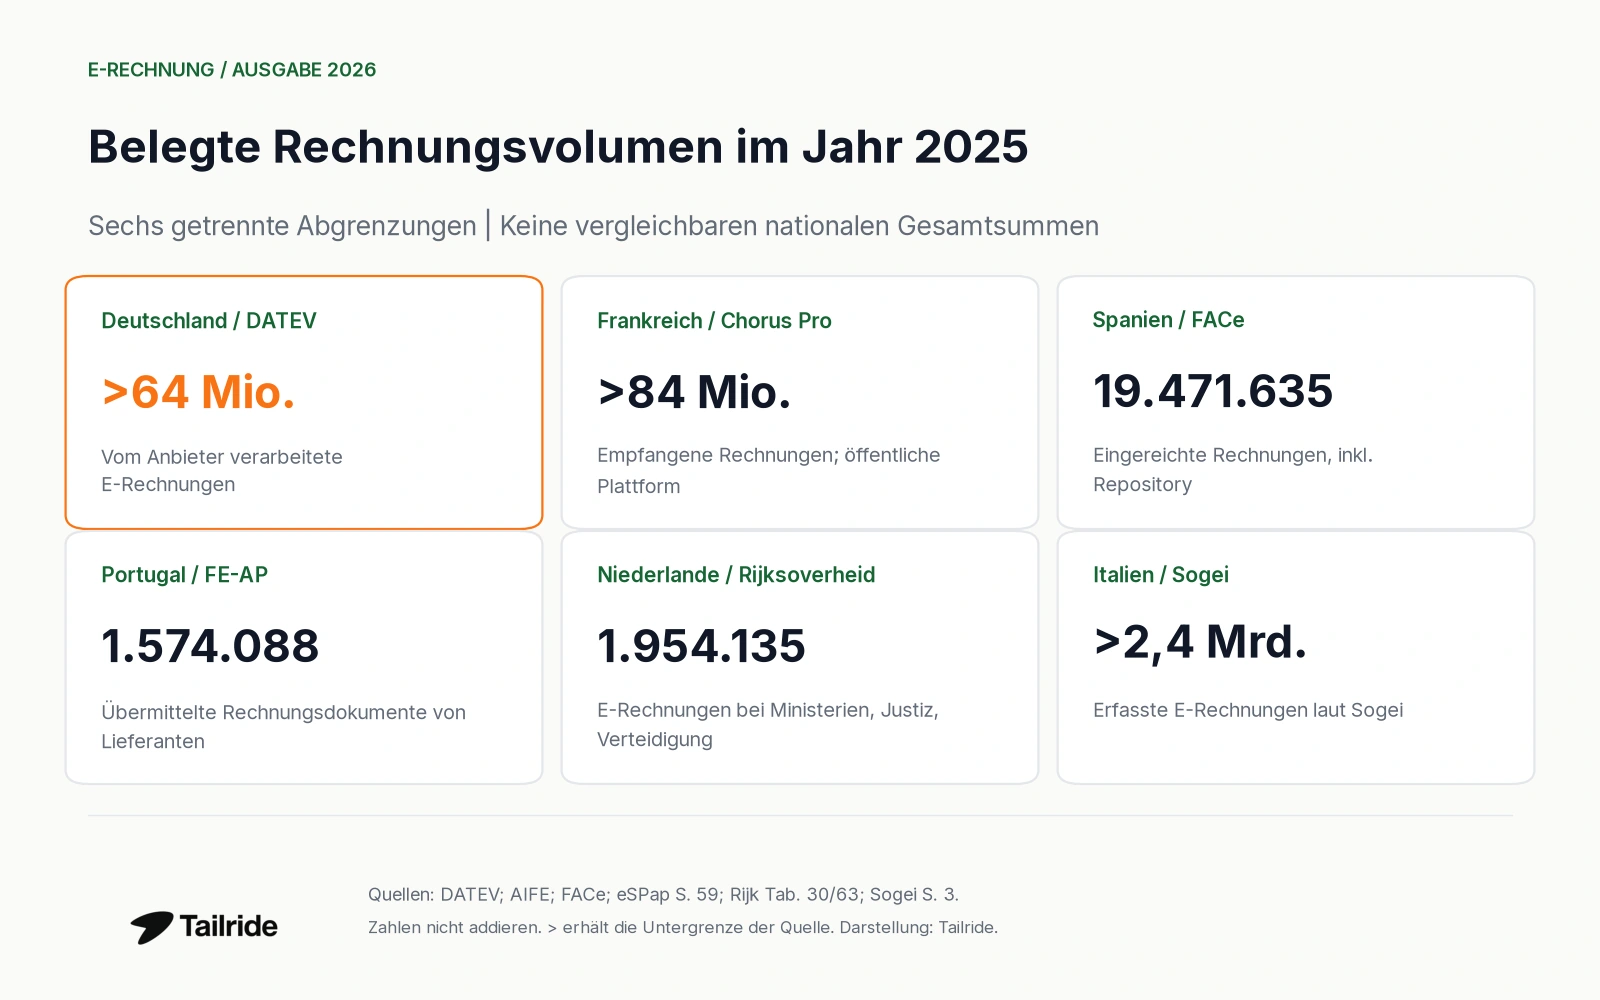
Abbildung 4. Sechs getrennt abgegrenzte Rechnungsströme 2025, ohne gemeinsame Ranglistenachse.
Eine Addition wäre irreführend: Dokumente können mehrere Systeme durchlaufen, und die Abdeckung ist unterschiedlich. Auch aus einem Rechnungsvolumen lässt sich weder die Zahl aktiver Unternehmen noch eine durchschnittliche Ersparnis je Rechnung ableiten. Die Mengen belegen tatsächliche Aktivität innerhalb des jeweiligen Systems.
Einordnung für die Buchhaltung
Die Statistik spricht dafür, mit mehreren Eingangstypen zu rechnen. Ein Lieferant, der strukturierte Rechnungen versendet, kann weiterhin andere Belege als PDF oder Papier liefern. „Nutzung“ bedeutet außerdem nicht, dass jede Rechnung ohne Prüfung gebucht oder bereits bezahlt ist.
Die Tailride-Dokumentation zum Rechnungsbereich beschreibt das direkte Auslesen unterstützter strukturierter E-Rechnungen sowie die Verarbeitung gewöhnlicher PDFs und Scans. Original-XML-Dateien bleiben verfügbar. Die Branchenzahlen in diesem Artikel sind keine gemessenen Leistungswerte von Tailride.
Details zu Dateien und Verarbeitung stehen im bestehenden Beitrag zu ZUGFeRD, Factur-X und XRechnung. Kosten-, Ausnahme- und Zahlungskennzahlen behandelt separat Invoice Management Statistics.
Häufige Fragen
Wie verbreitet ist die E-Rechnung in Deutschland?
In der hier verwendeten Eurostat-Beobachtung versendeten 24,41 % der erfassten deutschen Unternehmen ab zehn Beschäftigten strukturierte E-Rechnungen. Die Erhebung 2023 bezieht sich auf 2022; sie ist keine aktuelle Nutzungsquote für 2026. Daten; Bezugszeitraum
Wie groß ist der Unterschied zwischen kleinen und großen Unternehmen?
20,75 % der Unternehmen mit 10–49 Beschäftigten und 57,82 % der Unternehmen mit mindestens 250 Beschäftigten versendeten strukturierte E-Rechnungen. Die Differenz beträgt 37,07 Prozentpunkte. Eurostat
Zählen PDF-Rechnungen als strukturierte E-Rechnungen?
Gewöhnliche unstrukturierte PDF-Rechnungen zählen im Eurostat-Fragebogen nicht dazu. Entscheidend ist das Vorhandensein geeigneter strukturierter Rechnungsdaten. Methodik
Sind 64 Millionen E-Rechnungen das deutsche Gesamtvolumen?
Nein. DATEV meldet mehr als 64 Millionen verarbeitete E-Rechnungen für die eigenen Systeme im Jahr 2025. Das ist eine Anbieterkennzahl, keine nationale Vollerhebung. DATEV
Methodik und Grenzen
Quellenprüfung: 22. Oktober 2026. Der abgerufene Eurostat-Datensatz wurde am 17. Juli 2025 aktualisiert; die jüngste verfügbare Zeitangabe für diese Indikatoren war 2023. Im Fragebogen wird ausdrücklich nach 2022 gefragt. Die ausgewählte Grundgesamtheit ist das Aktivitätsaggregat C10–S951 ohne K, mit mindestens zehn Beschäftigten.
Tabellen zeigen zwei Nachkommastellen, Grafiken eine. Frankreichs b-Kennzeichnungen bleiben erhalten. Der portugiesische Wert für 50–249 Beschäftigte fehlt mit Zuverlässigkeitskennzeichnung u; er wird nicht geschätzt. Aus Anteilen werden keine Stichprobengrößen rekonstruiert, Länderwerte werden nicht zu einem neuen Durchschnitt zusammengefasst.
Die Betriebskennzahlen beziehen sich auf das vollständige Kalenderjahr 2025. Es gibt keine Hochrechnung aus Teiljahresdaten 2026. Prozentpunktdifferenzen sind Berechnungen von Tailride aus den verlinkten Ausgangswerten. Die Grafiken sind eigene Darstellungen und keine von den Quellen herausgegebenen oder bestätigten Abbildungen.
