Facturation électronique : statistiques 2026 et comparaisons
Statistiques 2026 sur la facturation électronique : France et Europe, adoption par taille d’entreprise et volumes Chorus Pro. Sources, tableaux et graphiques.

Par Tailride · Sources vérifiées le 22 octobre 2026
30,65 % des entreprises françaises d’au moins dix personnes occupées émettaient des factures électroniques structurées, contre 38,68 % dans l’UE-27, selon la dernière observation comparable du jeu Eurostat consulté. Attention à la date : l’enquête est millésimée 2023, mais la question porte sur les factures envoyées en 2022. Le chiffre mesure des entreprises, pas la part des factures dans le volume total. Eurostat ; questionnaire
Un indicateur opérationnel plus récent renseigne sur les flux : plus de 84 millions de factures ont été reçues par Chorus Pro en 2025. Il s’agit du périmètre de cette plateforme du secteur public, et non de l’ensemble de la facturation française. AIFE
Cette édition 2026 associe des données françaises à une comparaison européenne, en séparant adoption, taille d’entreprise et volumes. Chaque statistique conserve sa période et son champ. Les données historiques ne sont pas présentées comme des taux d’adoption mesurés en 2026.
Les chiffres clés de la facturation électronique
-
30,65 % : entreprises françaises émettant des factures structurées, enquête 2023 portant sur 2022 ; valeur marquée par une rupture de série. Eurostat
-
28,82 % contre 53,64 % : adoption parmi les entreprises de 10–49 personnes occupées et celles de 250 personnes ou plus. Eurostat
-
Plus de 84 millions : factures reçues par Chorus Pro en 2025. AIFE
-
47 % : part des factures Chorus Pro transmises en EDI en 2025 ; il ne s’agit pas de la part des entreprises utilisant ce canal. AIFE
-
19 471 635 : factures présentées à FACe en Espagne en 2025, avec un périmètre distinct de celui de Chorus Pro. FACe
La France dans la comparaison européenne
| Pays / zone | Entreprises émettant des factures structurées |
|---|---|
| Italie | 97,46 % |
| Espagne | 39,97 % |
| UE-27 | 38,68 % |
| Pays-Bas | 37,38 % |
| France | 30,65 % (b) |
| Portugal | 24,52 % |
| Allemagne | 24,41 % |
Source : Eurostat, isoc_eb_ics, E_INV4S_AP. Pourcentage des entreprises d’au moins dix personnes occupées, dans les activités couvertes hors secteur financier. Enquête 2023, facturation de référence 2022. (b) indique une rupture de série en France. La valeur UE est l’agrégat publié par Eurostat, et non la moyenne des six pays présentés.
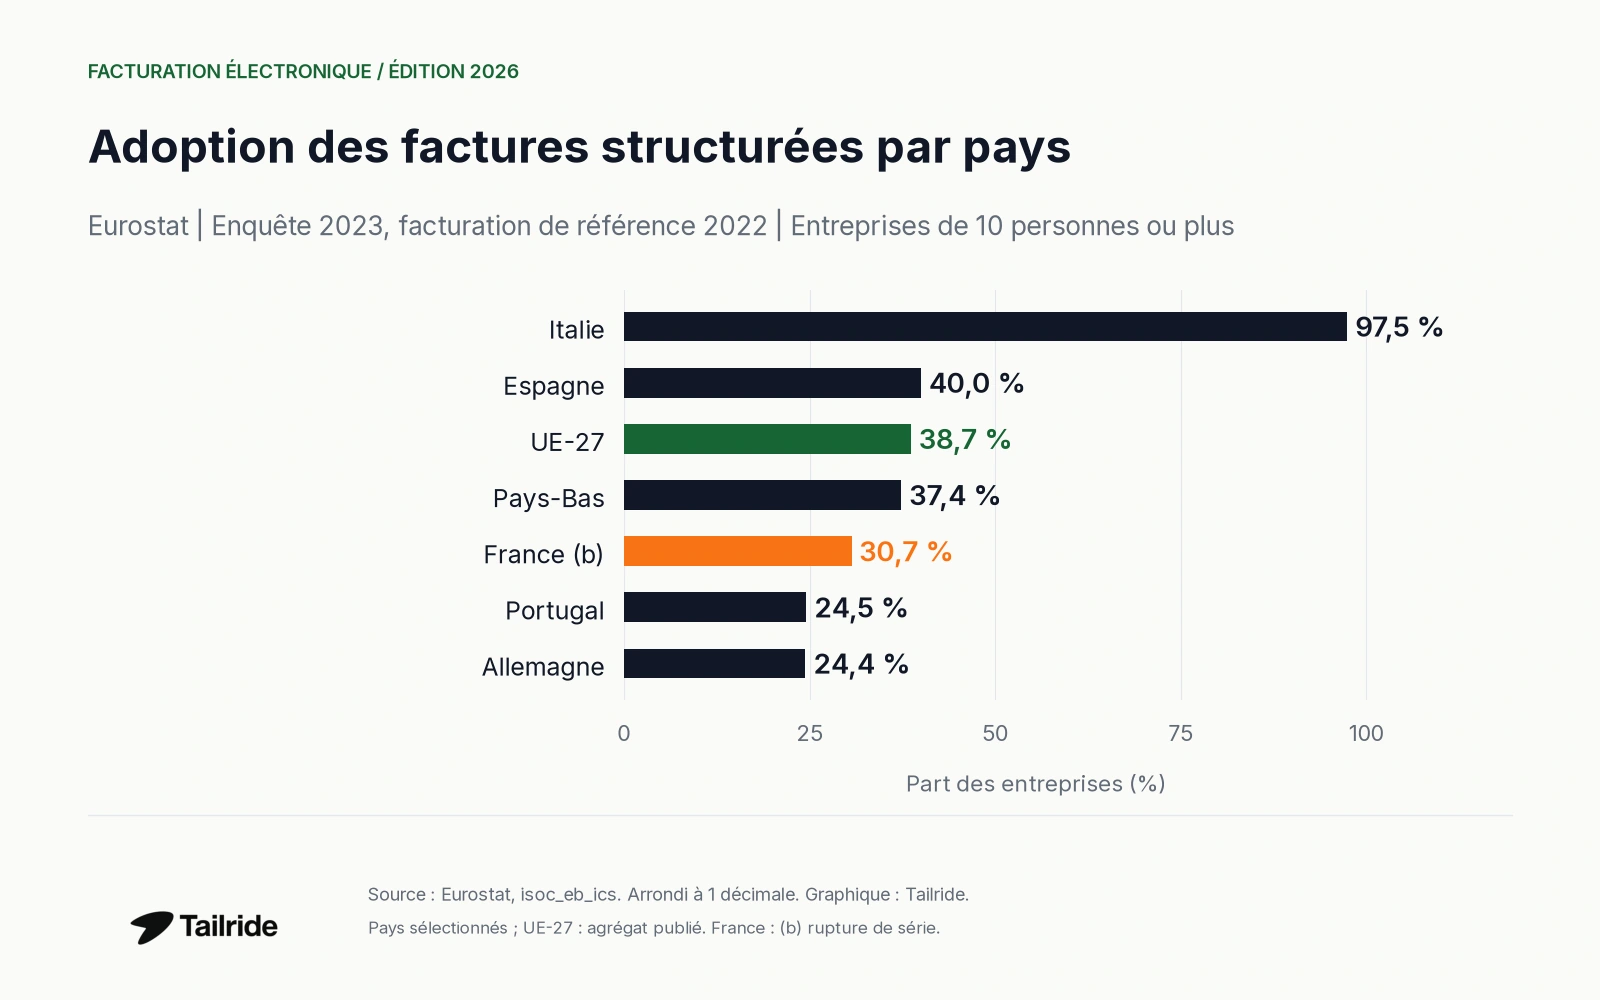
Figure 1. Adoption des factures structurées dans six pays et dans l’UE-27, avec une définition commune.
La France se situe 8,03 points de pourcentage sous l’agrégat européen dans cette observation. L’Italie affiche le taux le plus élevé parmi les pays retenus. Ce classement ne mesure ni la qualité de la tenue comptable, ni la part des factures approuvées automatiquement, ni les économies réalisées.
La rupture de série française doit rester visible. Elle limite les comparaisons temporelles : relier plusieurs vagues par une courbe continue suggérerait une continuité méthodologique que la source ne garantit pas. Le tableau compare ici les valeurs d’une même observation ; il ne transforme pas les différences entre pays en effets prouvés de leurs politiques.
Adoption selon la taille des entreprises françaises
| Personnes occupées | Adoption nationale | Adoption UE-27 |
|---|---|---|
| 10-49 | 28,82 % (b) | 37,01 % |
| 50-249 | 37,46 % (b) | 44,04 % |
| 250+ | 53,64 % (b) | 59,91 % |
Source : Eurostat, enquête 2023 portant sur 2022. Les trois valeurs françaises portent le drapeau b. Les classes reposent sur les personnes occupées, pas sur le nombre d’utilisateurs d’un logiciel.
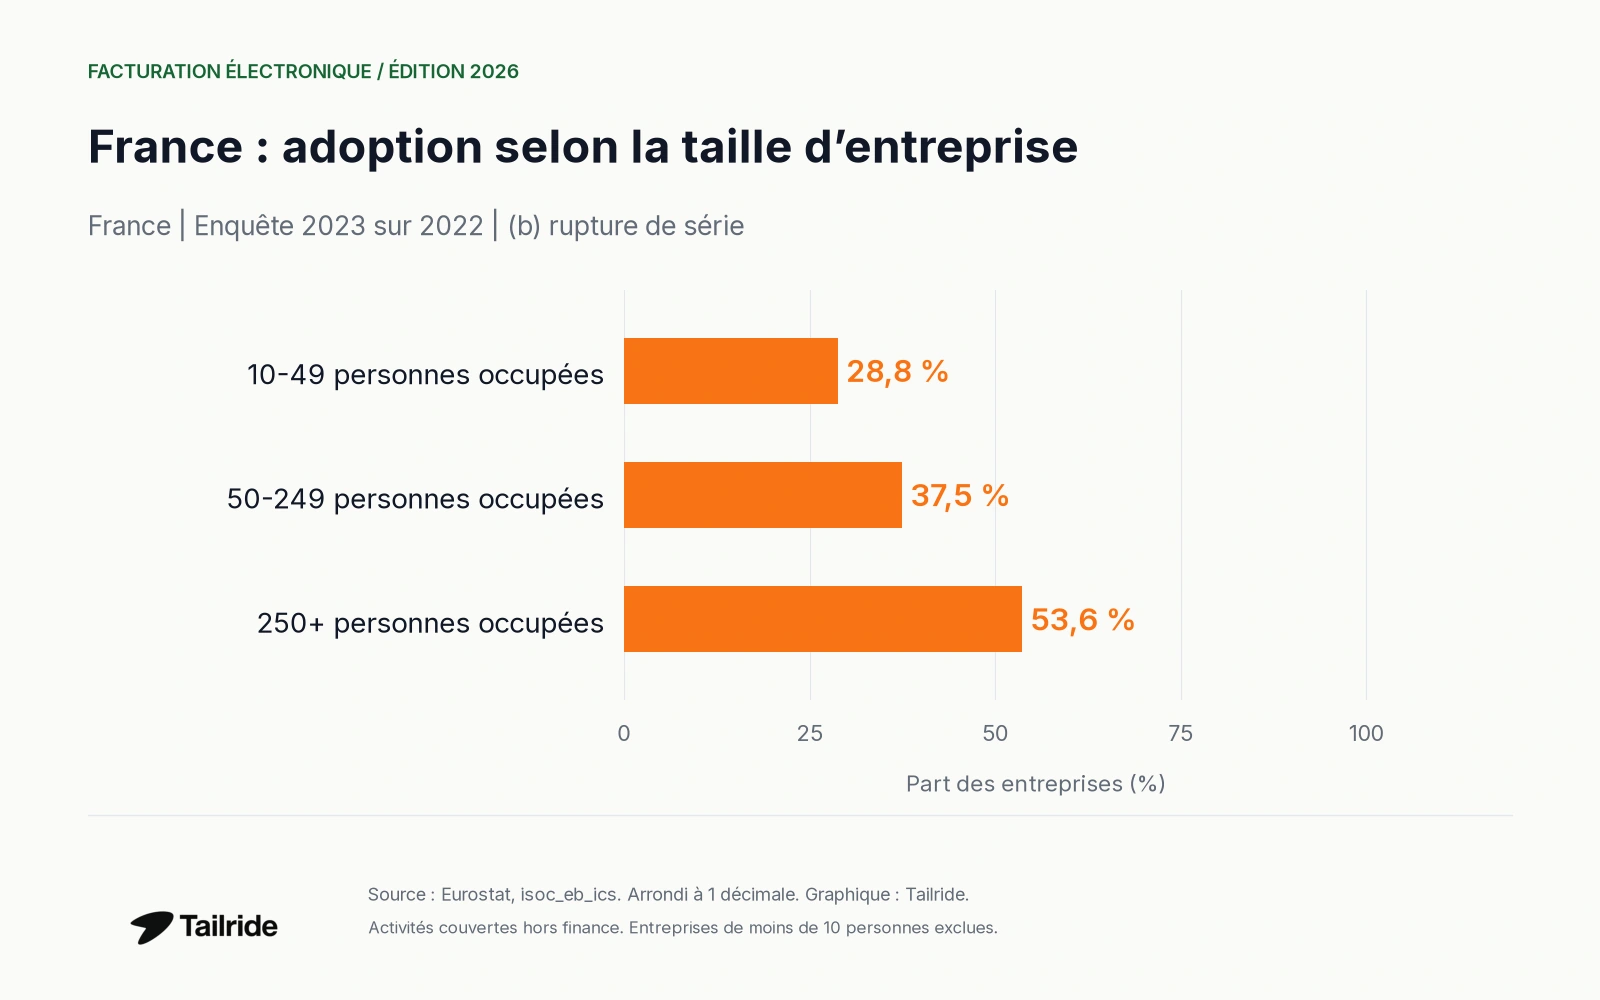
Figure 2. Adoption de la facturation structurée par taille d’entreprise en France.
L’écart entre les entreprises de 10–49 personnes et celles de 250 personnes ou plus atteint 24,82 points. Les trois classes françaises se situent sous leur agrégat européen respectif. Ces résultats décrivent des populations de tailles différentes ; ils ne permettent pas de déduire le coût ou le rendement d’une solution particulière.
Les entreprises de moins de dix personnes occupées sont exclues de cette comparaison. Les pourcentages ne décrivent donc pas toutes les microentreprises françaises. Leur moyenne arithmétique ne donnerait pas non plus le taux national : les classes ont des poids différents dans la population.
Factures structurées, PDF et papier : trois usages cumulables
Dans le questionnaire Eurostat, une facture structurée est adaptée au traitement automatisé. Un PDF ordinaire ou une image envoyée par courriel appartient à la catégorie électronique non structurée. Un document hybride doit être évalué selon les données structurées qu’il contient, sans se limiter à son extension PDF. Méthodologie, page imprimée 59
| Type de facture émis | Part nationale | Part UE-27 |
|---|---|---|
| Factures électroniques structurées | 30,65 % (b) | 38,68 % |
| Factures électroniques non structurées | 77,08 % (b) | 72,84 % |
| Factures papier | 80,30 % (b) | 70,24 % |
Source : Eurostat, même enquête et même période. Les catégories se chevauchent. Une entreprise peut avoir envoyé des factures dans les trois formats ; la somme n’a pas à être égale à 100 %.
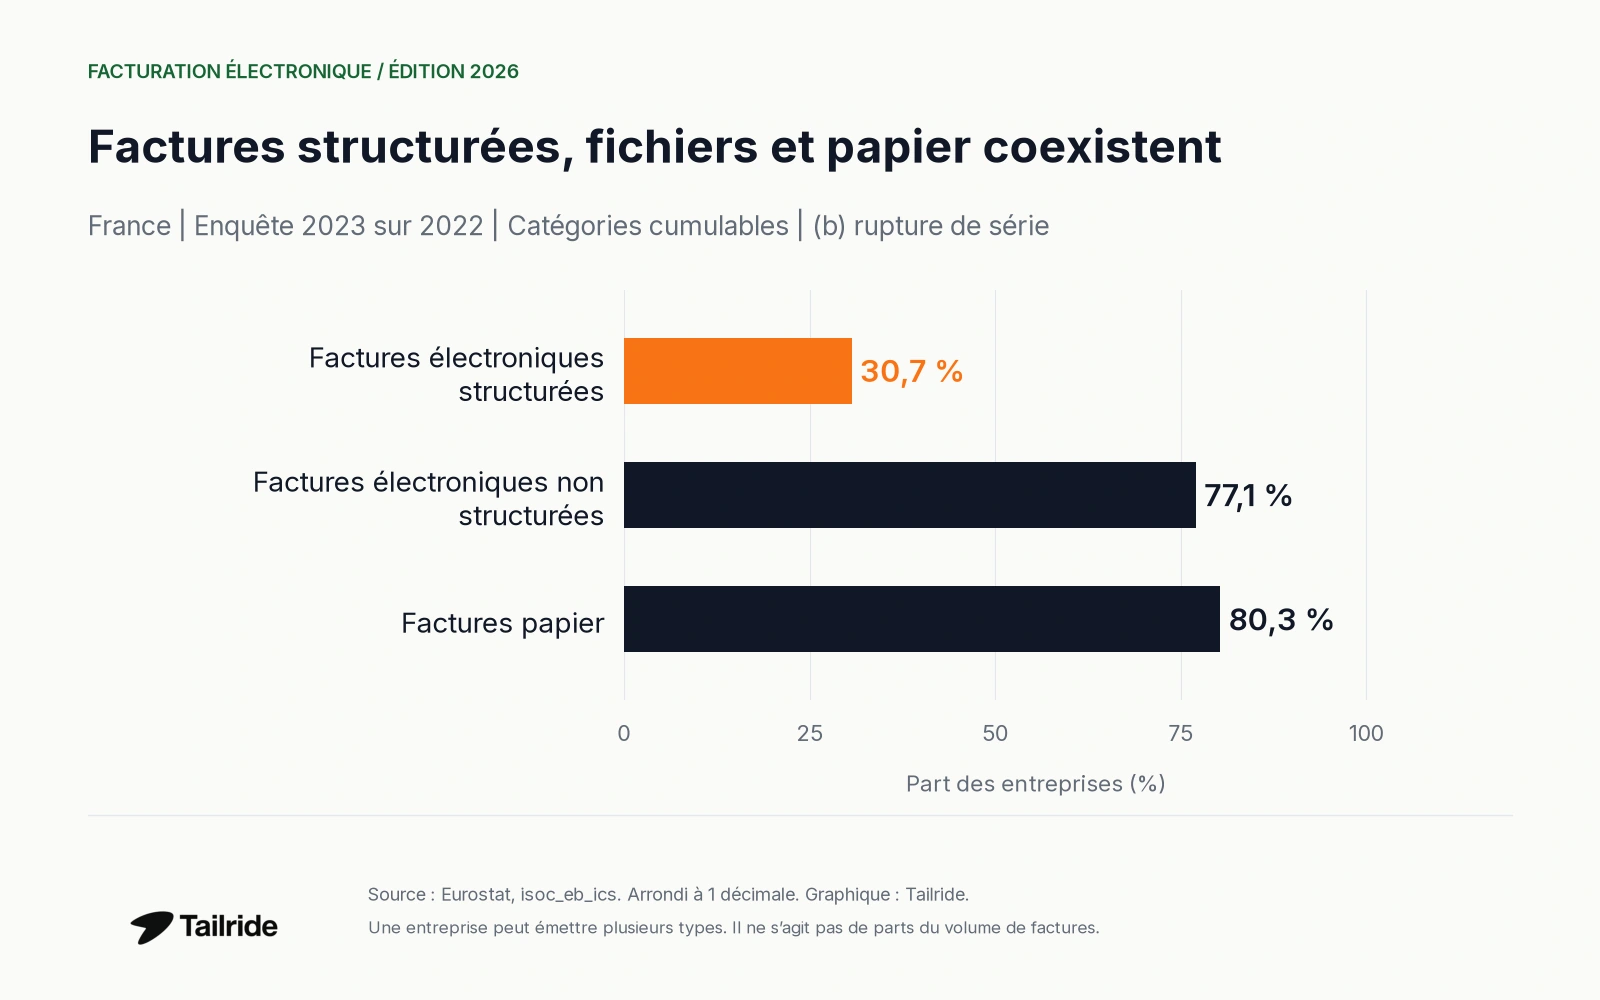
Figure 3. Entreprises françaises émettant chaque type de facture. Il ne s’agit pas d’une répartition des volumes.
Les 77,08 % d’entreprises ayant émis des factures électroniques non structurées ne signifient pas que 77,08 % de toutes les factures étaient des PDF. De même, le taux de 80,30 % pour le papier indique une pratique au niveau des entreprises, sans quantifier son poids dans leurs transactions.
Chorus Pro : plus de 84 millions de factures en 2025
L’AIFE indique que Chorus Pro a reçu plus de 84 millions de factures en 2025, soit environ 450 000 de plus qu’en 2024. Près d’un million d’entreprises ont émis une facture via la plateforme et 131 000 structures publiques étaient actives. Ces décomptes concernent ce service, sans fournir un total de tous les émetteurs ou destinataires en France. Bilan AIFE
La répartition des factures par canal est de 47 % en EDI, 36 % sur le portail et 17 % en API. La répartition des entreprises par canal est différente et peut se chevaucher : un même fournisseur peut employer plusieurs voies. Il serait donc incorrect d’affirmer que 47 % des fournisseurs utilisent l’EDI à partir de la part des factures.
Volumes documentés dans six systèmes européens
| Pays / système | Volume déclaré en 2025 | Périmètre du comptage |
|---|---|---|
| Allemagne / DATEV | Plus de 64 millions | Factures électroniques traitées par DATEV ; activité d’un prestataire |
| France / Chorus Pro | Plus de 84 millions | Factures reçues par Chorus Pro ; plateforme du secteur public |
| Espagne / FACe | 19 471 635 | Factures présentées à FACe, y compris son dépôt |
| Portugal / FE-AP | 1 574 088 | Documents de facturation fournisseurs envoyés à FE-AP |
| Pays-Bas / Rijksoverheid | 1 954 135 | Factures électroniques reçues par les ministères, la justice et la Défense |
| Italie / Sogei | Plus de 2,4 milliards | Factures électroniques acquises, selon Sogei |
Chaque valeur renvoie à sa source. Le rapport original de Sogei est consultable via une copie PDF hébergée par Money.it. Ces chiffres ne sont pas des totaux nationaux comparables. Les périmètres mélangent une activité de prestataire, des plateformes publiques et un ensemble précis d’acheteurs ; le Portugal compte des documents de facturation.
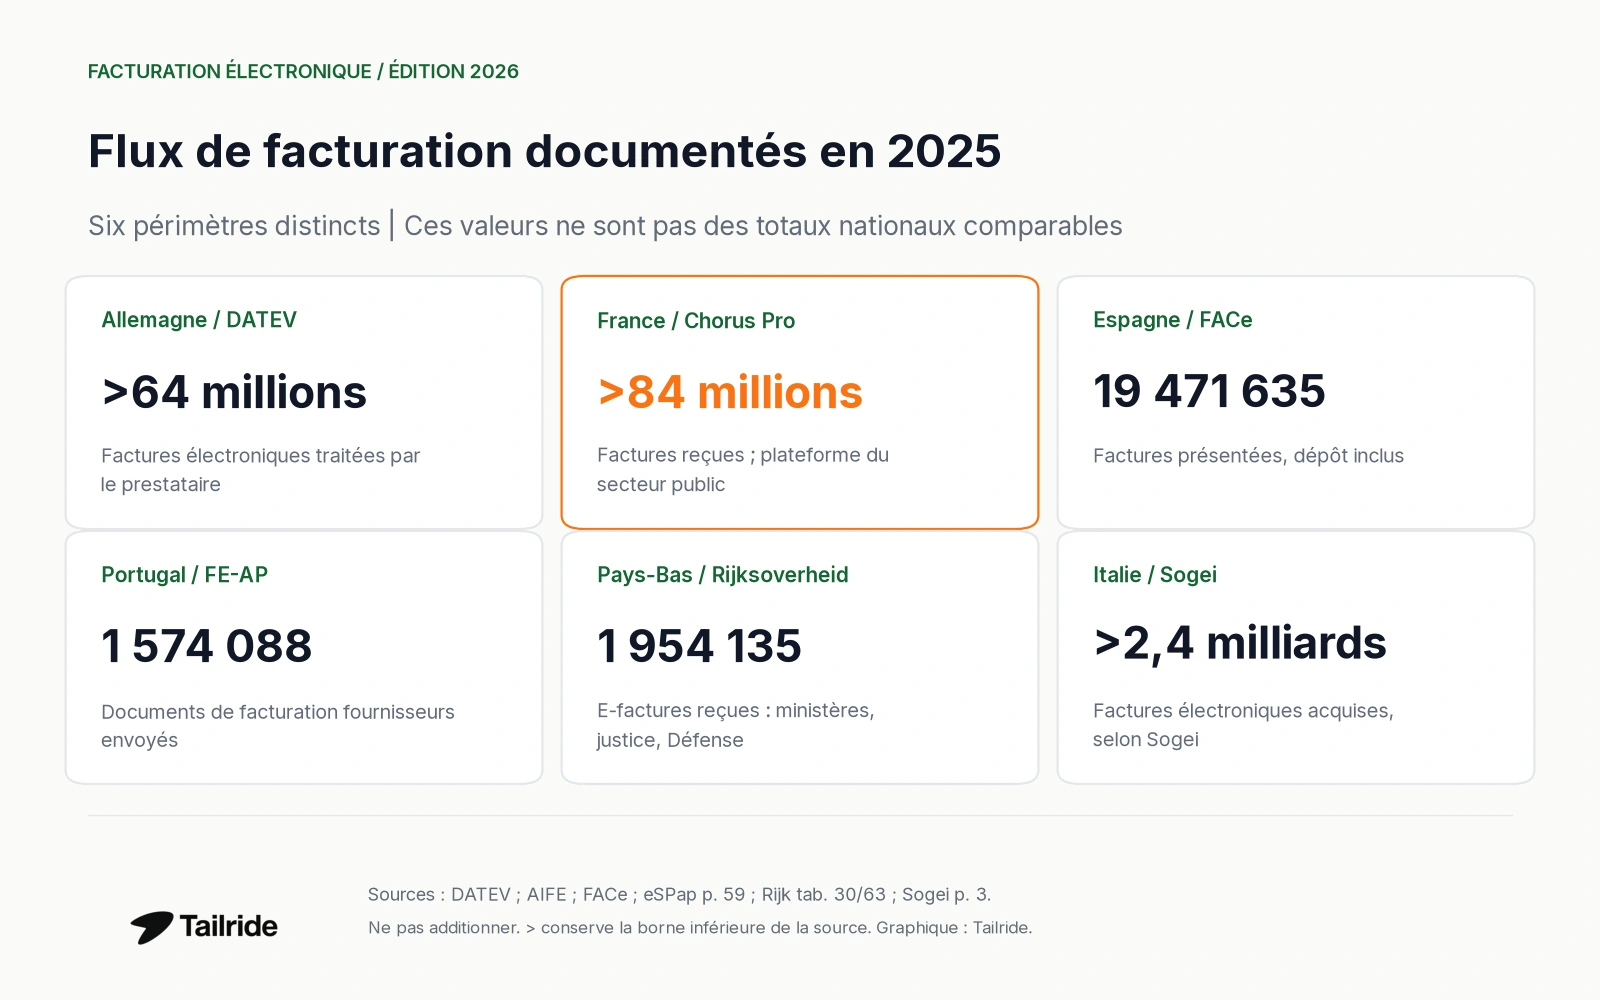
Figure 4. Six flux documentés en 2025, présentés séparément sans axe de classement commun.
Il ne faut pas les additionner pour estimer un marché européen : un document peut passer par plusieurs systèmes, et certains canaux restent hors de chaque périmètre. Les qualificatifs « plus de » sont conservés pour DATEV, Chorus Pro et Sogei. Aucun volume annuel 2026 n’est extrapolé à partir de données partielles.
Ces données opérationnelles complètent l’enquête d’adoption, sans la remplacer. Un nombre élevé de factures peut provenir de quelques grands émetteurs ; une forte proportion d’entreprises utilisatrices ne révèle pas leur volume individuel.
Ce que les chiffres impliquent pour les équipes comptables
Les résultats justifient de prévoir plusieurs types de documents entrants. Un fournisseur ayant adopté la facture structurée peut continuer à produire d’autres pièces en PDF. La présence de données structurées ne prouve pas non plus qu’une facture est validée, payée ou correctement imputée.
La documentation du module factures Tailride décrit la lecture directe des fichiers structurés pris en charge, à côté du traitement des PDF ordinaires et des documents numérisés. Le XML d’origine reste disponible. Les statistiques sectorielles présentées ici ne sont pas des performances mesurées de Tailride.
Pour les différences de fichiers et leur traitement, consulter Factur-X, ZUGFeRD et XRechnung. Les coûts, exceptions et délais de paiement sont traités dans les statistiques de gestion des factures.
Questions fréquentes
Quel est le taux d’adoption de la facture électronique en France ?
L’indicateur utilisé ici est de 30,65 % des entreprises couvertes d’au moins dix personnes occupées. Il porte sur la facturation structurée en 2022, dans l’enquête 2023, avec une rupture de série signalée. Ce n’est pas un taux observé en 2026. Eurostat ; période
Combien de factures Chorus Pro a-t-il reçues en 2025 ?
Plus de 84 millions, selon l’AIFE. Le périmètre est celui de la plateforme du secteur public ; ce chiffre ne représente pas toutes les factures françaises. AIFE
Une facture PDF envoyée par courriel compte-t-elle dans le taux structuré ?
Un PDF ordinaire non structuré n’entre pas dans cette catégorie Eurostat. La distinction repose sur les données structurées adaptées au traitement automatique. Méthodologie
Peut-on comparer directement les volumes de Chorus Pro et FACe ?
Ils peuvent être présentés avec leurs définitions, mais pas comme une mesure harmonisée de l’adoption nationale. Les plateformes n’ont pas le même champ et les volumes ne comptent pas des entreprises.
Méthodologie et limites
Vérification des sources : 22 octobre 2026. Le fichier Eurostat récupéré a été actualisé le 17 juillet 2025 ; la dernière période disponible pour ces indicateurs était 2023. Le questionnaire demande explicitement les pratiques de facturation de 2022. La population retenue correspond à C10–S951 hors K, pour les entreprises d’au moins dix personnes occupées.
Les tableaux gardent deux décimales, les graphiques une. Les drapeaux français b sont conservés. Le taux portugais de la classe 50–249 personnes est indisponible avec le drapeau de fiabilité u ; aucune estimation ne le remplace. Les taux ne servent pas à reconstituer des effectifs d’échantillon.
Les volumes couvrent l’année civile 2025 et gardent les définitions des producteurs. Les écarts en points sont calculés par Tailride à partir des valeurs citées. Aucune moyenne mondiale, économie universelle ou relation de causalité n’est déduite de ces observations. Les graphiques sont des réalisations Tailride, sans validation revendiquée des organismes sources.
