Rechnungsmanagement-Statistiken 2026: Kosten, Fehler und Automatisierung
Geprüfte Statistiken zum Rechnungsmanagement 2026: Kosten, Ausnahmen, Automatisierung und Zahlungsverzug, mit Quellen, Tabellen und Grafiken.

Von Tailride · Zuletzt geprüft am 21. Oktober 2026
Statistiken zum Rechnungsmanagement zeigen, wie viel Arbeit zwischen dem Eingang einer Lieferantenrechnung und einem vollständigen, nutzbaren Buchungsdatensatz liegt. In der Untersuchung von Ardent Partners für 2026 betragen die durchschnittlichen Bearbeitungskosten 9,90 US-Dollar pro Rechnung. Die durchschnittliche Ausnahmequote liegt bei 19,9 %. Beide Werte stehen in der öffentlichen Zusammenfassung des Studiensponsors.
Diese Übersicht verbindet Kennzahlen zur Rechnungsverarbeitung mit Daten zur Automatisierung, zu Zahlungsverzögerungen und zum E-Rechnungsmarkt. Bei jeder Zahl bleiben Bezugszeitraum und untersuchte Gruppe erkennbar. Ein Bericht von 2026 kann auf früher erhobenen Antworten beruhen; Prognosen sind ausdrücklich gekennzeichnet.
Im Mittelpunkt stehen Eingangsrechnungen und die damit verbundenen Abläufe. Daten zum Zahlungsverhalten von Kunden finden Sie in einem eigenen Abschnitt: Ausstehende Forderungen betreffen auch die Unternehmen, die diese Lieferantenrechnungen ausstellen.
Die wichtigsten Rechnungsmanagement-Statistiken im Überblick
| Kennzahl | Wert | Zeitraum und Bezugsgruppe | Quelle |
|---|---|---|---|
| Durchschnittliche Bearbeitungskosten je Rechnung | 9,90 USD | AP-Bericht 2026; Branchendurchschnitt | Ardent Partners / Medius |
| Bearbeitungskosten der leistungsstärksten Unternehmen | 2,67 USD | Best-in-Class-Gruppe desselben Berichts | Ardent Partners / Medius |
| Median der Kosten je Eingangsrechnung | 6,00 USD | APQC-Datenbank; 5.846 Organisationen; Abruf Oktober 2026 | APQC |
| Durchschnittliche Ausnahmequote bei Rechnungen | 19,9 % | AP-Bericht 2026 | Ardent Partners / Medius |
| Unternehmen ohne vollständig automatisierte Rechnungsverwaltung und Bezahlung | 74 % | Intuit-Bericht über kleine Unternehmen 2026 | Intuit QuickBooks |
| Unternehmen mit einzelnen Rechnungen, die mindestens 30 Tage überfällig sind | 59 % | Intuit-Bericht über kleine Unternehmen 2026 | Intuit QuickBooks |
| Geschätztes weltweites Rechnungsvolumen pro Jahr | Mindestens 560 Milliarden | Billentis-Schätzung für 2024; keine Zählung für 2026 | Billentis, S. 54 |
Diese Werte messen unterschiedliche Sachverhalte. Der APQC-Median und der Ardent-Durchschnitt stammen aus getrennten Untersuchungen. Der Wert zu überfälligen Rechnungen beschreibt den Anteil der betroffenen Unternehmen, nicht den Anteil aller Rechnungen, die verspätet bezahlt werden.
Statistiken zu den Kosten der Rechnungsverarbeitung
Es gibt keinen allgemeingültigen Bearbeitungspreis pro Rechnung. Entscheidend sind die Organisation, die Abgrenzung des Prozesses und die Frage, ob ein Mittelwert, ein Median oder eine ausgewählte Leistungsgruppe angegeben wird.
| Vergleichswert | Kosten je Rechnung | Bedeutung |
|---|---|---|
| Ardent Partners, 2026 | 9,90 USD | Branchendurchschnitt laut Zusammenfassung des Sponsors Medius |
| Ardent Partners, 2026 | 2,67 USD | Best-in-Class-Gruppe desselben Berichts |
| APQC, Abruf Oktober 2026 | 6,00 USD | Branchenübergreifender Median von 5.846 Organisationen |
Quellen: Ardent Partners / Medius; zugrunde liegende APQC-Kennzahl.
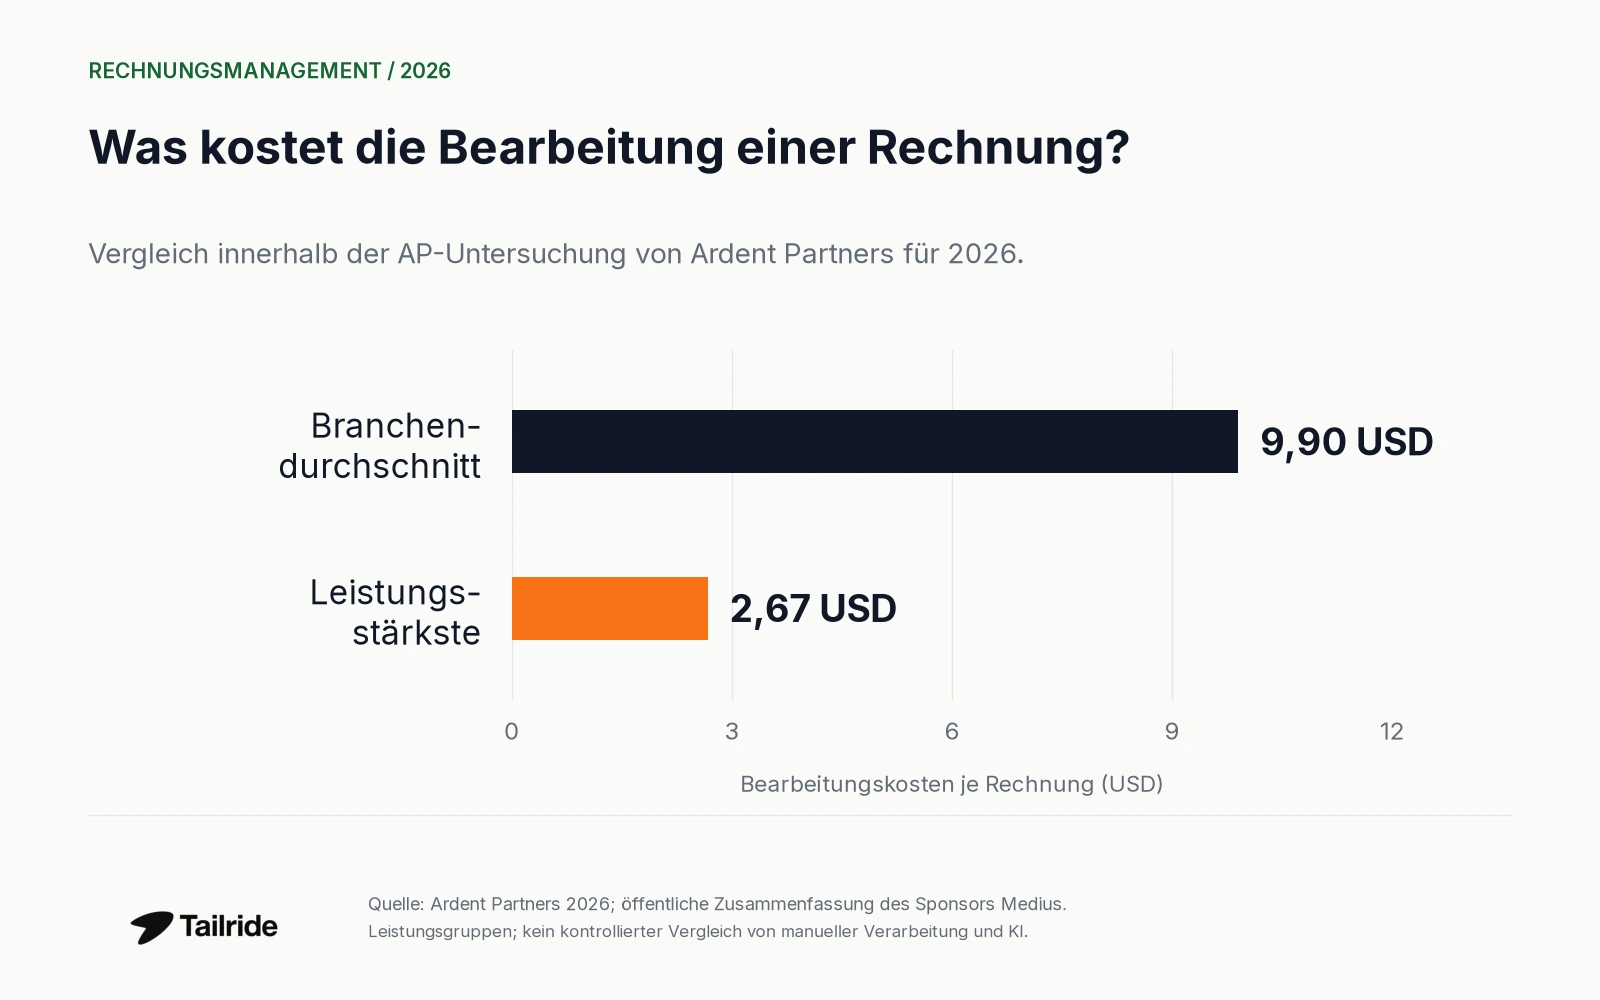
Abbildung 1. Verglichen werden zwei Gruppen aus demselben Bericht. Die Daten stammen nicht aus einem kontrollierten Vergleich zwischen manueller Verarbeitung und KI.
Die APQC-Kennzahl umfasst Personal, Systeme, Gemeinkosten, weitere interne Kosten und ausgelagerte Leistungen. Auf der öffentlichen Kennzahlenseite wird kein gemeinsames Erhebungsjahr für die gesamte Datenbank genannt. Der Median ist ein Vergleichswert für Organisationen, kein Softwarepreis. Quelle: APQC
Für Finanzteams verändert diese Unterscheidung die Wirtschaftlichkeitsrechnung. Eine niedrige Gebühr für die Datenextraktion bildet nicht den gesamten Aufwand ab: Dokument finden, Angaben prüfen, eine Ausnahme klären und die Rechnung für die Buchhaltung vorbereiten. Grenzen Sie den eigenen Prozess genauso ab, bevor Sie einen veröffentlichten Wert als Ziel verwenden.
Ein Beispiel: Bei 500 Rechnungen pro Monat entspricht jede Kostensenkung von 1 USD je Rechnung einer jährlichen Prozesskostenreduzierung von 6.000 USD: 500 × 12 × 1 USD. Dies ist eine Beispielrechnung, kein gemessenes Tailride-Ergebnis und keine Prognose tatsächlich eingesparter Auszahlungen.
Bearbeitungszeiten und Aufwand für Lieferantenanfragen
Bearbeitungsdauer, Zahlungsziel und Verzugstage sind unterschiedliche Zeitgrößen. Eine schnelle Datenextraktion sagt noch nicht, wann eine Rechnung freigegeben oder bezahlt wird.
| Kennzahl | Veröffentlichter Wert | Untersuchungskontext |
|---|---|---|
| Durchschnittliche Rechnungsbearbeitungszeit | 8,2 Tage | Ardent: State of ePayables 2025; öffentliche Analyse vom Januar 2026 |
| Arbeitszeit der Kreditorenbuchhaltung für den Umgang mit Lieferanten | 21,9 % | Dieselbe Untersuchung von 2025 |
| Zeit bis zur Bezahlung von Lieferanten | 32 Tage | Median der gemeldeten durchschnittlichen Zahlungszeiten großer britischer Unternehmen; Daten 2025, veröffentlicht im Juli 2026 |
Quellen: Ardent Partners; britisches Department for Business and Trade.
Dies sind keine unterschiedlichen Schätzungen für denselben Arbeitsschritt. Die britische Kennzahl beschreibt die Bezahlung von Lieferanten, die Ardent-Kennzahl die Rechnungsverarbeitung. Keine der beiden Angaben beschreibt die Minuten, die zum Auslesen einer PDF-Datei nötig sind.
Erfassen Sie bei der Analyse des eigenen Ablaufs Eingang, Erfassung, Prüfung, Freigabe und Zahlung getrennt. Eine kürzere Extraktion hilft nur begrenzt, wenn eine Rechnung in einem persönlichen Postfach oder in einer Freigabewarteschlange liegt. Mehr zur Umsetzung erfahren Sie im Leitfaden zur automatischen Rechnungserfassung.
Statistiken zu Fehlern und Ausnahmen bei Rechnungen
Die Ardent-Zusammenfassung für 2026 nennt eine durchschnittliche Ausnahmequote von 19,9 % und 11,8 % für die Best-in-Class-Gruppe. Quelle: Medius
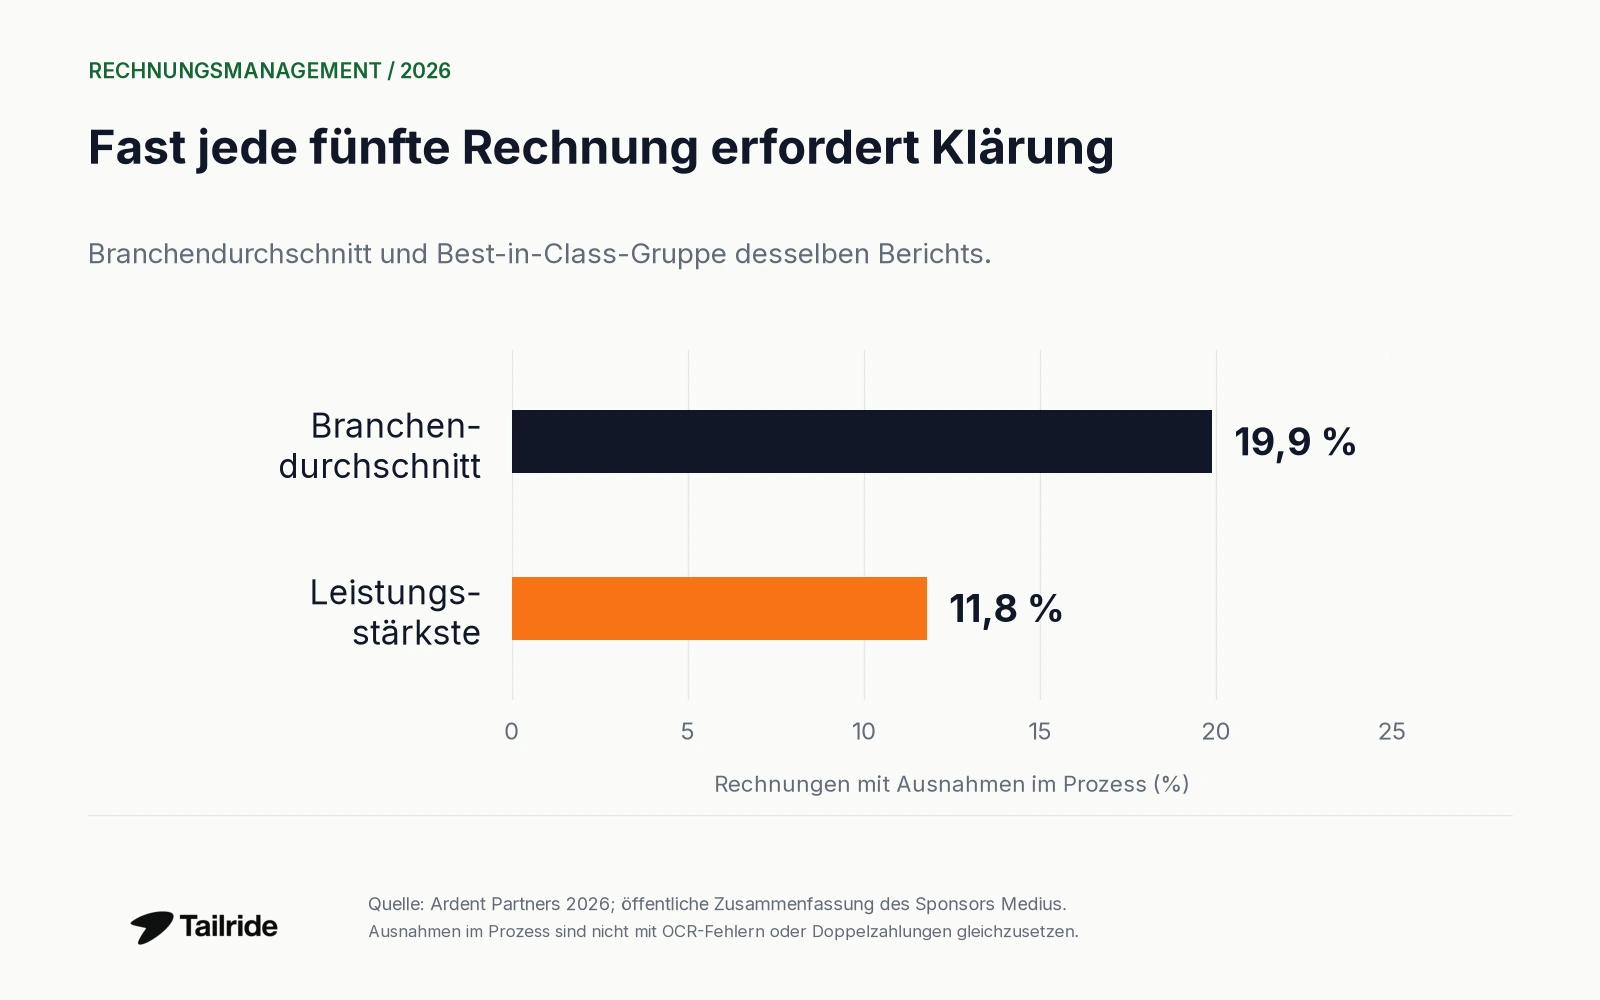
Abbildung 2. Eine Ausnahme ist ein Vorgang im Bearbeitungsprozess, der Aufmerksamkeit erfordert. Sie bedeutet nicht automatisch, dass der Rechnungsbetrag falsch ist oder ein OCR-Fehler vorliegt.
Qualitätskennzahlen sind nicht austauschbar. Die Genauigkeit der Feldextraktion zeigt, ob Werte korrekt ausgelesen wurden. Die Ausnahmequote erfasst Probleme im Rechnungsprozess. Die Doppelzahlungsquote zeigt, ob eine Verbindlichkeit mehrfach bezahlt wurde. Ein sinnvolles Messkonzept definiert für jede Kennzahl das Ereignis und die Bezugsgröße.
Bei einer Rechnung können die Beträge korrekt erfasst sein, obwohl noch ein Sachkonto zugeordnet werden muss. Umgekehrt kann ein Dokument einen schnellen Prozess durchlaufen und später trotzdem eine Korrektur benötigen. Messen Sie deshalb sowohl die Qualität des Buchungsdatensatzes als auch die Geschwindigkeit der Übergabe.
Die praktische Frage beim Leistungsvergleich lautet: Welche Ausnahmen erfordern fachliches Urteil, und welche entstehen durch fehlende Dokumente, unvollständige Felder oder vermeidbare Übergaben?
Statistiken zur Automatisierung und KI-Nutzung
Die Automatisierung schreitet voran. Ihre Einführung bedeutet jedoch nicht, dass der gesamte Rechnungszyklus ohne Menschen abläuft. Laut Medius' Zusammenfassung der Ardent-Untersuchung für 2026 nutzen oder erproben 58 % der AP-Organisationen KI. Der Wert schließt Pilotprojekte ein. Quelle
Intuits Bericht für 2026 stellt unabhängig davon fest, dass 74 % der Unternehmen die Verwaltung und Bezahlung ihrer Rechnungen nicht vollständig automatisiert haben. Die Werte betreffen unterschiedliche Stichproben und Definitionen; daraus lässt sich keine gemeinsame Einführungsquote berechnen. Quelle: Intuit QuickBooks
Bei einer Automatisierungsaussage hilft es, den abgedeckten Prozessschritt zu bestimmen:
| Schritt | Zu klärende Frage |
|---|---|
| Beschaffung | Holt der Prozess das Dokument direkt von seiner ursprünglichen Quelle? |
| Extraktion | Liest er die benötigten Felder aus und bewahrt er die Originaldatei auf? |
| Vorbereitung | Enthält der Datensatz die Kontierung und Angaben für das Buchhaltungssystem? |
| Prüfung | Welche Belege benötigen einen Menschen, und weshalb? |
| Übergabe | Erreicht das Dokument die richtige Buchhaltung oder das vorgesehene Ziel? |
| Zahlung | Ist die Ausführung enthalten, oder übernimmt sie ein anderes System? |
Diese Einteilung verhindert, dass ein automatisierter Einzelschritt mit einem vollständig automatisierten Prozess verwechselt wird. Sie erleichtert auch den Vergleich von Anbieteraussagen. Eine allgemeingültige KI-Genauigkeitsquote über sämtliche Rechnungsformate, Felder und Testdatensätze hinweg lässt sich nicht seriös angeben. Dafür müssen die jeweiligen Testbedingungen bekannt sein.
Statistiken zu verspäteten Rechnungszahlungen
Untersuchungen können betroffene Unternehmen, Rechnungsanzahl, Rechnungswert oder ausstehende Beträge messen. In der folgenden Übersicht bleiben diese Unterschiede erhalten.
| Indikator | Wert | Bezugsgruppe und Zeitraum |
|---|---|---|
| Unternehmen mit einzelnen mindestens 30 Tage überfälligen Rechnungen | 59 % | Intuit-Bericht 2026; 47 % im dort angegebenen Vorjahresvergleich |
| Durchschnittlich ausstehender Betrag bei Unternehmen mit unbezahlten Rechnungen | 17.700 USD | Intuit-Bericht 2026; nur Unternehmen mit unbezahlten Rechnungen |
| Überfälliger Anteil der B2B-Forderungen | 22 % | US-Lieferanten im Atradius-Bericht 2026 |
| Anteil verspäteter Zahlungen nach Rechnungsanzahl | 15 % | Median des gemeldeten Anteils großer britischer Unternehmen; Daten 2025 |
Quellen: Intuit QuickBooks, Atradius, britisches Department for Business and Trade.
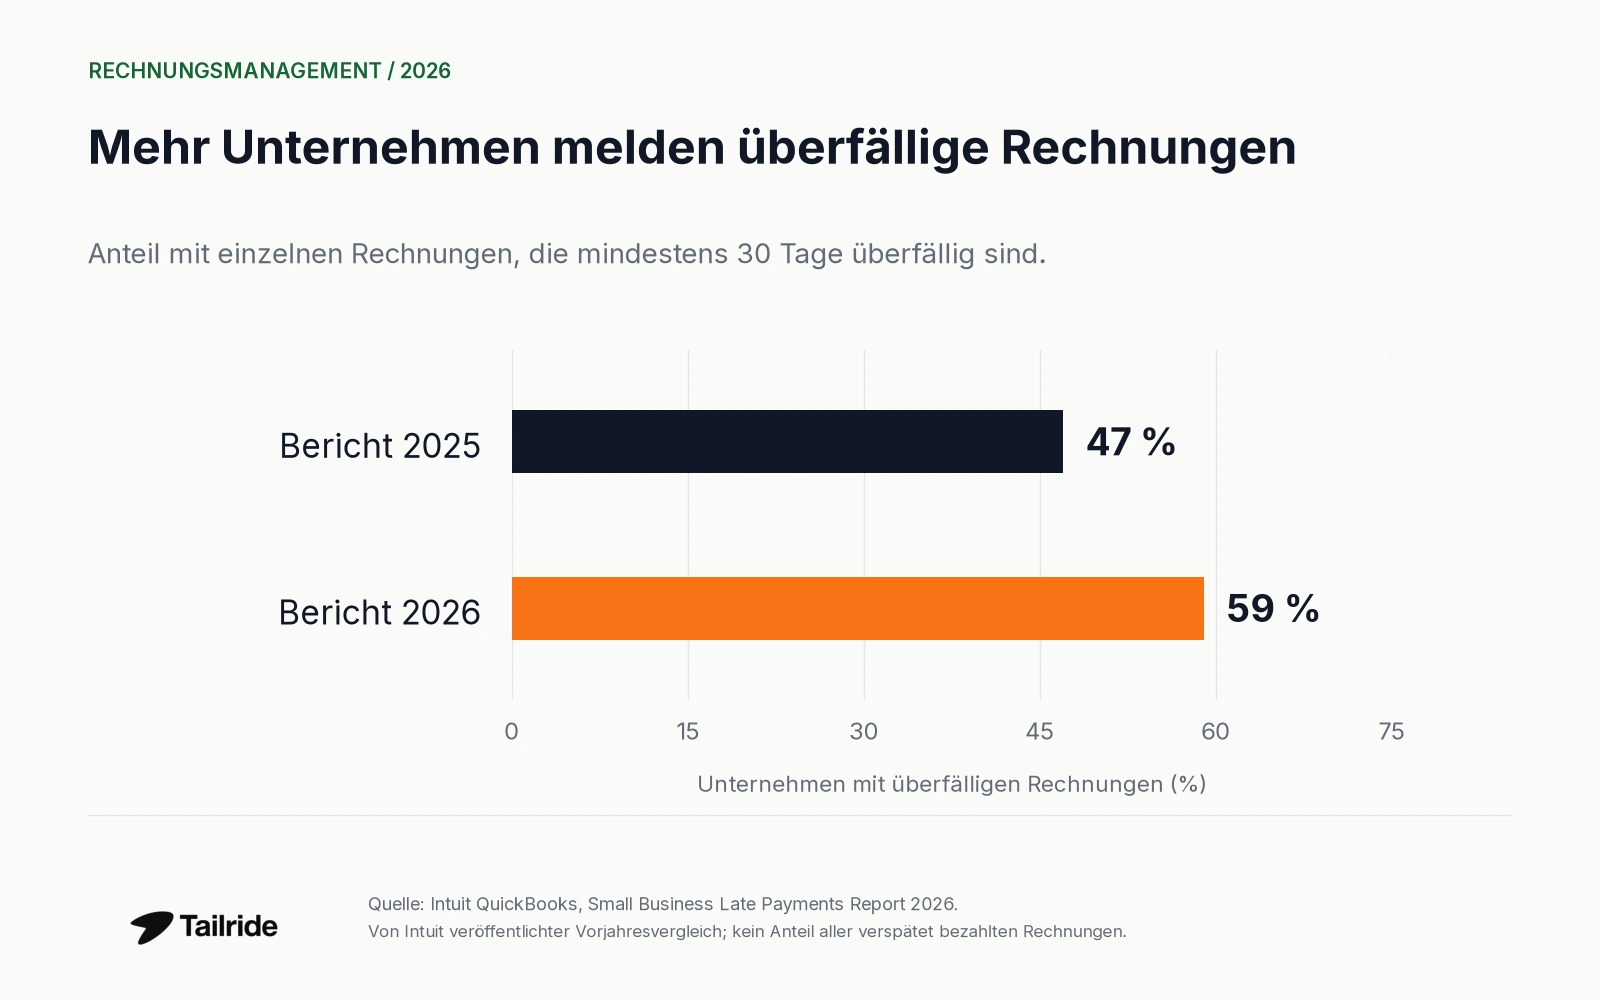
Abbildung 3. Der Anstieg beträgt 12 Prozentpunkte. Gemessen werden Unternehmen mit überfälligen Rechnungen, nicht der Anteil unbezahlter Rechnungen.
Die britische Veröffentlichung nennt außerdem einen Median von 14 % für den Anteil verspäteter Zahlungen nach Rechnungswert. Der Datensatz enthält 11.178 gültige Meldungen, nicht ebenso viele unterschiedliche Unternehmen: Ein Unternehmen kann zweimal jährlich melden. Quelle: DBT
Aus diesen Ergebnissen ergibt sich keine weltweite Verzugsquote. Eine Befragung kleiner Unternehmen mit Forderungen, eine Befragung von B2B-Lieferanten und Meldungen großer einkaufender Unternehmen betrachten verschiedene Teile der Zahlungskette.
Eine separate britische Studie schätzt den Aufwand für das Nachfassen bei säumigen Schuldnern auf 86 Arbeitsstunden pro Jahr je von verspäteten Zahlungen betroffenem Unternehmen. Sie befragte im Januar und Februar 2025 insgesamt 1.455 Unternehmen und verband die Antworten mit wirtschaftlichen Analysen. Ihre Definition umfasst überfällige Rechnungen sowie Zahlungsziele von mehr als 60 Tagen. Quelle: London Economics / DBT, Druckseiten 5 und 24
Für Eingangsrechnungen sollten Dokumentenvollständigkeit, Zahlungsbereitschaft und Forderungseinzug als getrennte Themen sichtbar bleiben. Eine bessere Erfassung garantiert nicht, dass ein Kunde zahlen kann.
Statistiken zu E-Rechnungsvolumen und Marktgröße
Billentis schätzte für 2024 weltweit mindestens 560 Milliarden Rechnungen pro Jahr, davon rund 125 Milliarden elektronisch ausgetauscht. Diese Analystenschätzungen aus dem Bericht von 2024 dienen hier als ausdrücklich datierter Marktkontext. Quelle: Billentis, S. 6 und 54
| Kennzahl | Schätzung oder Prognose | Status |
|---|---|---|
| Weltweites jährliches Rechnungsvolumen | Mindestens 560 Milliarden | Schätzung für 2024 |
| Elektronisch ausgetauschtes Volumen | Rund 125 Milliarden | Schätzung für 2024 |
| Weltmarkt für E-Rechnungen und unterstützende Lösungen und Dienste | 8,9 Milliarden USD | Geschätzter Marktwert 2024 |
| Derselbe Markt im Jahr 2028 | Rund 23,7 Milliarden USD | Im Jahr 2024 erstellte Prognose |
Quelle: Billentis, S. 6, 54 und 64. Die Abgrenzung umfasst E-Rechnungen sowie zugehörige unterstützende Lösungen und Dienstleistungen, nicht den gesamten Markt für Buchhaltungssoftware.
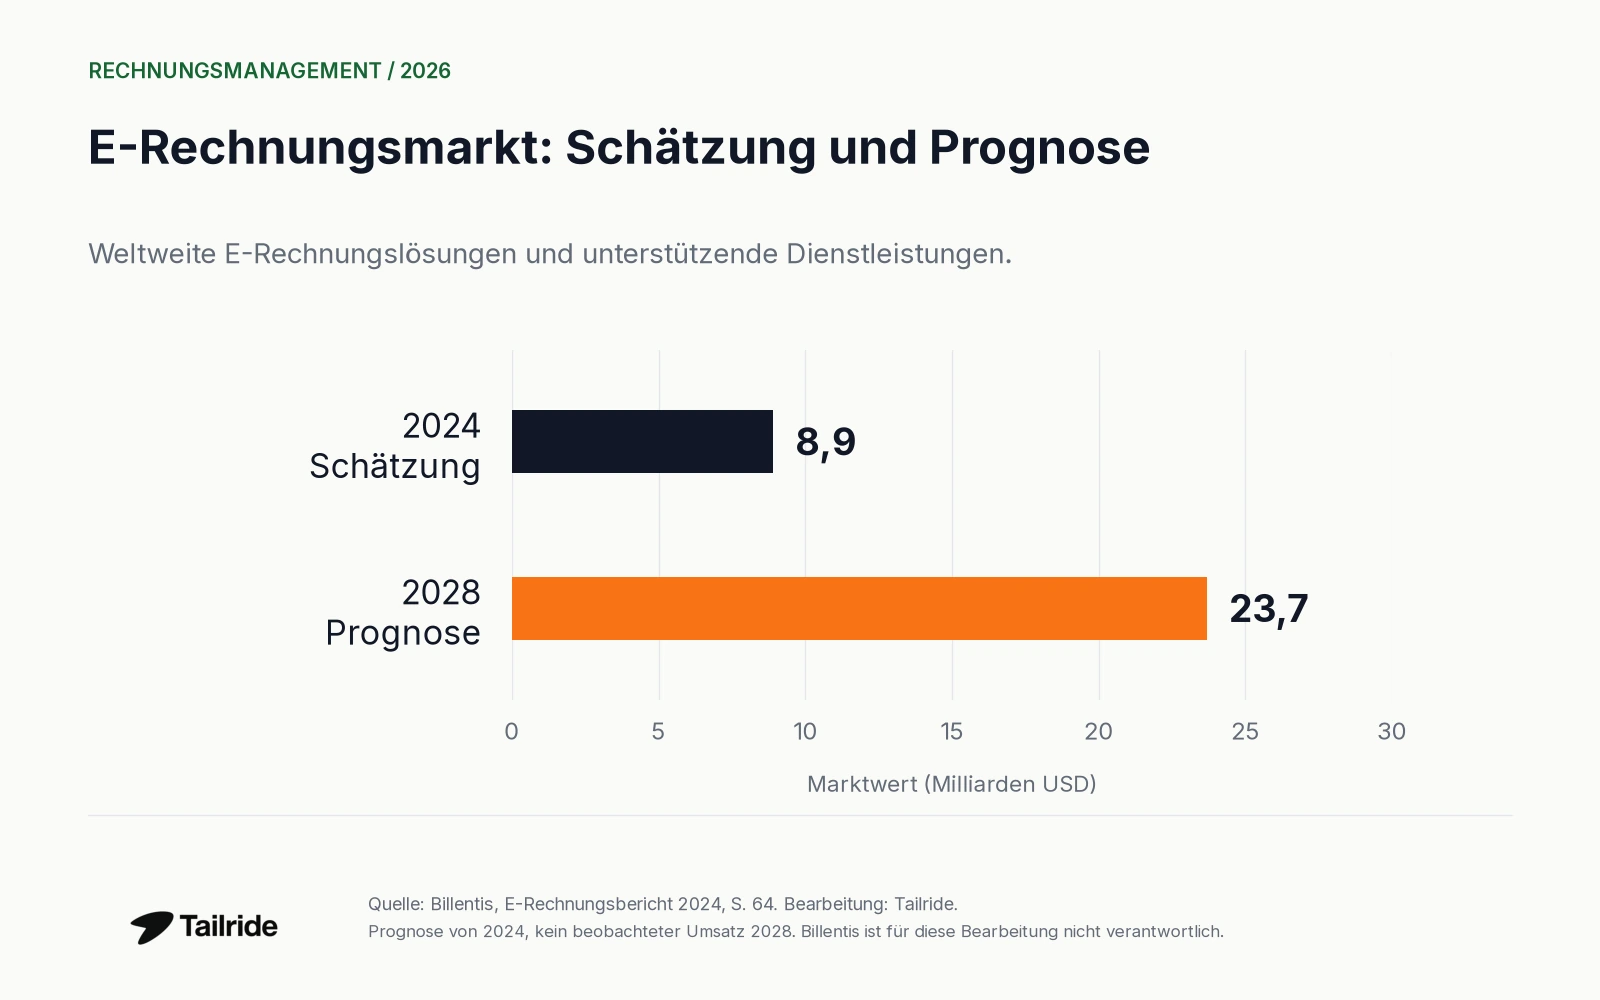
Abbildung 4. Darstellung der Billentis-Daten durch Tailride. Der Balken für 2028 zeigt eine Prognose von 2024, keinen beobachteten Umsatz. Billentis ist für diese Bearbeitung nicht verantwortlich.
Auch elektronische Übermittlung braucht eine Definition. Im Kontext strukturierter E-Rechnungen der Europäischen Kommission ermöglichen maschinenlesbare Formate die automatische Verarbeitung. Eine gewöhnliche unstrukturierte PDF-Datei ist eine andere Art von Eingangsdokument. Quelle: Europäische Kommission, S. 7
Für Finanzteams ist daher die Zusammensetzung der Dokumente entscheidend. Strukturierte Dateien stellen andere Anforderungen als gescannte Belege, PDF-Anhänge oder Links zu Lieferantenportalen. Die Unterschiede erklärt unser Leitfaden zu ZUGFeRD, Factur-X und XRechnung.
Was diese Zahlen für die Rechnungsbeschaffung bedeuten
Für ein KMU oder eine Steuerkanzlei lautet die entscheidende Frage: Wo beginnt der eigene Aufwand? Wird die Zeit ab Ausstellung durch den Lieferanten, ab Auffinden durch einen Mitarbeiter oder erst ab Eingang im Buchhaltungssystem gemessen?
Ein Vergleichswert, der erst nach dem Eingang ansetzt, bildet das Einloggen in Lieferantenportale oder die Suche im Postfach eines Kollegen nicht ab. Erfassen Sie diese Beschaffungsarbeit ausdrücklich zusammen mit Extraktion, Prüfung und Export.
Tailride unterstützt diese Beschaffungs- und Vorbereitungsphase. Das Postfach-Scanning sammelt Dokumente aus verbundenen E-Mail-Konten; der Portal-Workflow ruft Rechnungen von unterstützten Lieferantenwebsites ab. Im Rechnungsbereich bleiben Originaldateien mit den extrahierten Feldern verbunden, damit Datensätze vor dem Export geprüft werden können. Dies beschreibt die Produktfunktionen; die genannten Branchenkennzahlen sind keine Tailride-Leistungswerte.
Für die Arbeit mit mehreren Mandanten gibt es Tailride für Steuerkanzleien und Buchhaltungsbüros. Empfehlungen zu den Abläufen finden Sie im separaten Leitfaden zu bewährten Verfahren im Rechnungsmanagement.
Häufige Fragen
Wie viel kostet die Bearbeitung einer Rechnung?
Die öffentliche Ardent-Zusammenfassung für 2026 nennt durchschnittlich 9,90 USD und 2,67 USD für die Best-in-Class-Gruppe. APQC veröffentlicht unabhängig davon einen Median von 6,00 USD. Vergleichen Sie Definitionen und Bezugsgruppen, bevor Sie einen Zielwert festlegen. Ardent / Medius; APQC.
Wie viele Rechnungen enthalten Fehler?
Diese Übersicht belegt keine allgemeingültige Fehlerquote. Die Ausnahmequoten messen Probleme im Bearbeitungsprozess, nicht den Anteil falsch extrahierter Werte. Für einen belastbaren Vergleich müssen Fehlerart, untersuchte Gruppe und Bezugsgröße definiert sein.
Wie lange dauert die Rechnungsverarbeitung?
Ardents öffentliche Analyse der Untersuchung von 2025 nennt durchschnittlich 8,2 Tage. Das ist ein Prozessvergleichswert, keine Dauer des PDF-Auslesens und keine Zusage, dass innerhalb dieses Zeitraums bezahlt wird. Quelle
Sind PDF-Rechnungen strukturierte E-Rechnungen?
Eine gewöhnliche PDF-Datei ist unstrukturiert. Einige hybride Formate enthalten zusätzlich maschinenlesbare Daten. Entscheidend ist, ob das empfangende System strukturierte Felder unmittelbar nutzen kann. Siehe die Definition der Europäischen Kommission und unseren Formatleitfaden.
Methodik und Quellen
Tailride hat die verlinkten öffentlichen Inhalte am 21. Oktober 2026 geprüft. Diese Übersicht ist eine kuratierte Sekundäranalyse, keine eigene Befragung. Vorrang hatten Forschungspublikationen, amtliche Statistiken und öffentliche Zusammenfassungen von Studiensponsoren.
Die Ardent-Zahlen für 2026 wurden anhand der öffentlichen Medius-Zusammenfassung geprüft. Nicht zugängliche Tabellen des zugangsbeschränkten Berichts wurden nicht verwendet. Ardents Einführung nennt 194 Führungskräfte aus Kreditorenbuchhaltung, Finanzen und P2P weltweit. APQC nutzt eine andere Stichprobe; seine öffentliche Kennzahlenseite nennt keinen einheitlichen Erhebungszeitraum. Ardent-Methodenkontext; APQC.
Intuits Artikel verbindet die laufende Small Business Insights-Befragung mit einer separaten Befragung von 1.305 US-Unternehmensinhabern im Dezember 2025. Er nennt nicht für jede Kennzahl eine eigene Stichprobengröße. Der Jahresvergleich wird deshalb als veröffentlichter Vergleich übernommen, nicht als Längsschnittstudie derselben Unternehmen. Quelle
Die britischen Zahlungskennzahlen sind Mediane aus Unternehmensmeldungen und keine nach Rechnungsvolumen gewichteten nationalen Gesamtergebnisse. Billentis' Volumen- und Umsatzangaben sind Schätzungen und Prognosen von 2024. Die Datensätze werden nicht zusammengeführt; Unterschiede zwischen Gruppen belegen keine durch Software verursachten Einsparungen.
Quellen
-
Medius: öffentliche Zusammenfassung der Ardent AP Metrics that Matter 2026 - Kosten, Ausnahmen und KI-Nutzung.
-
APQC: Gesamtkosten der Kreditorenbuchhaltung je Rechnung - Median, Stichprobe und Kostendefinition; Abruf Oktober 2026.
-
Ardent Partners: Kennzahlenanalyse State of ePayables 2025 - veröffentlicht Januar 2026; Bearbeitungszeit und Lieferantenaufwand.
-
Intuit QuickBooks: Small Business Late Payments Report 2026 - überfällige Rechnungen, ausstehende Beträge und Automatisierung.
-
Atradius: US Payment Practices Barometer 2026 - überfällige Forderungen; September 2026.
-
Britisches DBT: Zahlungspraktiken großer Unternehmen 2025 - veröffentlicht Juli 2026; Mediane aus Meldedaten.
-
Billentis: globaler Bericht zu E-Rechnungen und Steuerkonformität - April 2024, aktualisiert im August; S. 6, 54 und 64.
-
London Economics / DBT: wirtschaftliche Folgen verspäteter Zahlungen - Juli 2025; Druckseiten 5 und 24, PDF-Seiten 7 und 26.
-
Europäische Kommission: Themenbericht E-Rechnungen - Definition strukturierter Formate, S. 7.
-
Tailride Docs: Rechnungen - Produktablauf, geprüft Oktober 2026.
-
Ardent Partners: Einführung zur Untersuchung 2026 - untersuchte Gruppe.
