Estatísticas de gestão de faturas 2026: custos, erros e automatização
Estatísticas verificadas de gestão de faturas em 2026: custos, exceções, automatização e pagamentos em atraso, com fontes, tabelas e gráficos.

Por Tailride · Última verificação: 21 de outubro de 2026
As estatísticas de gestão de faturas mostram o trabalho necessário entre receber uma fatura de fornecedor e obter um registo contabilístico completo e utilizável. No estudo da Ardent Partners de 2026, o custo médio de processamento é de 9,90 USD por fatura, enquanto a taxa média de exceções atinge 19,9%. Ambos os valores constam do resumo público do patrocinador do estudo.
Esta seleção reúne indicadores de processamento, adoção da automatização, atrasos nos pagamentos e estimativas do mercado da faturação eletrónica. Cada valor mantém o seu período e população de referência. Um relatório de 2026 pode basear-se em respostas recolhidas anteriormente; as previsões são identificadas como tal.
O foco são as faturas recebidas de fornecedores e as tarefas associadas. Os dados sobre pagamentos de clientes surgem numa secção separada: os atrasos nos recebimentos também afetam as empresas que emitem essas faturas de fornecedores.
Principais estatísticas de gestão de faturas
| Indicador | Valor | Período e âmbito | Fonte |
|---|---|---|---|
| Custo médio de processamento de uma fatura | 9,90 USD | Relatório de contas a pagar 2026; média do setor | Ardent Partners / Medius |
| Custo das organizações com melhor desempenho | 2,67 USD | Grupo Best-in-Class do mesmo relatório | Ardent Partners / Medius |
| Mediana do custo por fatura de fornecedor | 6,00 USD | Base APQC; 5 846 organizações; consulta em outubro de 2026 | APQC |
| Taxa média de exceções no processamento de faturas | 19,9% | Relatório de contas a pagar 2026 | Ardent Partners / Medius |
| Empresas sem gestão e pagamento de faturas totalmente automatizados | 74% | Relatório Intuit 2026 sobre pequenas empresas | Intuit QuickBooks |
| Empresas com algumas faturas em atraso há pelo menos 30 dias | 59% | Relatório Intuit 2026 sobre pequenas empresas | Intuit QuickBooks |
| Volume anual mundial estimado de faturas | Pelo menos 560 mil milhões | Estimativa Billentis para 2024; não é uma contagem de 2026 | Billentis, p. 54 |
Estes valores descrevem realidades diferentes. A mediana da APQC e a média da Ardent provêm de investigações distintas. O valor relativo às faturas em atraso representa a proporção de empresas que identifica o problema, não a percentagem de todas as faturas pagas fora de prazo.
Estatísticas sobre os custos de processamento
Não existe um custo universal por fatura. O valor de referência depende da organização, dos limites do processo e de a publicação apresentar uma média, uma mediana ou um grupo de desempenho selecionado.
| Referência | Custo por fatura | Significado |
|---|---|---|
| Ardent Partners, 2026 | 9,90 USD | Média do setor, segundo o resumo do patrocinador Medius |
| Ardent Partners, 2026 | 2,67 USD | Grupo Best-in-Class do mesmo relatório |
| APQC, consulta em outubro de 2026 | 6,00 USD | Mediana intersetorial de 5 846 organizações |
Fontes: Ardent Partners / Medius; indicador original da APQC.
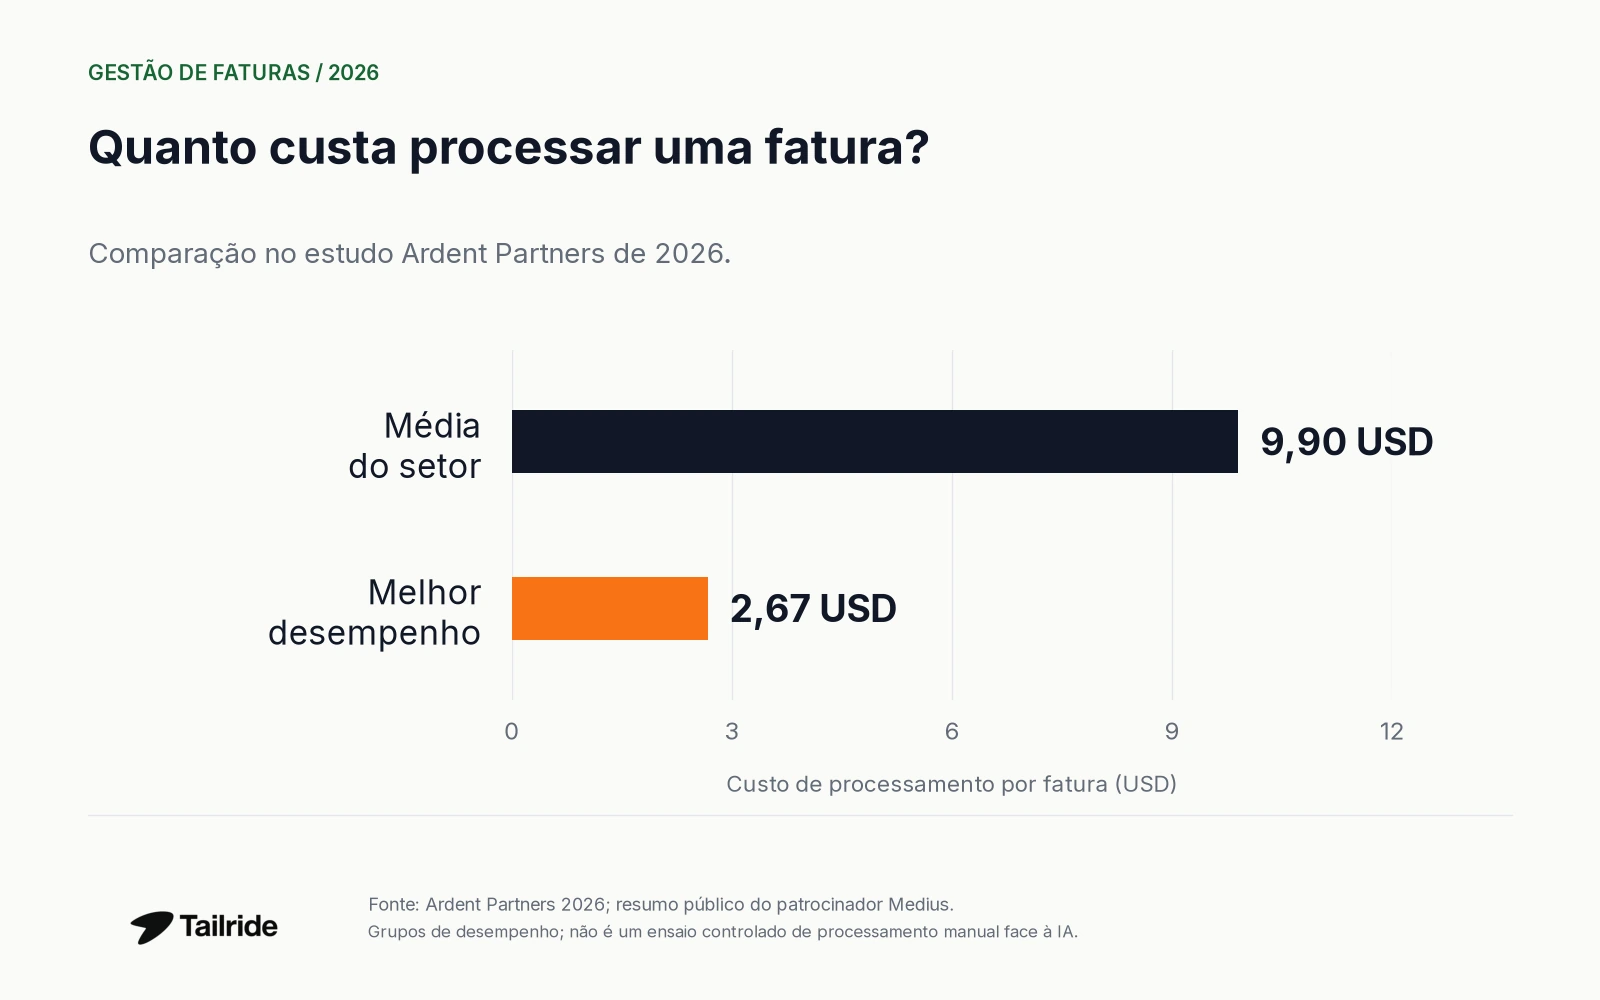
Figura 1. A comparação utiliza dois grupos do mesmo relatório. Não é um ensaio controlado de processamento manual face à IA.
O indicador da APQC inclui pessoal, sistemas, despesas gerais, outros custos internos e serviços subcontratados. A página pública não indica um ano de recolha comum a toda a base. A mediana é uma referência entre organizações, não o preço de um software. Fonte: APQC
Para uma equipa financeira, esta distinção altera a análise económica. Uma tarifa baixa de extração não representa todo o trabalho de encontrar o documento, conferir os dados, resolver uma exceção e preparar a fatura para a contabilidade. Compare o mesmo âmbito antes de adotar uma referência publicada como objetivo.
Por exemplo, numa equipa que processa 500 faturas mensais, cada redução de 1 USD por fatura corresponde a 6 000 USD de redução anual dos custos do processo: 500 × 12 × 1 USD. Trata-se de um cálculo ilustrativo, não de um resultado medido da Tailride nem de uma previsão de poupança efetiva de tesouraria.
Tempos de processamento e trabalho com fornecedores
Tempo de processamento, prazo contratual e dias de atraso são medidas diferentes. Uma extração rápida dos dados não determina quando a fatura será aprovada ou paga.
| Medida | Valor publicado | Contexto do estudo |
|---|---|---|
| Tempo médio de processamento de uma fatura | 8,2 dias | State of ePayables 2025 da Ardent; análise pública de janeiro de 2026 |
| Tempo das equipas de contas a pagar dedicado aos fornecedores | 21,9% | Mesmo estudo de 2025 |
| Prazo de pagamento aos fornecedores | 32 dias | Mediana dos prazos médios declarados por grandes empresas britânicas; dados de 2025 publicados em julho de 2026 |
Fontes: Ardent Partners; Department for Business and Trade britânico.
Não são estimativas concorrentes da mesma tarefa. O indicador britânico diz respeito à forma como as empresas declarantes pagam aos fornecedores; o da Ardent refere-se ao processamento de faturas. Nenhum representa os minutos necessários para ler um PDF.
Ao medir o seu processo, registe separadamente receção, recolha, revisão, aprovação e pagamento. Encurtar a extração terá um efeito limitado se a fatura ficar numa caixa de correio pessoal ou numa fila de aprovações. Para a aplicação prática, consulte o guia de captura automática de faturas.
Estatísticas sobre erros e exceções
O resumo Ardent 2026 apresenta uma taxa média de exceções de 19,9%, contra 11,8% nas equipas Best-in-Class. Fonte: Medius
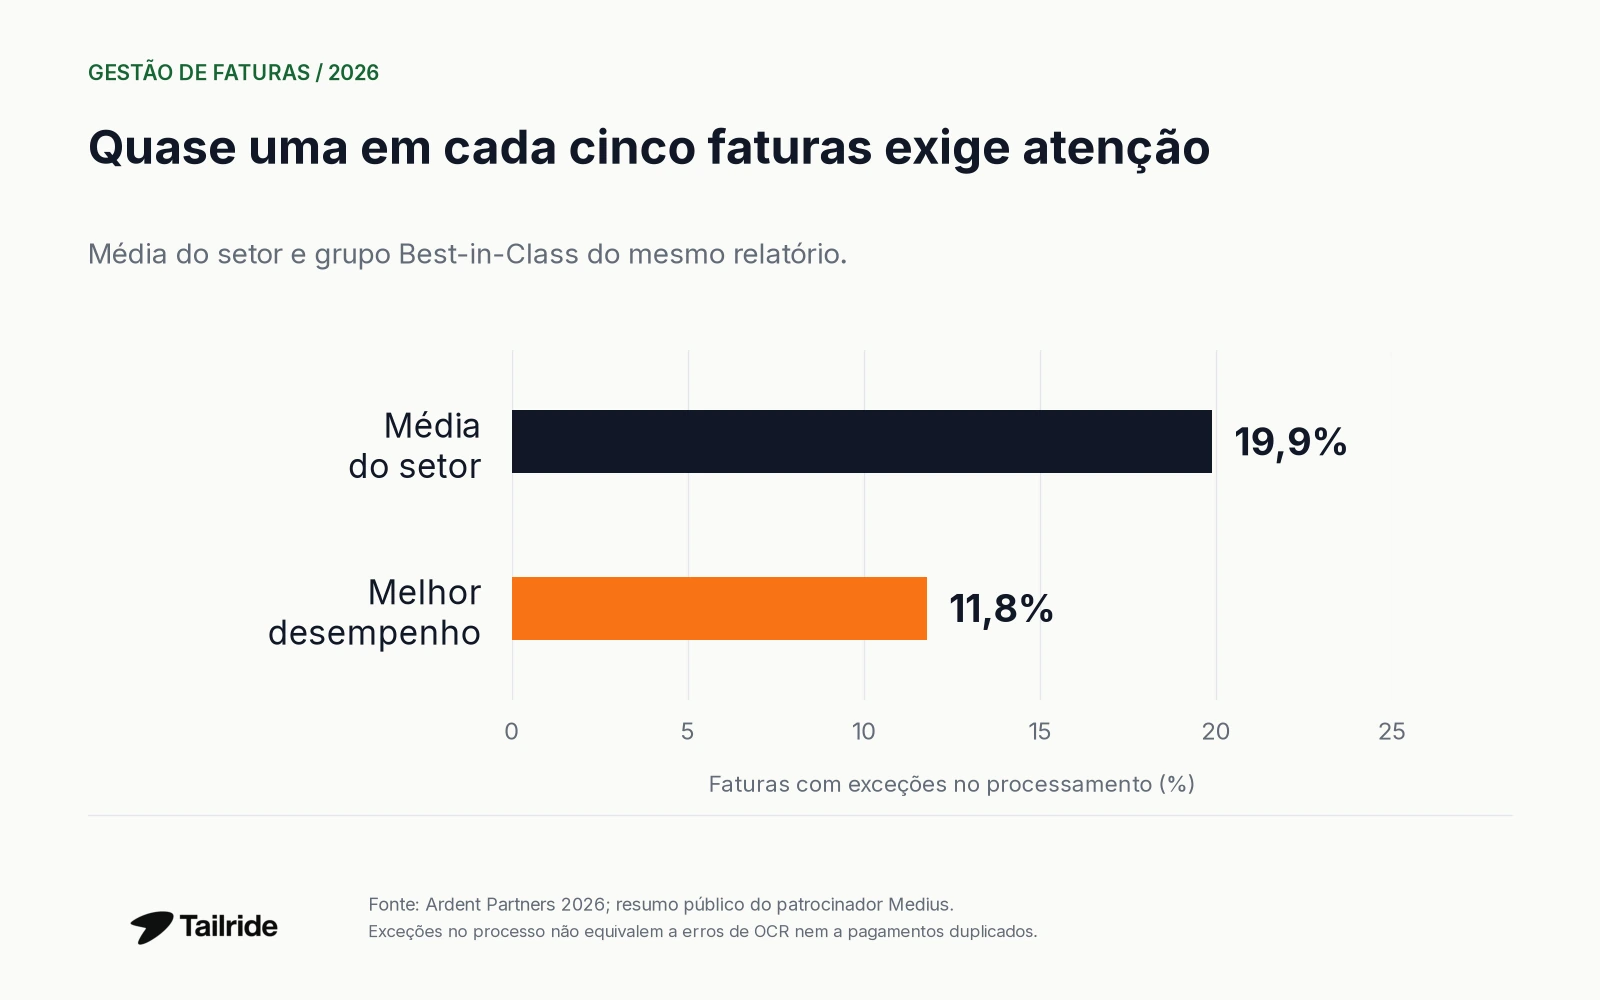
Figura 2. Uma exceção é um problema no processo que exige atenção. Não corresponde necessariamente a um total de fatura incorreto ou a um erro de OCR.
Os indicadores de qualidade não são intercambiáveis. A precisão da extração verifica se os campos foram lidos corretamente. A taxa de exceções mede problemas durante o processamento. A taxa de pagamentos duplicados mede se uma obrigação foi paga mais do que uma vez. Um plano de medição útil define o evento e o denominador de cada indicador.
Uma fatura pode ter os montantes corretamente extraídos e ainda precisar da atribuição de uma conta contabilística. Por outro lado, um documento pode passar rapidamente pelo processo e exigir uma correção posterior. Meça a qualidade do registo contabilístico, além da rapidez da sua transmissão.
Na comparação de desempenhos, a questão prática é saber que exceções exigem juízo profissional e quais resultam de documentos em falta, campos incompletos ou passagens evitáveis entre intervenientes.
Estatísticas de automatização e adoção da IA
A automatização avança, mas adotá-la não torna todo o ciclo da fatura independente das pessoas. O resumo da Medius sobre o estudo Ardent 2026 refere que 58% das organizações de contas a pagar utilizam IA ou estão a testá-la em projetos-piloto. O valor combinado inclui os testes. Fonte
Separadamente, o relatório Intuit 2026 conclui que 74% das empresas não têm totalmente automatizadas a gestão e o pagamento de faturas. Os dois valores dizem respeito a amostras e definições diferentes e não podem ser combinados numa única taxa de adoção. Fonte: Intuit QuickBooks
Para interpretar uma afirmação sobre automatização, identifique a etapa abrangida:
| Etapa | O que verificar |
|---|---|
| Recolha | O documento é obtido a partir da sua fonte original? |
| Extração | São lidos os campos necessários e preservado o ficheiro original? |
| Preparação | O registo contém a classificação contabilística e os dados de que o sistema precisa? |
| Revisão | Que registos exigem uma pessoa e porquê? |
| Entrega | O documento chega ao sistema contabilístico ou destino correto? |
| Pagamento | A execução está incluída ou é feita por outro sistema? |
Este enquadramento evita confundir uma tarefa automatizada com um processo totalmente automatizado. Também facilita a comparação entre fornecedores de software. Não é defensável uma taxa universal de precisão da IA para todos os formatos, campos e conjuntos de teste sem especificar as condições da avaliação.
Estatísticas de atrasos no pagamento de faturas
Os estudos podem medir empresas afetadas, número de faturas, valor das faturas ou saldos em dívida. A tabela preserva essas diferenças.
| Indicador | Valor | População e período |
|---|---|---|
| Empresas com algumas faturas em atraso há pelo menos 30 dias | 59% | Relatório Intuit 2026; 47% na comparação com o ano anterior |
| Montante médio em dívida a empresas com faturas por pagar | 17 700 USD | Relatório Intuit 2026; apenas empresas com faturas por pagar |
| Proporção de créditos comerciais B2B em atraso | 22% | Fornecedores dos EUA no relatório Atradius 2026 |
| Proporção de pagamentos atrasados por número de faturas | 15% | Mediana declarada por grandes empresas britânicas; dados de 2025 |
Fontes: Intuit QuickBooks, Atradius, Department for Business and Trade britânico.
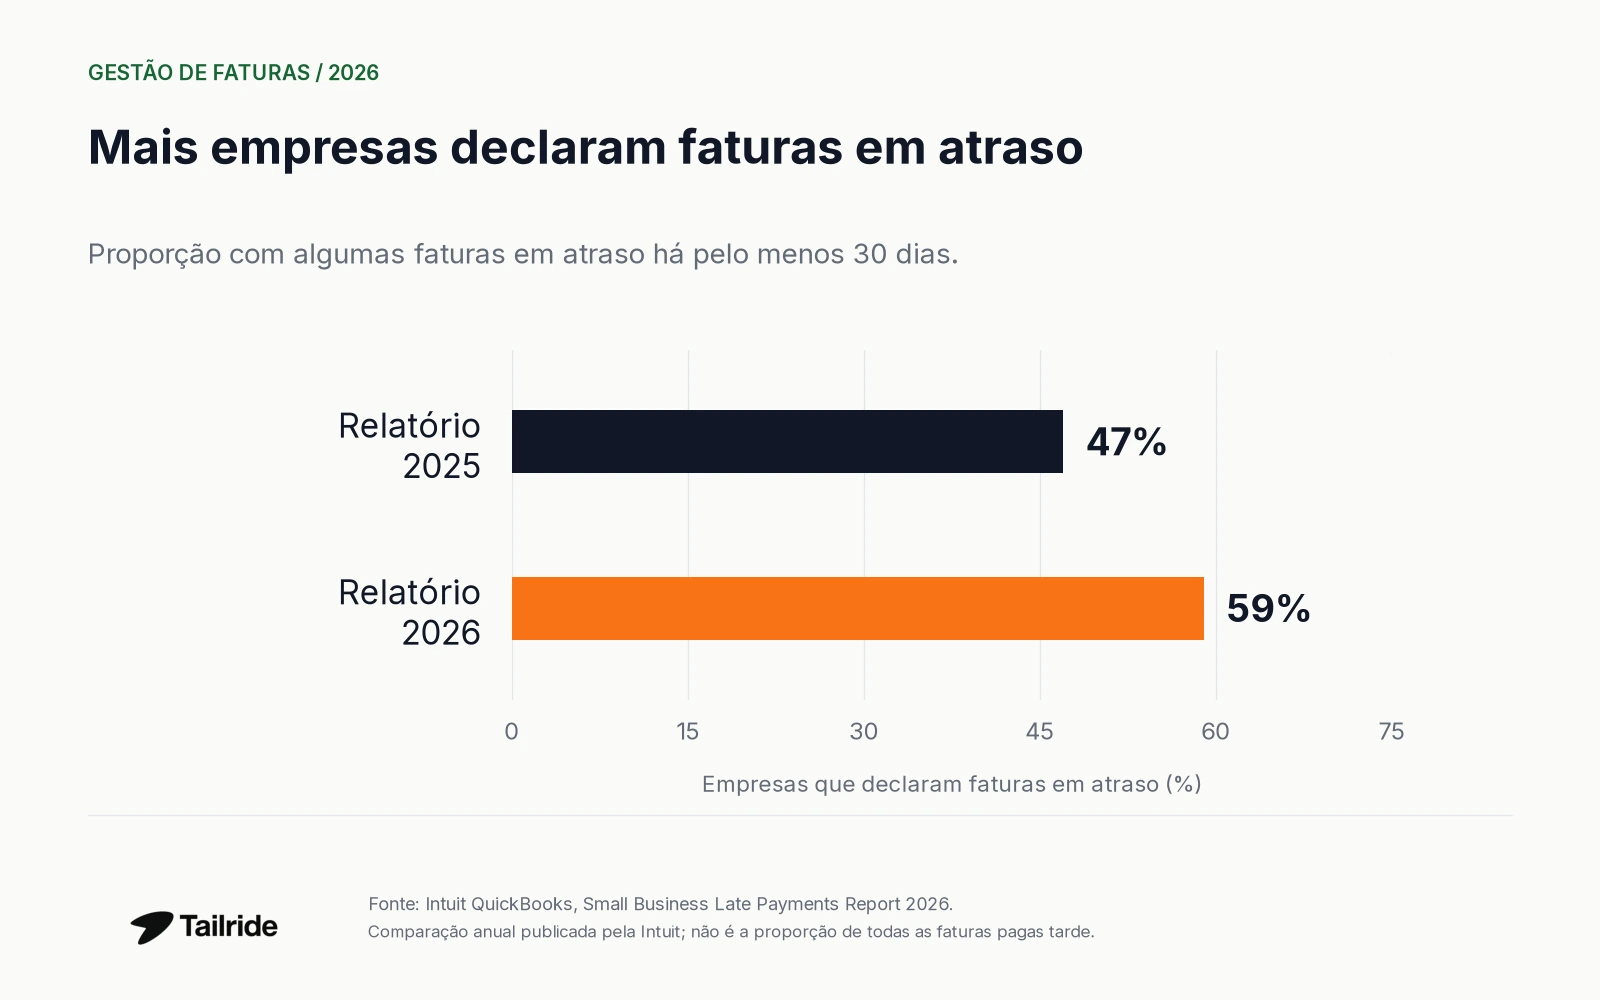
Figura 3. O aumento é de 12 pontos percentuais. O indicador mede empresas que declaram faturas em atraso, não a proporção de faturas por pagar.
A publicação britânica apresenta ainda uma mediana de 14% para a proporção de pagamentos atrasados por valor das faturas. A base contém 11 178 declarações válidas, não 11 178 empresas distintas: cada empresa pode declarar duas vezes por ano. Fonte: DBT
Estes resultados não estabelecem uma taxa mundial de atraso. Uma amostra de pequenas empresas com créditos a receber, uma de fornecedores B2B e declarações administrativas de grandes compradores observam partes diferentes da cadeia de pagamentos.
Para contextualizar a situação dos fornecedores, outro estudo britânico estima 86 horas de trabalho anuais a contactar devedores por empresa afetada por atrasos de pagamento. Foram inquiridas 1 455 empresas em janeiro–fevereiro de 2025, conjugando as respostas com análise económica. A definição abrange faturas vencidas e prazos contratuais superiores a 60 dias. Fonte: London Economics / DBT, páginas impressas 5 e 24
No processo de faturas recebidas, convém distinguir documentação completa, preparação para pagamento e cobrança a clientes. Melhorar a captura não garante que um cliente tenha fundos para pagar.
Volume e mercado da faturação eletrónica
A Billentis estimou pelo menos 560 mil milhões de faturas anuais em todo o mundo em 2024, das quais cerca de 125 mil milhões eram trocadas eletronicamente. São estimativas de analistas do relatório de 2024, mantidas aqui como contexto de mercado com a data expressa. Fonte: Billentis, pp. 6 e 54
| Medida | Estimativa ou previsão | Estado |
|---|---|---|
| Volume anual mundial de faturas | Pelo menos 560 mil milhões | Estimativa para 2024 |
| Volume trocado eletronicamente | Cerca de 125 mil milhões | Estimativa para 2024 |
| Mercado mundial de faturação eletrónica e soluções e serviços associados | 8,9 mil milhões USD | Valor de mercado estimado em 2024 |
| Mesmo mercado em 2028 | Cerca de 23,7 mil milhões USD | Previsão elaborada em 2024 |
Fonte: Billentis, pp. 6, 54 e 64. O âmbito cobre a faturação eletrónica e as soluções e serviços que a viabilizam, não todo o mercado de software de contabilidade.
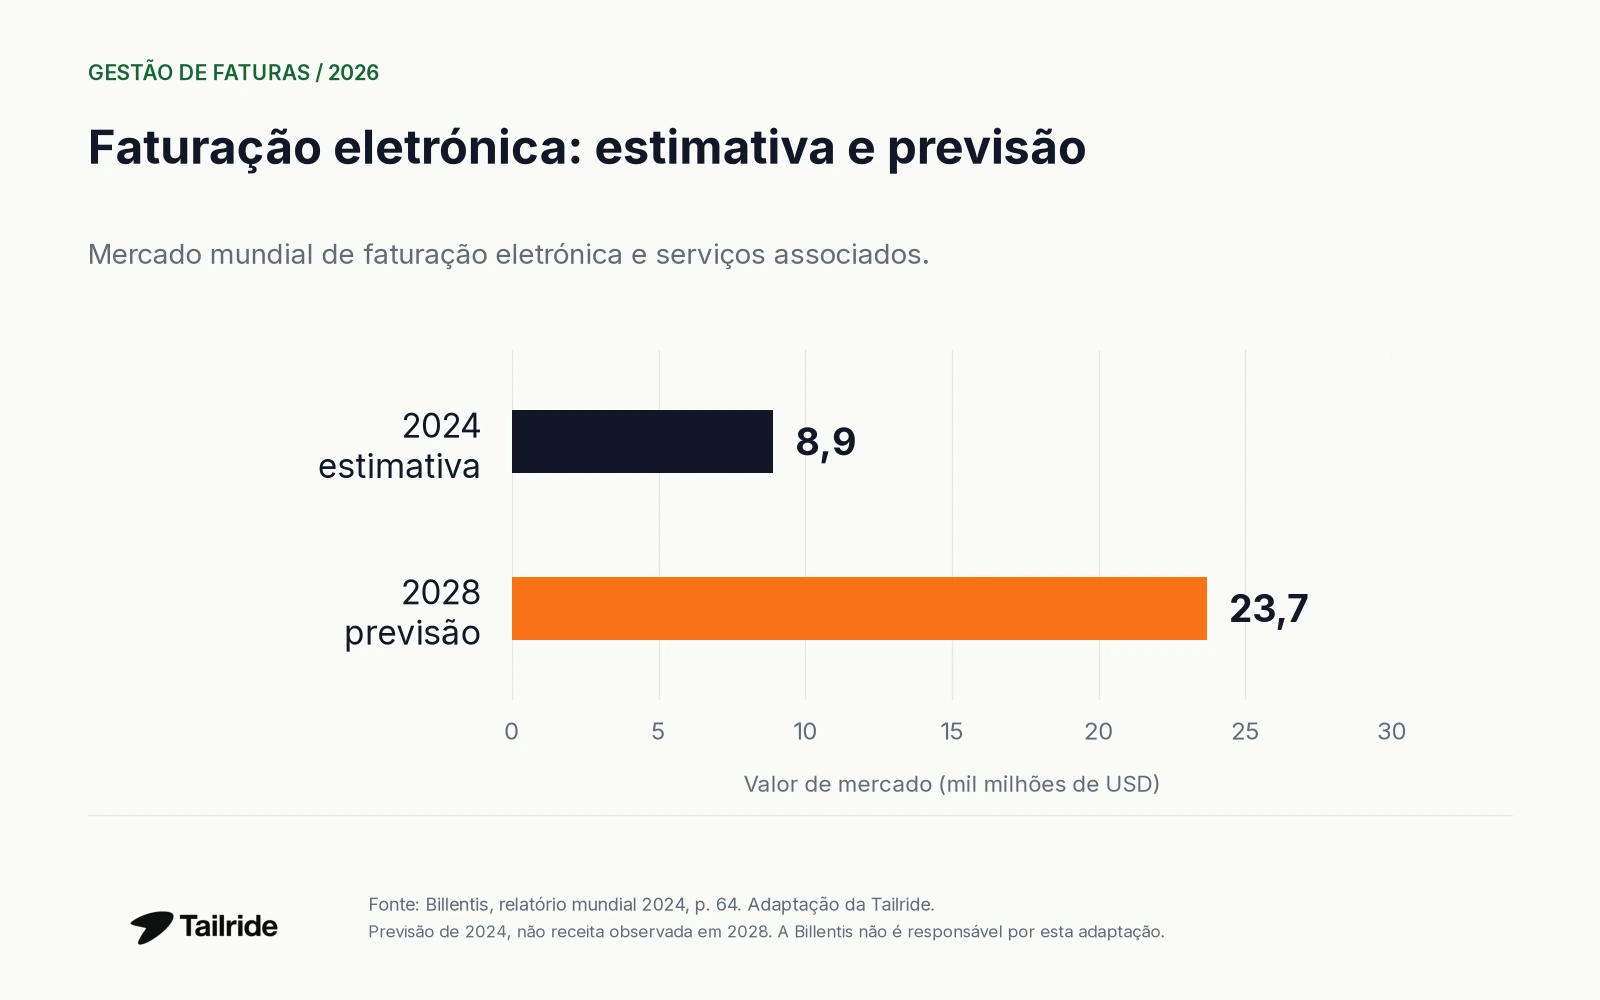
Figura 4. Visualização Tailride de dados Billentis. A barra de 2028 é uma previsão de 2024, não receita observada. A Billentis não é responsável por esta adaptação.
A entrega eletrónica também exige uma definição. No contexto de faturação eletrónica estruturada da Comissão Europeia, os formatos legíveis por máquina permitem o processamento automático; um PDF comum não estruturado é outro tipo de entrada. Fonte: Comissão Europeia, p. 7
Para as equipas financeiras, importa a combinação dos documentos recebidos. Os ficheiros estruturados exigem uma abordagem de extração diferente da dos recibos digitalizados, PDF anexos ou ligações para portais de fornecedores. Consulte as diferenças no guia ZUGFeRD, Factur-X e XRechnung.
O que estes dados significam para a recolha de faturas
Para uma PME ou um gabinete de contabilidade, a questão útil é saber onde começa o seu próprio trabalho. A medição inicia-se na emissão pelo fornecedor, quando um colaborador encontra a fatura ou apenas quando esta chega ao sistema contabilístico?
Uma referência que começa depois da receção não mostra o trabalho de entrar num portal ou procurar um anexo no correio de um colega. Registe explicitamente essa recolha, juntamente com extração, revisão e exportação, ao estabelecer a situação inicial.
A Tailride atua nessa recolha e preparação. A análise das caixas de correio recolhe documentos das contas ligadas, enquanto o fluxo de portais obtém faturas dos sites de fornecedores compatíveis. A área de faturas mantém os originais junto dos campos extraídos para permitir a revisão antes da exportação. Estas são funcionalidades do produto; os indicadores setoriais anteriores não são resultados de desempenho da Tailride.
Para gerir vários clientes, consulte a Tailride para gabinetes de contabilidade. As recomendações de processos encontram-se no guia de boas práticas de gestão de faturas.
Perguntas frequentes
Quanto custa processar uma fatura?
O resumo público Ardent 2026 indica uma média de 9,90 USD e 2,67 USD para o grupo Best-in-Class. A APQC publica, separadamente, uma mediana de 6,00 USD. Compare as definições e os grupos antes de escolher um objetivo. Ardent / Medius; APQC.
Que percentagem de faturas contém erros?
Esta seleção não estabelece uma taxa universal de erro. Os indicadores de exceções medem problemas de processamento, não a proporção de valores extraídos incorretamente. A fonte escolhida deve definir o erro, a população e o denominador exatos da comparação.
Quanto tempo demora o processamento de uma fatura?
A análise pública da Ardent ao estudo de 2025 indica uma média de 8,2 dias. É uma referência de processamento, não o tempo de leitura de um PDF nem uma promessa de pagamento nesse prazo. Fonte
Uma fatura PDF equivale a uma fatura eletrónica estruturada?
Um PDF comum não é estruturado. Alguns formatos híbridos também contêm dados legíveis por máquina. A diferença relevante é se o sistema destinatário pode utilizar diretamente esses campos. Consulte a definição da Comissão Europeia e o guia de formatos.
Metodologia e fontes
A Tailride verificou as publicações públicas indicadas em 21 de outubro de 2026. Trata-se de uma análise secundária documentada, não de um inquérito próprio. Privilegiámos os editores dos estudos, as estatísticas oficiais e os resumos públicos dos patrocinadores.
Os valores Ardent 2026 foram verificados no resumo público da Medius; não utilizámos tabelas inacessíveis do relatório de acesso restrito. A introdução da Ardent refere uma investigação com 194 responsáveis de contas a pagar, finanças e P2P em todo o mundo. A APQC utiliza outra amostra e não indica um único período de recolha na página pública. Contexto metodológico Ardent; APQC.
O artigo Intuit combina o inquérito contínuo Small Business Insights com outro realizado em dezembro de 2025 a 1 305 proprietários de empresas dos EUA. Não atribui uma dimensão de amostra específica a cada indicador. Mantemos a comparação publicada, sem a apresentar como acompanhamento longitudinal das mesmas empresas. Fonte
Os dados britânicos são medianas de declarações empresariais, não totais nacionais ponderados pelo número de faturas. Os volumes e receitas Billentis são estimativas e previsões de 2024. Não agregamos estes conjuntos nem atribuímos ao software poupanças causais a partir de diferenças entre grupos.
Fontes
-
Medius: resumo público de Ardent AP Metrics that Matter 2026 - custos, exceções e adoção da IA.
-
APQC: custo total de contas a pagar por fatura processada - mediana, amostra e definição; consulta em outubro de 2026.
-
Ardent Partners: análise de indicadores State of ePayables 2025 - janeiro de 2026; tempos e dedicação aos fornecedores.
-
Intuit QuickBooks: Small Business Late Payments Report 2026 - atrasos, saldos e automatização.
-
Atradius: US Payment Practices Barometer 2026 - créditos em atraso; setembro de 2026.
-
DBT britânico: práticas de pagamento das grandes empresas em 2025 - julho de 2026; medianas de dados administrativos.
-
Billentis: relatório mundial de faturação eletrónica e conformidade fiscal - abril de 2024, atualizado em agosto; pp. 6, 54 e 64.
-
London Economics / DBT: impacto económico dos atrasos de pagamento - julho de 2025; páginas impressas 5 e 24, páginas PDF 7 e 26.
-
Comissão Europeia: relatório temático de faturação eletrónica - definição dos formatos estruturados, p. 7.
-
Tailride Docs: faturas - funcionamento do produto, verificado em outubro de 2026.
-
Ardent Partners: introdução ao estudo 2026 - população investigada.
