IA na contabilidade: estatísticas 2026 de adoção, resultados e obstáculos
Estatísticas 2026 de IA na contabilidade: contexto português, inquéritos internacionais, retorno declarado e obstáculos. Com fontes, tabelas e gráficos.

Por Tailride · Fontes verificadas em 22 de outubro de 2026
81 % dos profissionais de firmas fiscais e de auditoria inquiridos pela Thomson Reuters utilizam IA pelo menos várias vezes por semana em 2026. A amostra reúne 538 respostas de 40 países e não representa uma taxa nacional dos contabilistas portugueses. Para Portugal, os dados Eurostat aqui usados mostram 11,5 % de empresas com IA em 2025, nos setores abrangidos e com dez ou mais pessoas ao serviço. Esse indicador é contexto empresarial, não adoção na profissão contabilística. Thomson Reuters; Eurostat
Esta edição distingue expressamente o contexto português dos inquéritos internacionais a profissionais da contabilidade. Cada percentagem mantém a sua população e período. A falta de um indicador nacional validado não é preenchida com uma percentagem estrangeira.
Principais estatísticas de IA na contabilidade
| Indicador | Valor | Período e população | Fonte |
|---|---|---|---|
| Portugal: empresas que utilizam IA, contexto geral | 11,5 % | 2025; empresas com 10+ pessoas nos setores abrangidos; não é uma taxa dos contabilistas | Fonte |
| IA utilizada pelo menos várias vezes por semana | 81 % | Março–abril de 2026; 538 profissionais de firmas fiscais/de auditoria, 40 países | Thomson Reuters |
| Ferramentas de IA não autorizadas no trabalho diário | 35 % | Março–abril de 2026; 538 profissionais de firmas fiscais/de auditoria, 40 países | Thomson Reuters |
| Retorno claro e mensurável declarado | 20 % | Julho–agosto de 2026; América do Norte; base com IA ativa ≈380 | Financial Cents |
| Tempo de aprendizagem/implementação: principal obstáculo | 41 % | Julho–agosto de 2026; América do Norte; amostra total de 486 | Financial Cents |
| Pesquisa fiscal mencionada como utilização atual | 57 % | Maio–julho de 2026; 370 respostas de candidatos interessados em IA | AI Lab |
Fontes: as publicações originais de cada linha. O contexto empresarial português, a utilização individual e o retorno declarado são medidas diferentes. O quadro não permite ordenar países pela adoção de IA na contabilidade.
Portugal: o que os dados nacionais permitem afirmar
O Eurostat regista utilização de pelo menos uma tecnologia de IA em 11,54 % das empresas portuguesas abrangidas em 2025, valor aqui apresentado como 11,5 %. A população tem dez ou mais pessoas ao serviço e abrange atividades empresariais não financeiras do inquérito TIC. Não se limita a gabinetes de contabilidade e não inclui automaticamente os pequenos gabinetes com menos de dez pessoas. Eurostat
| Dimensão da empresa em Portugal | Utilização de IA, 2025 |
|---|---|
| Total com dez ou mais pessoas ao serviço | 11,5 % |
| 10–49 pessoas | 9,4 % |
| 50–249 pessoas | 18,2 % |
| 250 ou mais pessoas | 49,2 % |
Fonte: Eurostat, isoc_eb_ai. Filtros: PT, 2025, E_AI_TANY, PC_ENT, classes GE10, 10-49, 50-249 e GE250. Valores originais: 11,54; 9,43; 18,21; 49,15. Arredondamento a uma casa decimal. O total sobrepõe-se às três classes e não deve ser somado a elas.
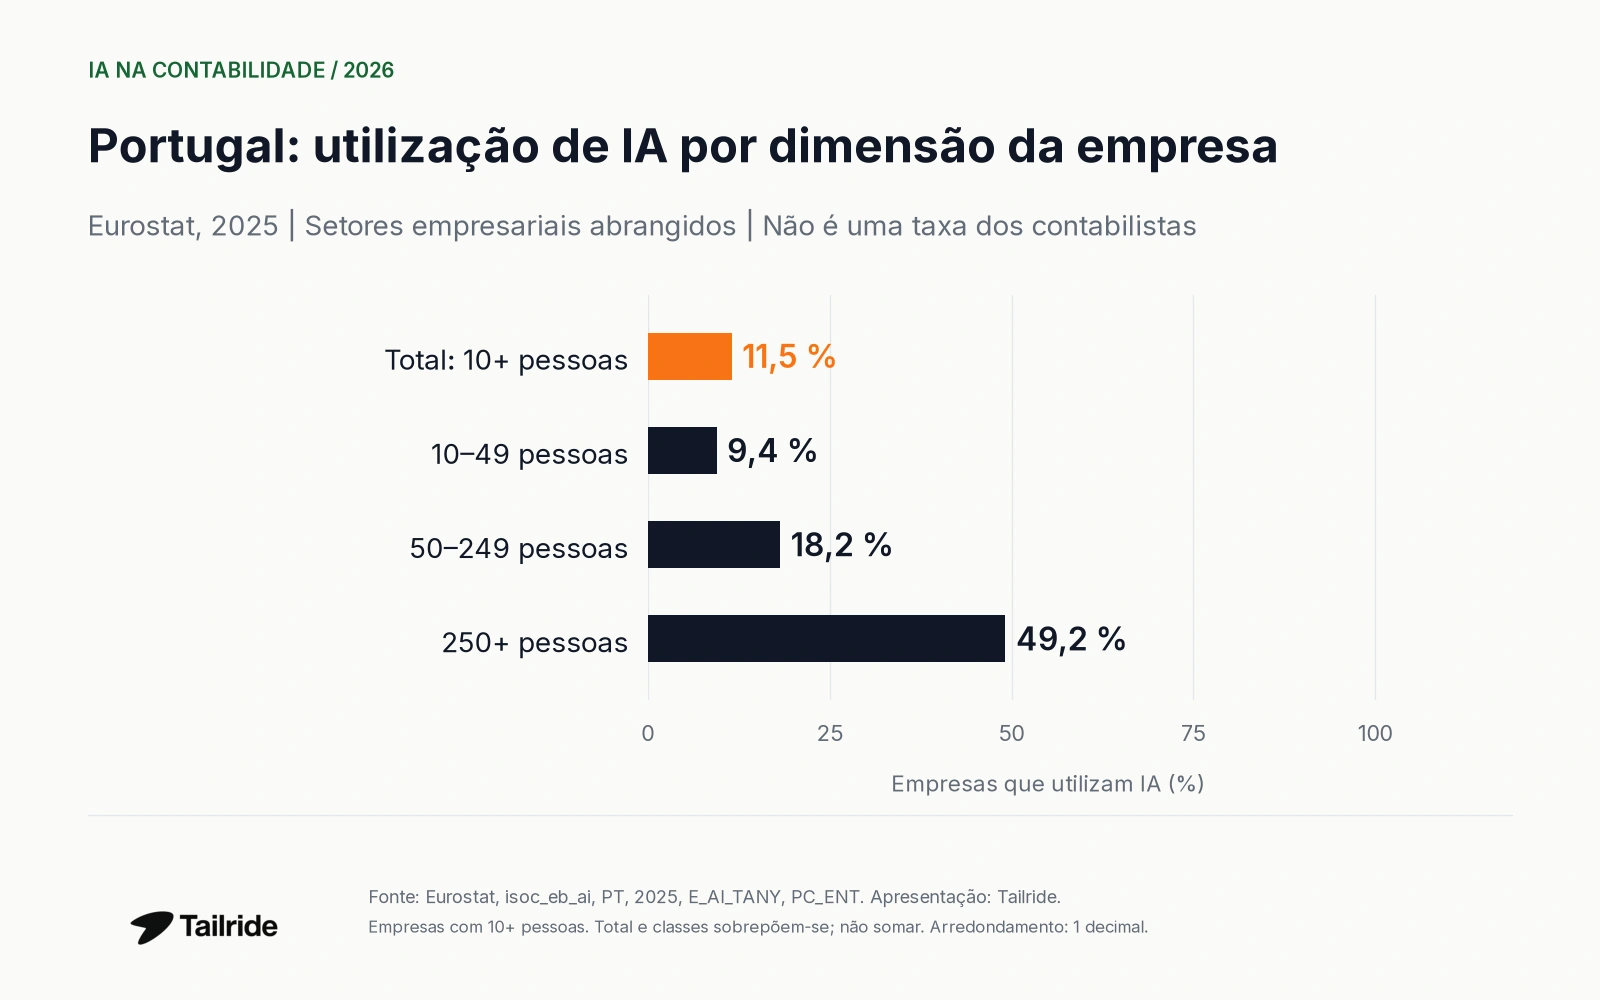
Gráfico 1. IA nas empresas portuguesas dos setores abrangidos, por dimensão, 2025. É contexto empresarial e não uma taxa de adoção entre contabilistas. Fonte: Eurostat; apresentação: Tailride.
A OCC publicou em 15 de setembro de 2026 um convite para um inquérito académico sobre a adoção da IA pelos contabilistas certificados. A página consultada pede participação voluntária e não apresenta resultados. É evidência de investigação em curso, não uma percentagem publicada de utilização. OCC
Nas fontes primárias aqui verificadas não foi validada uma taxa nacional comparável de utilização corrente pelos contabilistas certificados. Assim, não apresentamos como portuguesa uma taxa de adoção de outro país, nem confundimos disponibilidade para adotar IA com utilização efetiva.
Frequência e controlo nas firmas internacionais
A Thomson Reuters recolheu 538 respostas de profissionais de firmas fiscais e de auditoria em março e abril de 2026, em 40 países. Cerca de um terço veio dos Estados Unidos. Além dos 81 % que utilizam IA pelo menos várias vezes por semana, o relatório refere 35 % a utilizar ferramentas não autorizadas pela firma no trabalho diário. Relatório e metodologia
Os grupos podem sobrepor-se. Uma pessoa que utiliza IA regularmente pode também recorrer a uma ferramenta não autorizada; subtrair 35 de 81 não produz uma taxa válida de utilização autorizada. A composição internacional da amostra também não permite aplicar os resultados diretamente a Portugal.
Estatísticas de utilização: tarefas mencionadas pelos profissionais
AI Lab for Accountants reuniu 437 respostas de candidatos entre 5 de maio e 22 de julho de 2026. A pergunta sobre utilizações atuais tem 370 respostas. Os candidatos procuraram uma comunidade dedicada à IA, formando uma amostra autoselecionada e particularmente interessada no tema. Não é publicado um desdobramento geográfico. AI Lab
| Utilização atual mencionada | Percentagem de respostas |
|---|---|
| Pesquisa fiscal | 57 % |
| E-mails e comunicação com clientes | 42 % |
| Redação de notas e documentos | 29 % |
| Limpeza e análise de dados | 20 % |
| Fluxos de trabalho e automatização | 15 % |
| Preparação e revisão de declarações | 14 % |
Fonte: AI Lab, utilizações atuais. As respostas abertas foram codificadas por temas. Uma mesma resposta pode integrar várias categorias; as percentagens não são partes exclusivas de um total de 100 %.
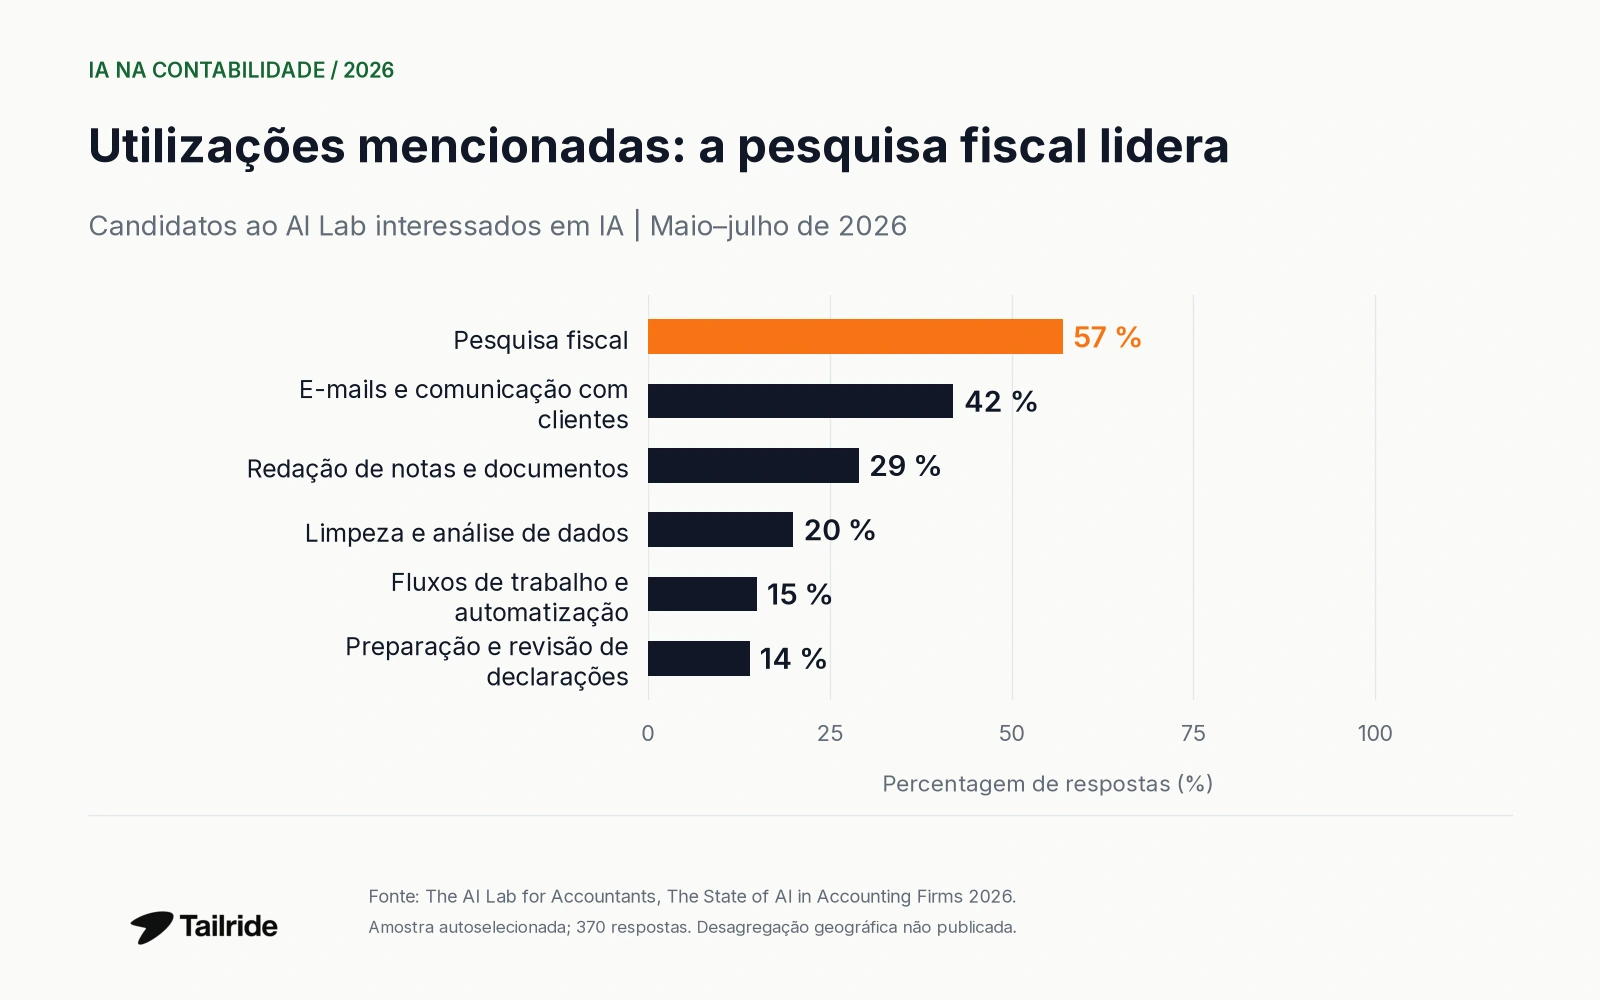
Gráfico 2. Utilizações de IA mencionadas em 370 respostas de candidatos interessados em IA. Os valores não são taxas portuguesas de adoção.
A pesquisa e a comunicação são mais referidas do que a automatização de fluxos neste grupo. Isso descreve as respostas, não a exatidão dos sistemas nem a rentabilidade de cada aplicação. A frequência de menção de uma tarefa não demonstra que essa tarefa produz o maior retorno.
Retorno do investimento: o que é declarado
Financial Cents inquiriu 486 profissionais de contabilidade na América do Norte entre 15 de julho e 7 de agosto de 2026. As questões sobre utilização prática usam uma base com IA ativa de aproximadamente 380 respostas. A pergunta sobre retorno pertence a essa base; o n exato da pergunta não é publicado separadamente. Financial Cents
| Retorno do investimento em IA declarado | Percentagem de respostas com IA ativa |
|---|---|
| Promissor, mas difícil de quantificar | 52 % |
| Em implementação / demasiado cedo | 25 % |
| Retorno claro e mensurável declarado | 20 % |
| Sem retorno positivo declarado | 4 % |
Fonte: Financial Cents, «The Payoff Problem». As percentagens publicadas somam 101 % após arredondamento e não foram reescaladas. O retorno «mensurável» é a caracterização dos participantes, não uma auditoria independente dos resultados financeiros.
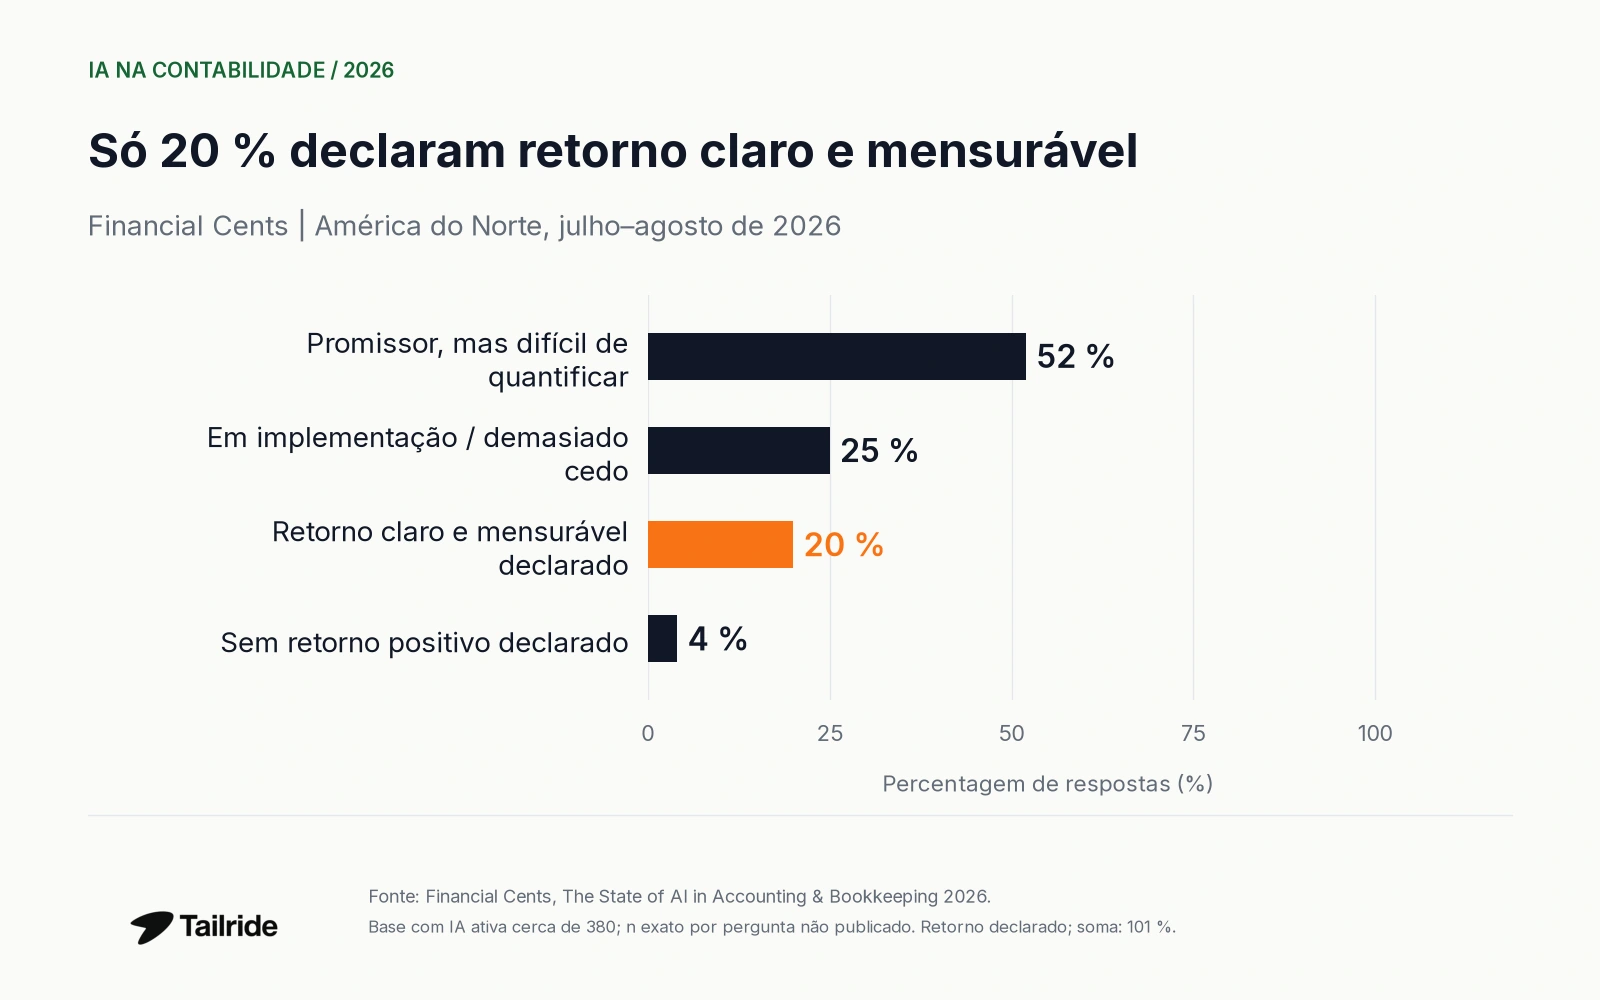
Gráfico 3. Retorno declarado na base norte-americana com IA ativa, cerca de 380 respostas. Valores arredondados, sem normalização artificial para 100 %.
20 % declaram retorno claro e mensurável; 52 % consideram a utilização promissora, mas difícil de quantificar. O primeiro valor não significa que a produtividade tenha aumentado 20 %. Mede a escolha de uma resposta, não a dimensão de uma melhoria.
Não é calculada uma poupança universal de horas. Para comparar resultados são necessárias tarefas, volumes, revisão humana e períodos de medição equivalentes. Expectativas, perceções e efeitos medidos em condições controladas não são tratados como a mesma evidência.
Obstáculos à obtenção de mais valor com IA
A pergunta seguinte de Financial Cents usa a amostra completa de 486 participantes. Refere-se ao principal obstáculo à obtenção de mais valor com IA e inclui pessoas que já a utilizam. Não é uma pergunta exclusiva a gabinetes que recusam a adoção. Fonte
| Obstáculo selecionado à obtenção de mais valor com IA | Percentagem da amostra total |
|---|---|
| Tempo para aprender ou implementar | 41 % |
| Confiança e exatidão | 21 % |
| Segurança dos dados e conformidade | 11 % |
| Conhecimentos e competências | 9 % |
| Custo | 6 % |
Fonte: Financial Cents, «How Firms Are Learning AI». São apresentadas categorias selecionadas. O relatório tem uma questão diferente para não utilizadores, com outra base, que não é misturada com estes valores.
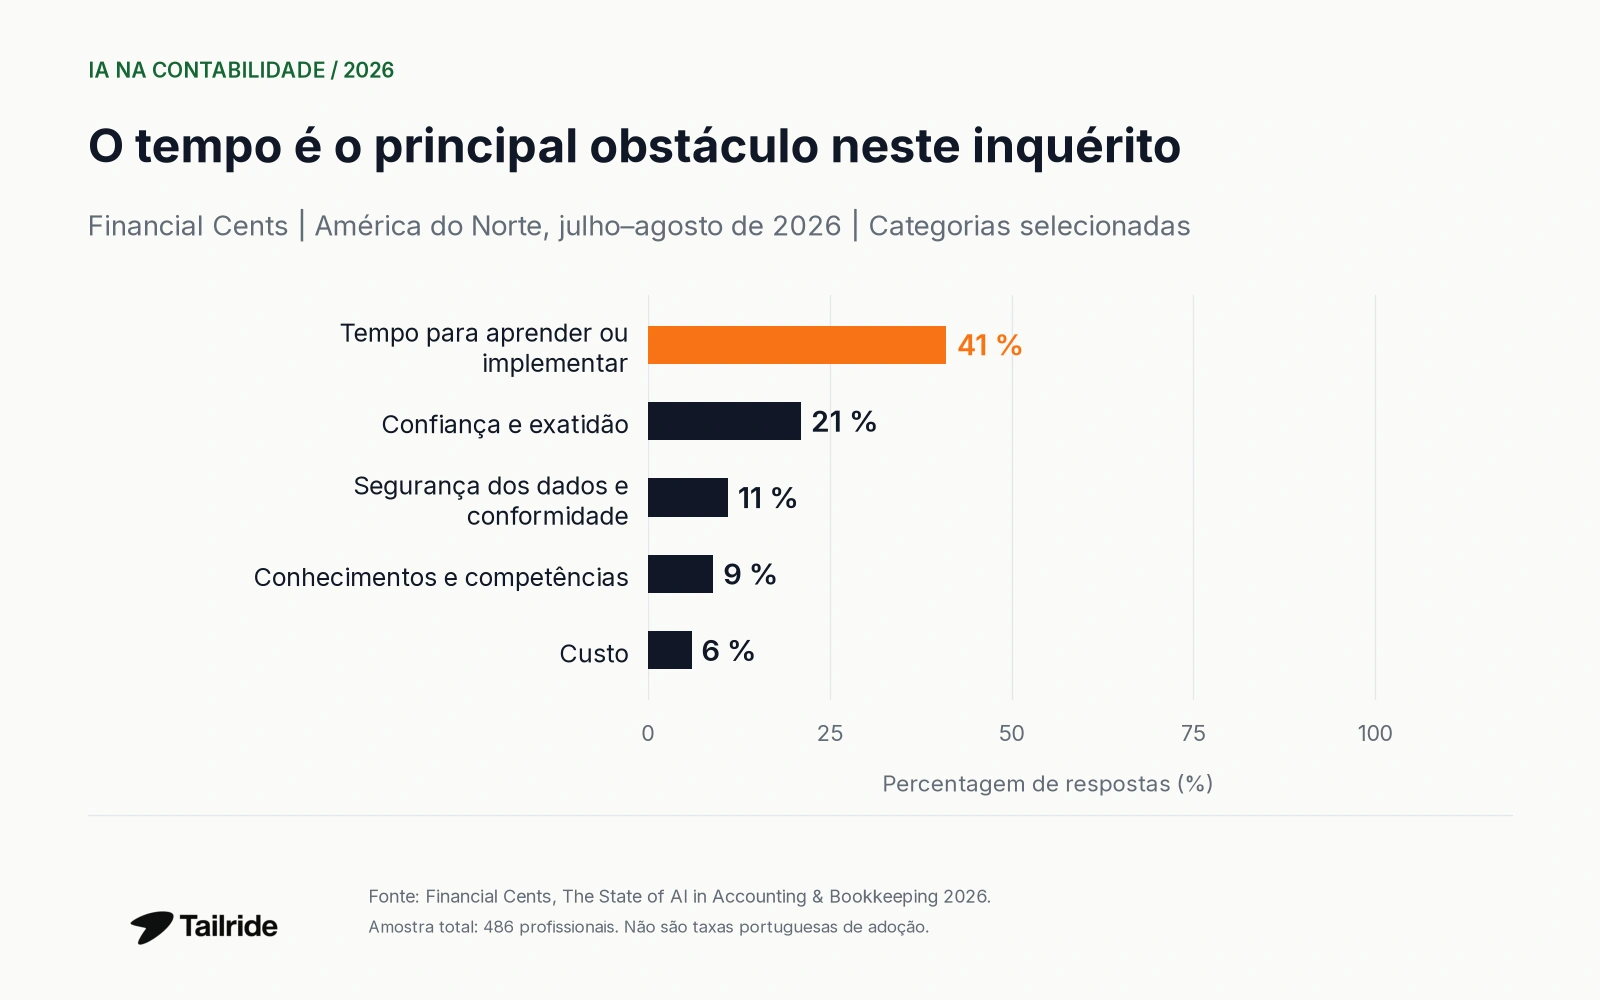
Gráfico 4. Obstáculos selecionados na amostra norte-americana total, n=486. As percentagens não descrevem diretamente os gabinetes portugueses.
O tempo indicado por 41 % não significa que a implementação consuma 41 % da semana. Uma preocupação com exatidão também não é uma taxa medida de erros. Os números descrevem dificuldades sentidas pelos participantes.
Como interpretar os resultados para um gabinete
Os estudos distinguem experimentação, utilização regular e retorno quantificado. Não estabelecem uma percentagem mundial única, uma relação causal com aumento do lucro ou uma classificação de fornecedores. As diferenças entre pequenos e grandes gabinetes exigem a mesma pergunta e bases publicadas por dimensão; a tabela geral de empresas portuguesas não substitui esses dados profissionais.
Para aplicações concretas, consulte o guia sobre IA na contabilidade e os artigos sobre ChatGPT e Claude. As estatísticas do setor contabilístico tratam de mercado e emprego; as estatísticas de gestão de faturas abordam custos, exceções e pagamentos.
A Tailride apresenta o processamento de faturas com IA e os fluxos para profissionais de contabilidade. Os inquéritos externos não medem o desempenho da Tailride nem garantem uma poupança associada à sua utilização.
Perguntas frequentes
Que percentagem de contabilistas portugueses utiliza IA?
Não apresentamos uma taxa nacional: não foi validado esse indicador nas fontes primárias aqui consultadas. O convite da OCC de setembro de 2026 refere um inquérito académico e não resultados publicados. Fonte
Os 11,5 % referem-se a gabinetes de contabilidade?
Não. É um indicador Eurostat de 2025 para empresas com dez ou mais pessoas ao serviço nos setores abrangidos. O valor original é 11,54 %. Não deve ser aplicado à população dos contabilistas certificados. Fonte
Quantos utilizadores declaram retorno mensurável?
Financial Cents apresenta 20 % na base com IA ativa de aproximadamente 380 respostas da América do Norte. É retorno declarado pelos participantes e não um resultado medido em Portugal. Fonte
Qual é o principal obstáculo referido nos estudos?
Na amostra completa Financial Cents de 486 respostas, o tempo para aprender ou implementar surge com 41 %. A hierarquia pertence a esse inquérito e não é uma classificação universal. Fonte
Fontes e metodologia
Verificação em 22 de outubro de 2026. A Tailride compila estudos publicados e não realizou os inquéritos. Os gráficos têm eixos percentuais a partir de zero. Os dados portugueses Eurostat provêm de isoc_eb_ai, com atualização indicada em 15 de junho de 2026; os valores usados não têm marcas de estado. A publicação metodológica explica a população empresarial abrangida. Eurostat, metodologia
A amostra AI Lab é explicitamente autoselecionada. O método Financial Cents consultado não documenta uma amostra probabilística de toda a profissão. Os estudos comerciais e de comunidades profissionais mantêm a atribuição aos autores; não são apresentados como estatísticas administrativas portuguesas.
As percentagens não são agregadas entre estudos nem multiplicadas pelos efetivos profissionais nacionais. Bases desconhecidas permanecem identificadas como tal. Disponibilidade, uso, retorno declarado e desempenho controlado são tratados separadamente. Não se estimam efeitos no emprego, reduções universais de erros ou resultados de um produto específico.
Fontes e relatórios
-
Thomson Reuters - Future of Professionals Report 2026: tax and audit firms
-
Eurostat - Utilização de IA nas empresas portuguesas em 2025 (dados)
-
Eurostat - Utilização de inteligência artificial nas empresas: metodologia e âmbito
-
Ordem dos Contabilistas Certificados - Inquérito sobre adoção da IA pelos contabilistas certificados
-
AI Lab for Accountants - The State of AI in Accounting Firms 2026
-
Financial Cents - The State of AI in Accounting & Bookkeeping 2026
