IA nella contabilità: statistiche 2026 su adozione, risultati e ostacoli
Statistiche 2026 sull’IA nella contabilità: commercialisti in Italia, utilizzi, ritorno dichiarato e ostacoli. Fonti, metodi, tabelle e grafici verificati.

A cura di Tailride · Fonti verificate il 22 ottobre 2026
Il 64,5% dei commercialisti ed esperti contabili intervistati dichiara di utilizzare frequentemente l’IA, secondo il Rapporto 2025 sulle libere professioni di Confprofessioni. Il dato si riferisce a settembre 2025 ed è distinto dal 22,6% che la usa raramente e dal 12,9% che non la usa mai. Non è un censimento di tutti i commercialisti italiani. Confprofessioni, tabella 12.1
Questa edizione 2026 affianca ai dati italiani indagini internazionali su utilizzi, ritorno sull’investimento dichiarato e ostacoli. Ogni indicatore mantiene anno, popolazione e definizione. Percentuali provenienti da studi diversi non vengono trasformate in una media mondiale.
I principali numeri dell’IA nella contabilità
| Indicatore | Valore | Periodo e popolazione | Fonte |
|---|---|---|---|
| Commercialisti ed esperti contabili: uso frequente di IA | 64,5% | Settembre 2025; sottogruppo del campione di 1.180 liberi professionisti | Fonte |
| IA utilizzata almeno più volte alla settimana | 81% | Marzo–aprile 2026; 538 professionisti di studi fiscali/di revisione, 40 Paesi | Thomson Reuters |
| Strumenti IA non autorizzati nel lavoro quotidiano | 35% | Marzo–aprile 2026; 538 professionisti di studi fiscali/di revisione, 40 Paesi | Thomson Reuters |
| ROI chiaro e misurabile dichiarato | 20% | Luglio–agosto 2026; Nord America; base con IA attiva ≈380 | Financial Cents |
| Tempo per imparare/implementare: primo ostacolo | 41% | Luglio–agosto 2026; Nord America; campione complessivo di 486 | Financial Cents |
| Ricerca fiscale citata come utilizzo attuale | 57% | Maggio–luglio 2026; 370 risposte di candidati interessati all’IA | AI Lab |
Fonti: le pubblicazioni originali collegate in ogni riga. Uso personale, adozione nello studio, singola attività e ritorno misurabile sono indicatori distinti. La tabella non è una classifica dei Paesi.
Italia: uso frequente, raro e mai
Il capitolo sull’intelligenza artificiale del Rapporto 2025 sulle libere professioni utilizza un campione operativo di 1.180 professionisti, ottenuto dopo l’esclusione delle risposte incomplete. I commercialisti ed esperti contabili rappresentano il 31,6% del campione. Il numero esatto del sottogruppo non è riportato nella tabella e non viene ricostruito da una quota già arrotondata. Confprofessioni
| Frequenza di utilizzo dell’IA | Commercialisti ed esperti contabili |
|---|---|
| Frequentemente | 64,5% |
| Raramente | 22,6% |
| Mai | 12,9% |
Fonte: Confprofessioni, Rapporto 2025, tabella 12.1, pagina stampata 131, pagina 132 del PDF. La nota della tabella indica dati di settembre 2025. Non si deve descrivere il campione complessivo di 1.180 come composto soltanto da commercialisti.
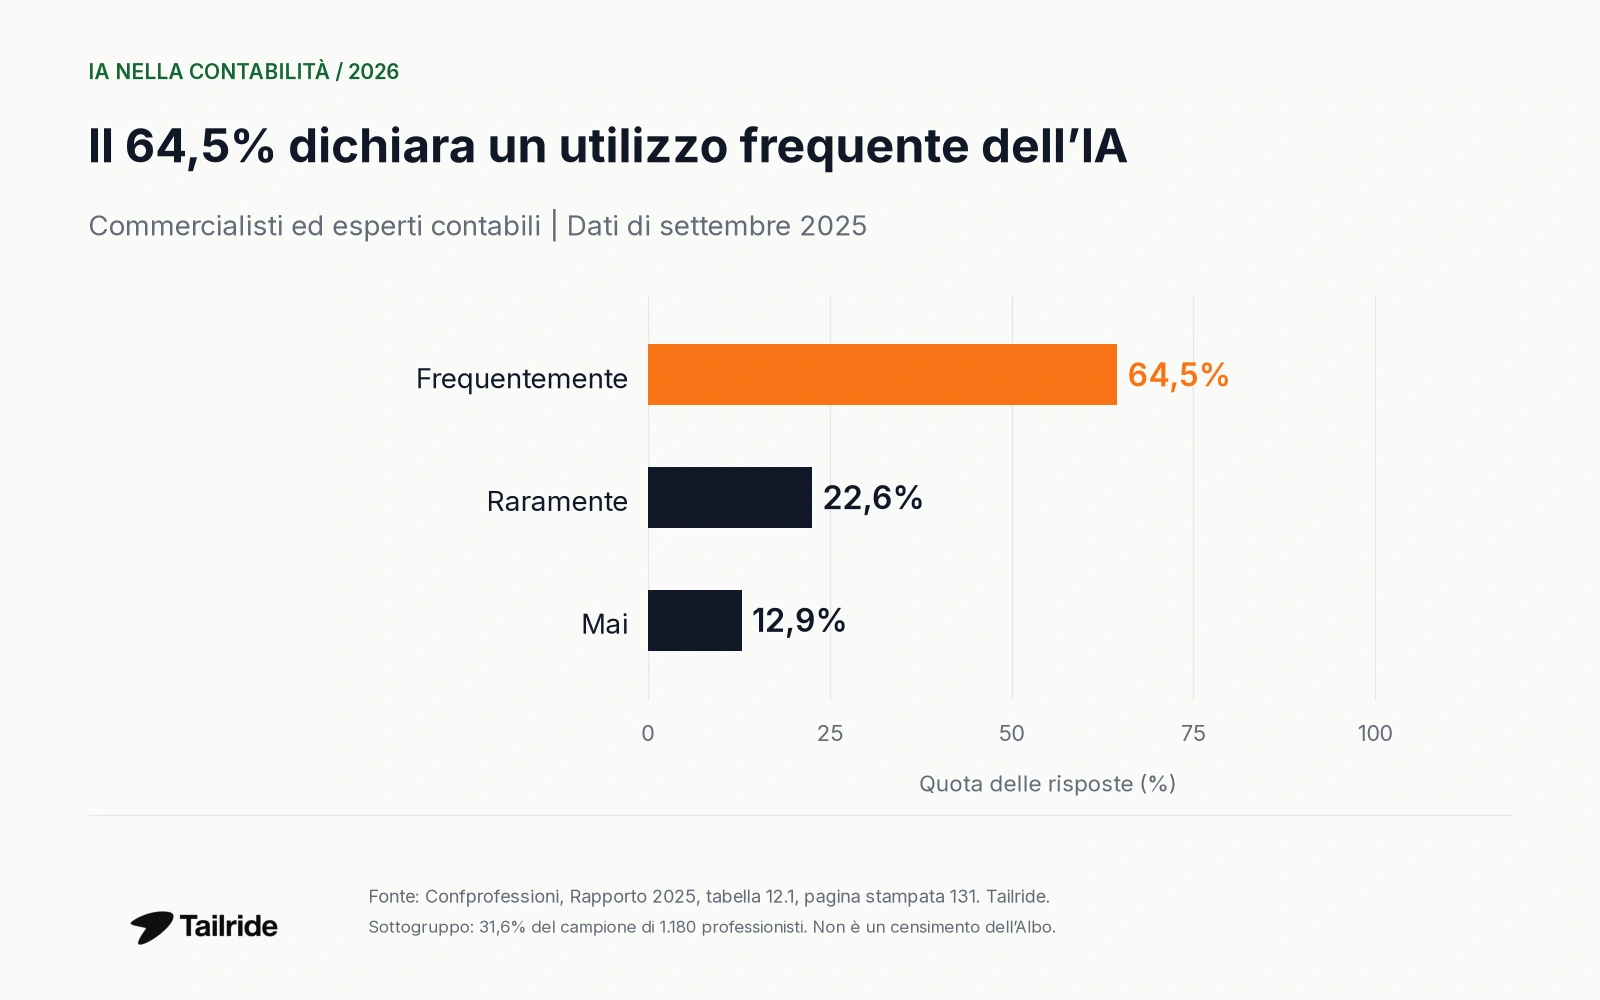
Figura 1. Frequenza dichiarata di utilizzo dell’IA nel sottogruppo commercialisti ed esperti contabili, settembre 2025. Fonte: Confprofessioni; elaborazione: Tailride.
«Frequentemente» è la categoria usata dal questionario: non viene sostituita con «ogni giorno» o «più volte alla settimana». Anche l’utilizzo raro resta diverso dall’assenza totale di uso. La frequenza non indica la quota di contabilità completata autonomamente dall’IA.
Il quadro internazionale misura un’altra frequenza
Thomson Reuters ha raccolto 538 risposte da professionisti di studi fiscali e di revisione in 40 Paesi, tra marzo e aprile 2026. L’81% usa l’IA almeno più volte alla settimana; circa un terzo delle risposte proviene dagli Stati Uniti. Il rapporto indica inoltre il 35% che utilizza strumenti non autorizzati dallo studio nel lavoro quotidiano. Rapporto e metodologia
L’81% non è un dato italiano e non è direttamente confrontabile con il 64,5% di Confprofessioni. Cambiano popolazione, periodo e definizione della frequenza. I gruppi di utilizzo regolare e uso non autorizzato possono sovrapporsi: sottrarre 35 da 81 non produrrebbe una quota valida di utilizzo autorizzato.
Statistiche sugli utilizzi: attività menzionate nelle risposte
AI Lab for Accountants ha raccolto 437 risposte di candidati tra il 5 maggio e il 22 luglio 2026. La domanda sugli utilizzi attuali ha 370 risposte. Le persone si sono candidate a una community dedicata all’IA: è un campione autoselezionato, particolarmente interessato al tema, senza ripartizione geografica pubblicata. AI Lab
| Utilizzo attuale menzionato | Quota delle risposte |
|---|---|
| Ricerca fiscale | 57% |
| E-mail e comunicazione con i clienti | 42% |
| Redazione di note e documenti | 29% |
| Pulizia e analisi dei dati | 20% |
| Flussi di lavoro e automazione | 15% |
| Preparazione e revisione delle dichiarazioni | 14% |
Fonte: AI Lab, utilizzi attuali. Le risposte aperte sono state codificate per temi. Una risposta può rientrare in più categorie: le percentuali non costituiscono una distribuzione esclusiva con somma 100%.
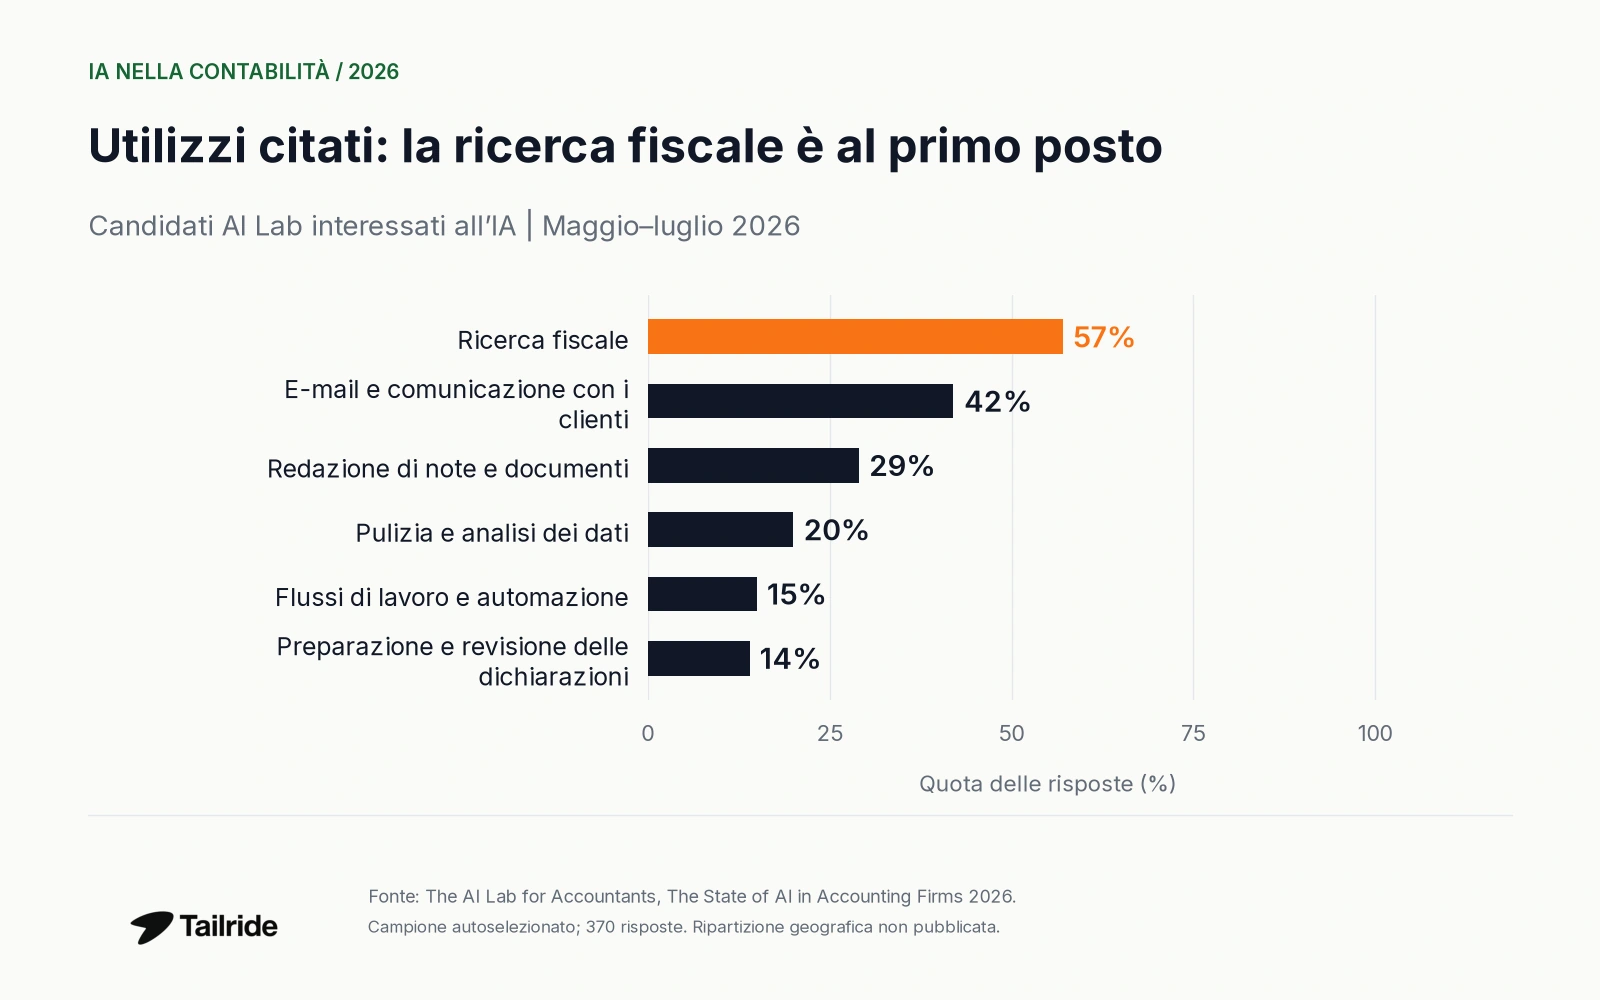
Figura 2. Temi di utilizzo dell’IA menzionati in 370 risposte di candidati interessati all’IA. Non sono tassi di adozione italiani.
In questo gruppo ricerca e comunicazione sono citate più spesso dell’automazione dei flussi. La frequenza delle citazioni non misura l’accuratezza dei risultati o il ritorno economico di ciascuna applicazione. Non dimostra neppure che le attività meno citate siano meno efficaci.
Ritorno sull’investimento: dichiarazioni e misurazione
Financial Cents ha intervistato 486 professionisti contabili in Nord America dal 15 luglio al 7 agosto 2026. Le domande sull’uso pratico si riferiscono a una base con IA attiva di circa 380 risposte. La domanda sul ROI usa questa base; il numero esatto dei rispondenti al singolo quesito non è pubblicato separatamente. Financial Cents
| Ritorno sull’investimento in IA dichiarato | Quota delle risposte con IA attiva |
|---|---|
| Promettente, ma difficile da quantificare | 52% |
| In implementazione / troppo presto | 25% |
| ROI chiaro e misurabile dichiarato | 20% |
| Nessun ritorno positivo dichiarato | 4% |
Fonte: Financial Cents, «The Payoff Problem». Le quote pubblicate sommano al 101% dopo arrotondamento e sono mantenute senza riscalarle. «Misurabile» descrive la valutazione dei partecipanti, non un controllo indipendente dei risultati finanziari.
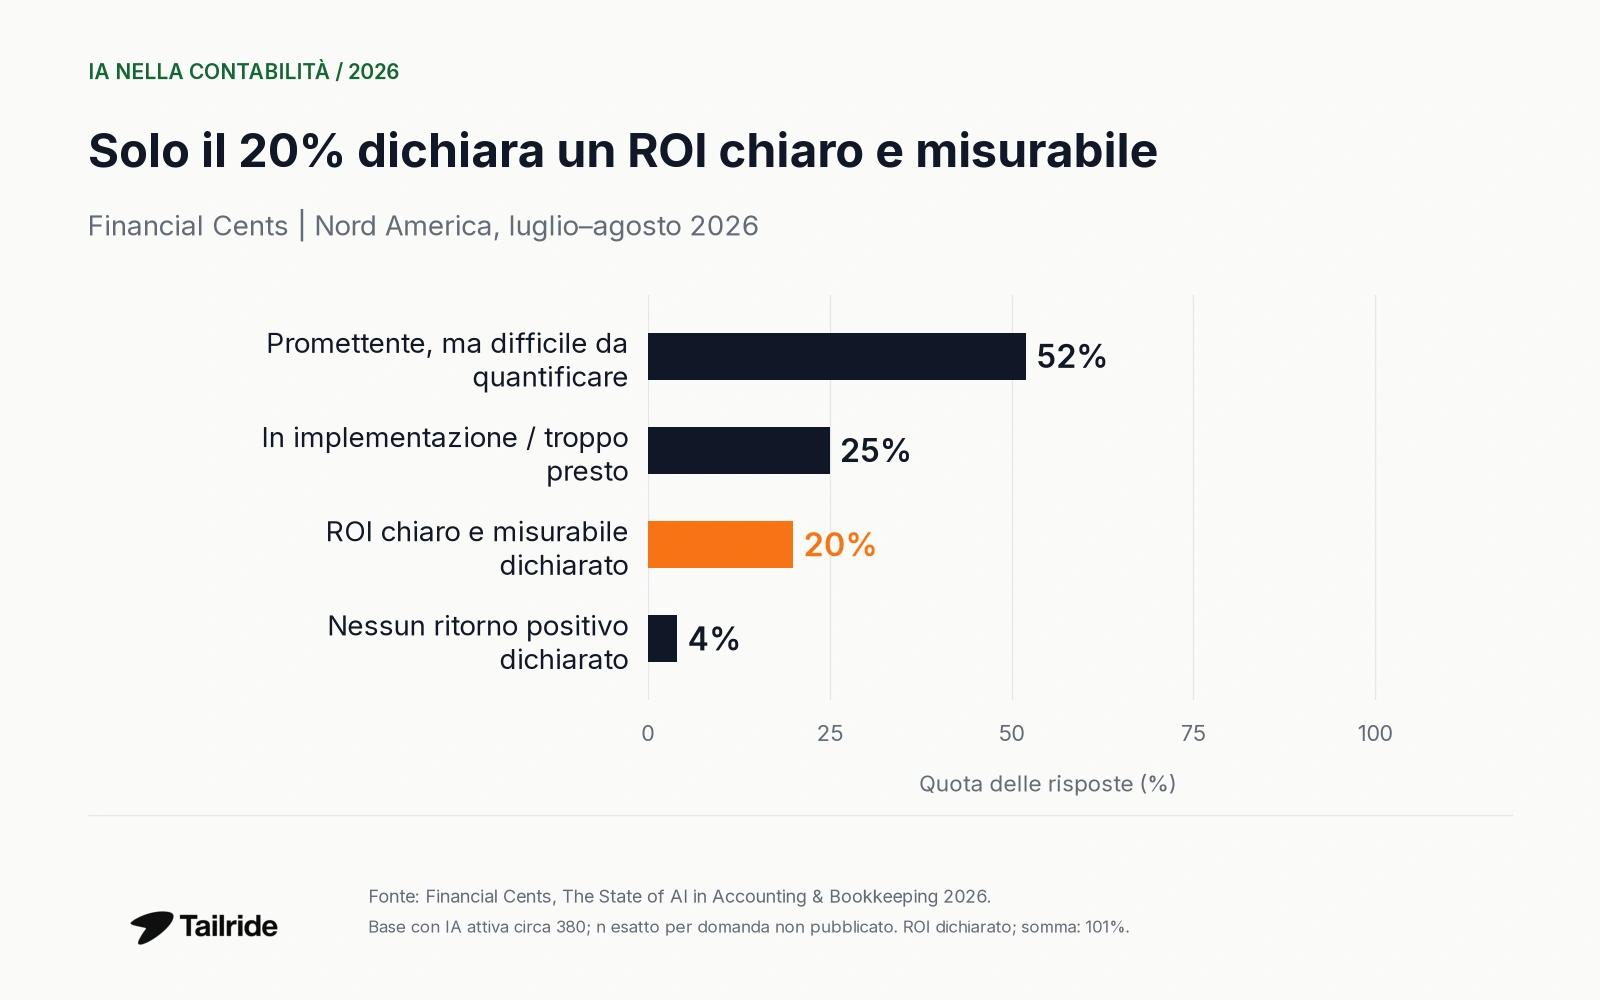
Figura 3. ROI dichiarato nella base nordamericana con IA attiva, circa 380 risposte. Le percentuali arrotondate non sono normalizzate al 100%.
Il 20% dichiara un ROI chiaro e misurabile; il 52% ritiene l’investimento promettente ma difficile da quantificare. Il primo dato non significa che la produttività sia aumentata del 20%. È una quota di risposte, non la dimensione di un effetto.
Non viene calcolato un risparmio orario universale. Un confronto richiederebbe mansioni, volumi, revisione umana e periodi di misurazione equivalenti. Aspettative, percezioni ed effetti verificati in condizioni controllate restano livelli di evidenza diversi.
Gli ostacoli a ottenere più valore dall’IA
La domanda seguente di Financial Cents riguarda l’intero campione di 486 partecipanti. Chiede il principale ostacolo a ottenere più valore dall’IA e comprende anche chi già la utilizza. Non è limitata agli studi che rifiutano l’adozione. Fonte
| Ostacolo selezionato a ottenere più valore dall’IA | Quota del campione complessivo |
|---|---|
| Tempo per imparare o implementare | 41% |
| Fiducia e accuratezza | 21% |
| Sicurezza dei dati e conformità | 11% |
| Conoscenze e competenze | 9% |
| Costo | 6% |
Fonte: Financial Cents, «How Firms Are Learning AI». Sono mostrate categorie selezionate. La domanda separata ai non utilizzatori ha una base diversa e non è mescolata con questi dati.
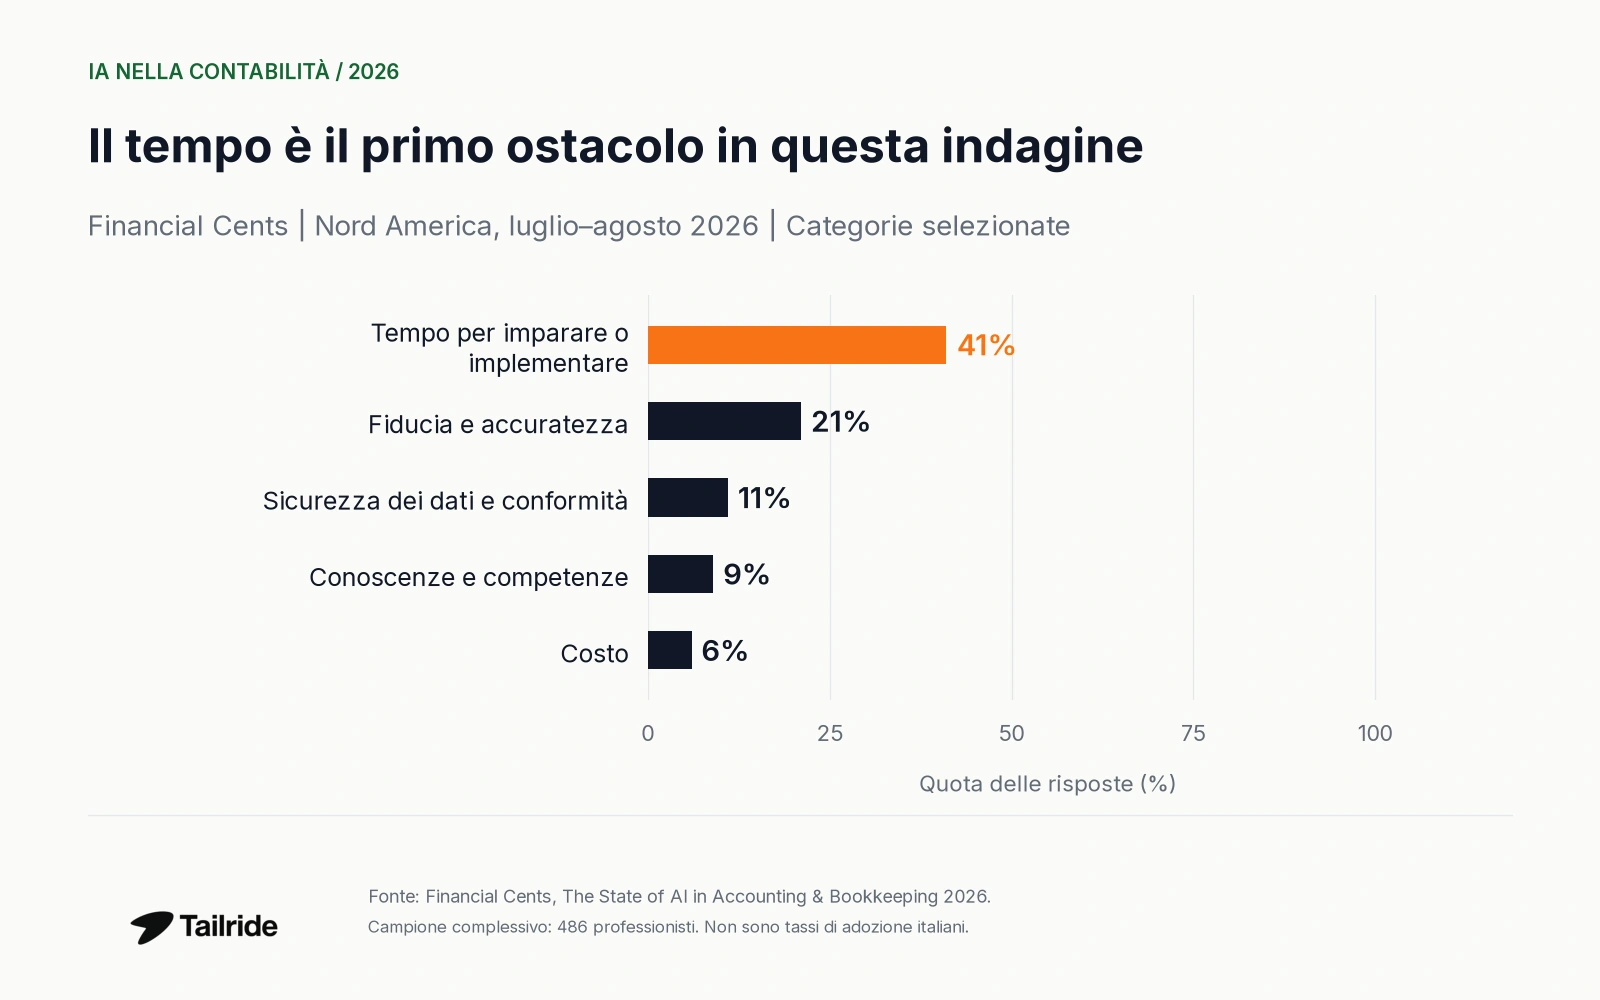
Figura 4. Ostacoli selezionati nel campione nordamericano complessivo, n=486. Le quote non descrivono direttamente gli studi italiani.
Il tempo citato dal 41% non significa che l’implementazione assorba il 41% della settimana. Le preoccupazioni sull’accuratezza non costituiscono un tasso misurato di errore. Si tratta di difficoltà percepite nel ricavare valore dalla tecnologia.
Come leggere i dati per uno studio professionale
Le ricerche distinguono sperimentazione, uso regolare e ritorno quantificato. Non stabiliscono una percentuale mondiale unica, una crescita causale degli utili degli studi o una classifica dei fornitori. Il confronto fra piccoli e grandi studi richiede la stessa domanda e basi pubblicate per ogni fascia dimensionale.
Le quote di utilizzo non vengono moltiplicate per il numero nazionale degli iscritti all’Albo. Una persona che usa un assistente non rappresenta automaticamente una quota di attività contabile automatizzata. I dati mancanti su Paesi, dimensione degli studi o campioni non sono colmati con stime arbitrarie.
Per le applicazioni pratiche rimandiamo alla guida all’IA nella contabilità e agli articoli su ChatGPT e Claude. Le statistiche del settore contabile trattano mercato e occupazione; le statistiche sulla gestione delle fatture affrontano costi, eccezioni e pagamenti.
Tailride illustra l’elaborazione delle fatture con IA e le applicazioni per studi contabili. Le indagini esterne non misurano le prestazioni di Tailride e non garantiscono un risparmio derivante dal suo utilizzo.
Domande frequenti
Quanti commercialisti italiani usano frequentemente l’IA?
Nel sottogruppo del Rapporto Confprofessioni 2025 il 64,5% dichiara un uso frequente. I dati sono di settembre 2025; i commercialisti ed esperti contabili sono il 31,6% del campione complessivo di 1.180 professionisti. Non è un censimento dell’Albo. Fonte
Qual è la differenza tra uso frequente e quotidiano?
Sono definizioni diverse. Confprofessioni usa la categoria «frequentemente»; Thomson Reuters chiede l’uso almeno più volte alla settimana. Senza una soglia comune non si possono ordinare i due risultati come se misurassero la stessa cosa. Confprofessioni; Thomson Reuters
Quanti utilizzatori dichiarano un ROI misurabile?
Financial Cents riporta il 20% nella base con IA attiva di circa 380 risposte nordamericane. È un ritorno dichiarato dai partecipanti, non una misurazione indipendente degli studi italiani. Fonte
Qual è il principale ostacolo a ottenere più valore?
Nel campione complessivo Financial Cents di 486 partecipanti, il tempo per imparare o implementare arriva al 41%. L’ordine delle risposte riguarda quel campione e non è una graduatoria universale. Fonte
Fonti e metodologia
Verifica delle fonti: 22 ottobre 2026. Tailride raccoglie ricerche pubblicate e non ha svolto le indagini originali. I grafici sono elaborazioni proprie dei valori attribuiti alle fonti, con assi percentuali a partire da zero. L’anno del titolo indica l’edizione e non sostituisce il periodo osservato.
Il rapporto italiano distingue i commercialisti dalle altre professioni nel campione; le dimensioni dei sottogruppi non sono ricostruite da percentuali arrotondate. AI Lab dichiara esplicitamente l’autoselezione. Nella metodologia Financial Cents consultata non è documentato un campionamento probabilistico dell’intera professione. Le fonti commerciali e di community non sono presentate come statistiche ufficiali esaustive.
I risultati non sono mediati fra studi né applicati all’intera forza lavoro. Le basi mancanti restano indicate. Uso, intenzioni, ROI dichiarato e prestazioni controllate sono distinti, senza stime di posti di lavoro sostituiti, riduzioni universali degli errori o risparmi specifici di un prodotto.
