IA en comptabilité : statistiques 2026 sur l’adoption, le ROI et les freins
Statistiques 2026 sur l’IA en comptabilité : baromètre français, usages, ROI déclaré et freins. Sources, méthodes, tableaux et graphiques à télécharger.

Par Tailride · Sources vérifiées le 22 octobre 2026
60 % des experts-comptables concernés par le baromètre SVP 2026 utilisent l’IA pour réaliser des analyses, selon le résumé publié le 18 septembre 2026. Ce chiffre porte sur un usage précis. Il ne signifie pas que 60 % de tous les cabinets français ont automatisé leur production comptable. Le résumé annonce plus de 500 décideurs dans l’enquête globale, sans détailler la taille du sous-groupe comptable. SVP
Cette édition associe un éclairage français à des enquêtes internationales sur les usages, le retour sur investissement déclaré et les freins. Les populations et les périodes sont précisées à côté des chiffres. Aucune moyenne mondiale n’est construite à partir de pourcentages non comparables.
Les principaux chiffres de l’IA en comptabilité
| Indicateur | Valeur | Période et population | Source |
|---|---|---|---|
| Baromètre SVP : IA utilisée pour les analyses | 60 % | Publication de septembre 2026 ; sous-groupe comptable non chiffré dans le résumé | Source |
| IA utilisée au moins plusieurs fois par semaine | 81 % | Mars–avril 2026 ; 538 professionnels de cabinets fiscaux/d’audit, 40 pays | Thomson Reuters |
| Utilisation quotidienne d’outils IA non autorisés | 35 % | Mars–avril 2026 ; 538 professionnels de cabinets fiscaux/d’audit, 40 pays | Thomson Reuters |
| ROI clair et mesurable déclaré | 20 % | Juillet–août 2026 ; Amérique du Nord ; base IA active ≈380 | Financial Cents |
| Temps d’apprentissage/déploiement : premier frein | 41 % | Juillet–août 2026 ; Amérique du Nord ; échantillon total de 486 | Financial Cents |
| Recherche fiscale citée comme usage actuel | 57 % | Mai–juillet 2026 ; 370 réponses de candidats intéressés par l’IA | AI Lab |
Sources : les publications d’origine indiquées dans chaque ligne. Utilisation personnelle, adoption dans un cabinet, réalisation d’une tâche et ROI sont des indicateurs différents. Le tableau ne constitue pas un classement des pays.
France : ce que dit le baromètre SVP
Le résumé du baromètre IA 2026 de SVP distingue des usages professionnels plus spécialisés et l’organisation de leur déploiement. Il indique que 60 % utilisent l’IA pour les analyses, et que 54 % des cabinets fonctionnent encore sur des initiatives individuelles non encadrées. Ces deux indicateurs ne décrivent pas la même question et ne doivent pas être additionnés. SVP
| Indicateur publié | Valeur | Limite de lecture |
|---|---|---|
| Utilisation de l’IA pour les analyses | 60 % | Usage précis au sein du groupe comptable décrit |
| Initiatives individuelles non encadrées dans les cabinets | 54 % | Indicateur d’organisation, pas fréquence individuelle d’utilisation |
Source : SVP, publication du 18 septembre 2026. Le résumé public mentionne plus de 500 décideurs pour l’ensemble de l’enquête. Il ne faut pas reformuler cela comme une étude de « plus de 500 experts-comptables ». La taille exacte du sous-groupe et la méthode détaillée ne sont pas précisées dans le résumé primaire consulté.
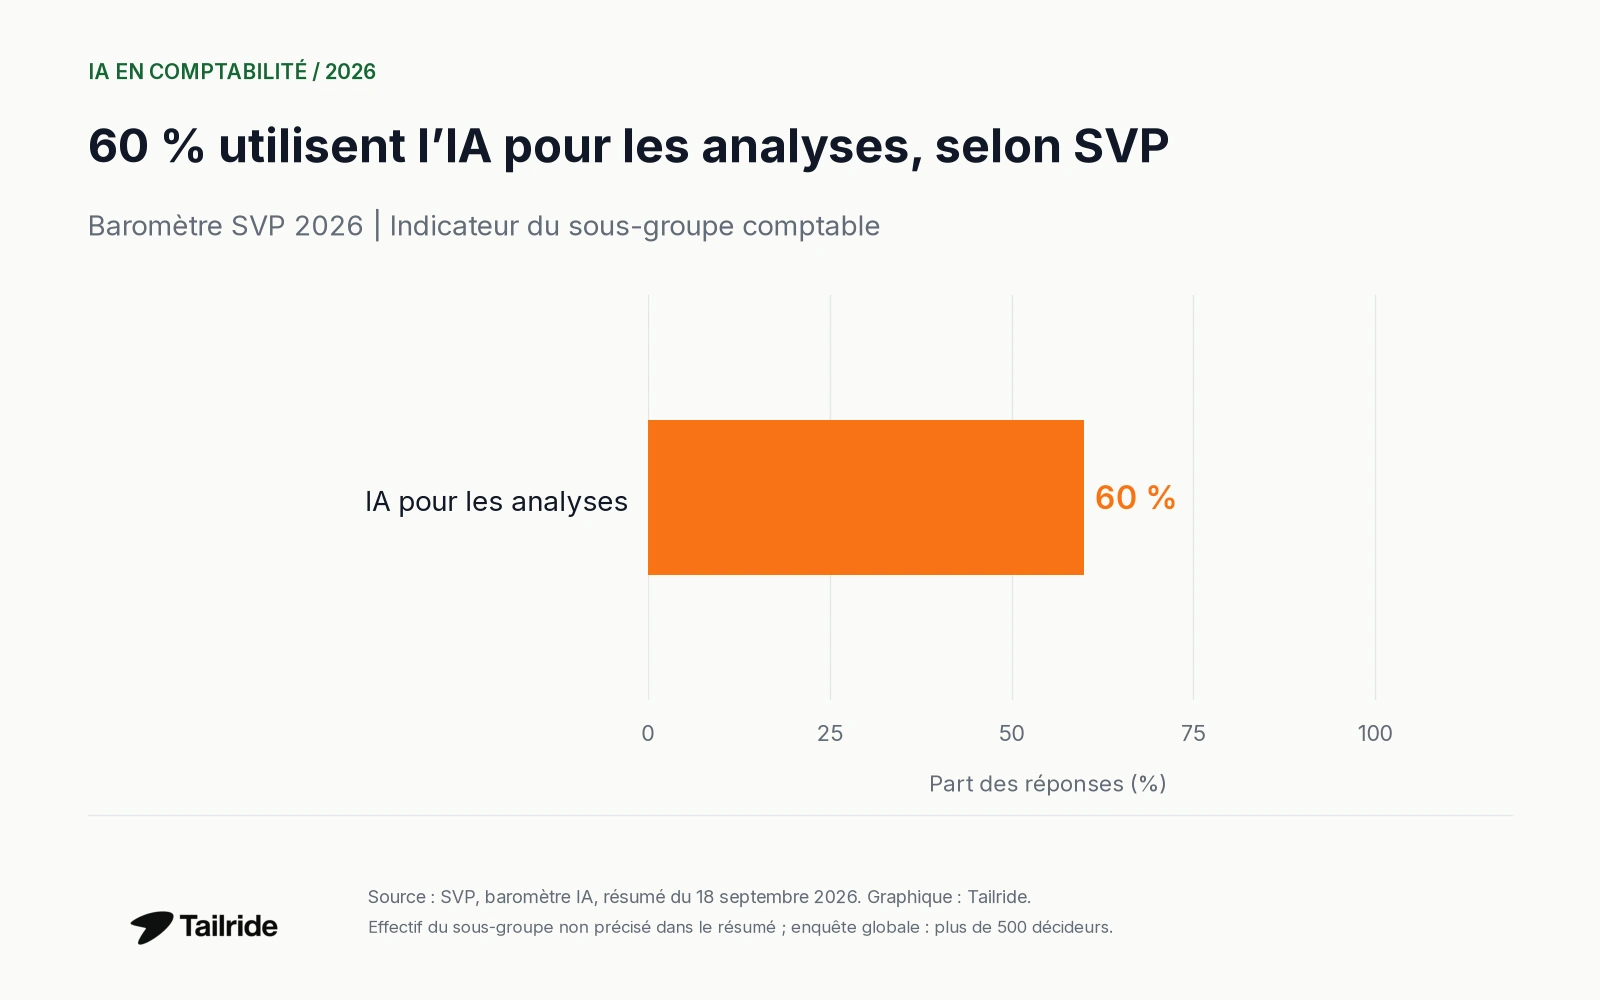
Figure 1. Usage de l’IA pour les analyses selon le baromètre SVP 2026. Le résumé ne détaille pas le nombre de répondants du sous-groupe comptable ; ce n’est pas une estimation exhaustive de la profession en France.
L’information utile est le type d’usage observé. Une analyse ponctuelle assistée par IA peut coexister avec un processus comptable essentiellement manuel. Le chiffre ne mesure ni l’exactitude des analyses ni la proportion de dossiers traités sans intervention humaine.
Les enquêtes internationales utilisent d’autres définitions
Thomson Reuters a interrogé 538 professionnels de cabinets fiscaux et d’audit dans 40 pays, en mars et avril 2026. 81 % utilisent l’IA au moins plusieurs fois par semaine. Environ un tiers des réponses viennent des États-Unis. Le rapport indique également que 35 % utilisent au quotidien des outils non autorisés par leur cabinet. Thomson Reuters
Ces valeurs ne constituent pas des taux nationaux français. Elles ne sont pas directement comparables aux 60 % du baromètre SVP, qui concernent une tâche précise. Les personnes utilisant régulièrement l’IA peuvent aussi utiliser un outil non autorisé : soustraire 35 de 81 ne donnerait donc pas un taux d’usage autorisé.
Statistiques d’usage : activités citées dans les réponses
AI Lab for Accountants a recueilli 437 candidatures entre le 5 mai et le 22 juillet 2026. La question sur les usages actuels compte 370 réponses. Les candidats se sont eux-mêmes orientés vers une communauté consacrée à l’IA : l’échantillon représente un segment intéressé, pas l’ensemble de la profession. La répartition géographique n’est pas publiée. AI Lab
| Usage actuel mentionné | Part des réponses |
|---|---|
| Recherche fiscale | 57 % |
| E-mails et communication client | 42 % |
| Rédaction de notes et documents | 29 % |
| Nettoyage et analyse de données | 20 % |
| Flux de travail et automatisation | 15 % |
| Préparation et contrôle des déclarations | 14 % |
Source : AI Lab, usages actuels. Les réponses libres ont été classées par thèmes. Une réponse peut relever de plusieurs thèmes ; leur somme n’est pas une répartition de 100 %.
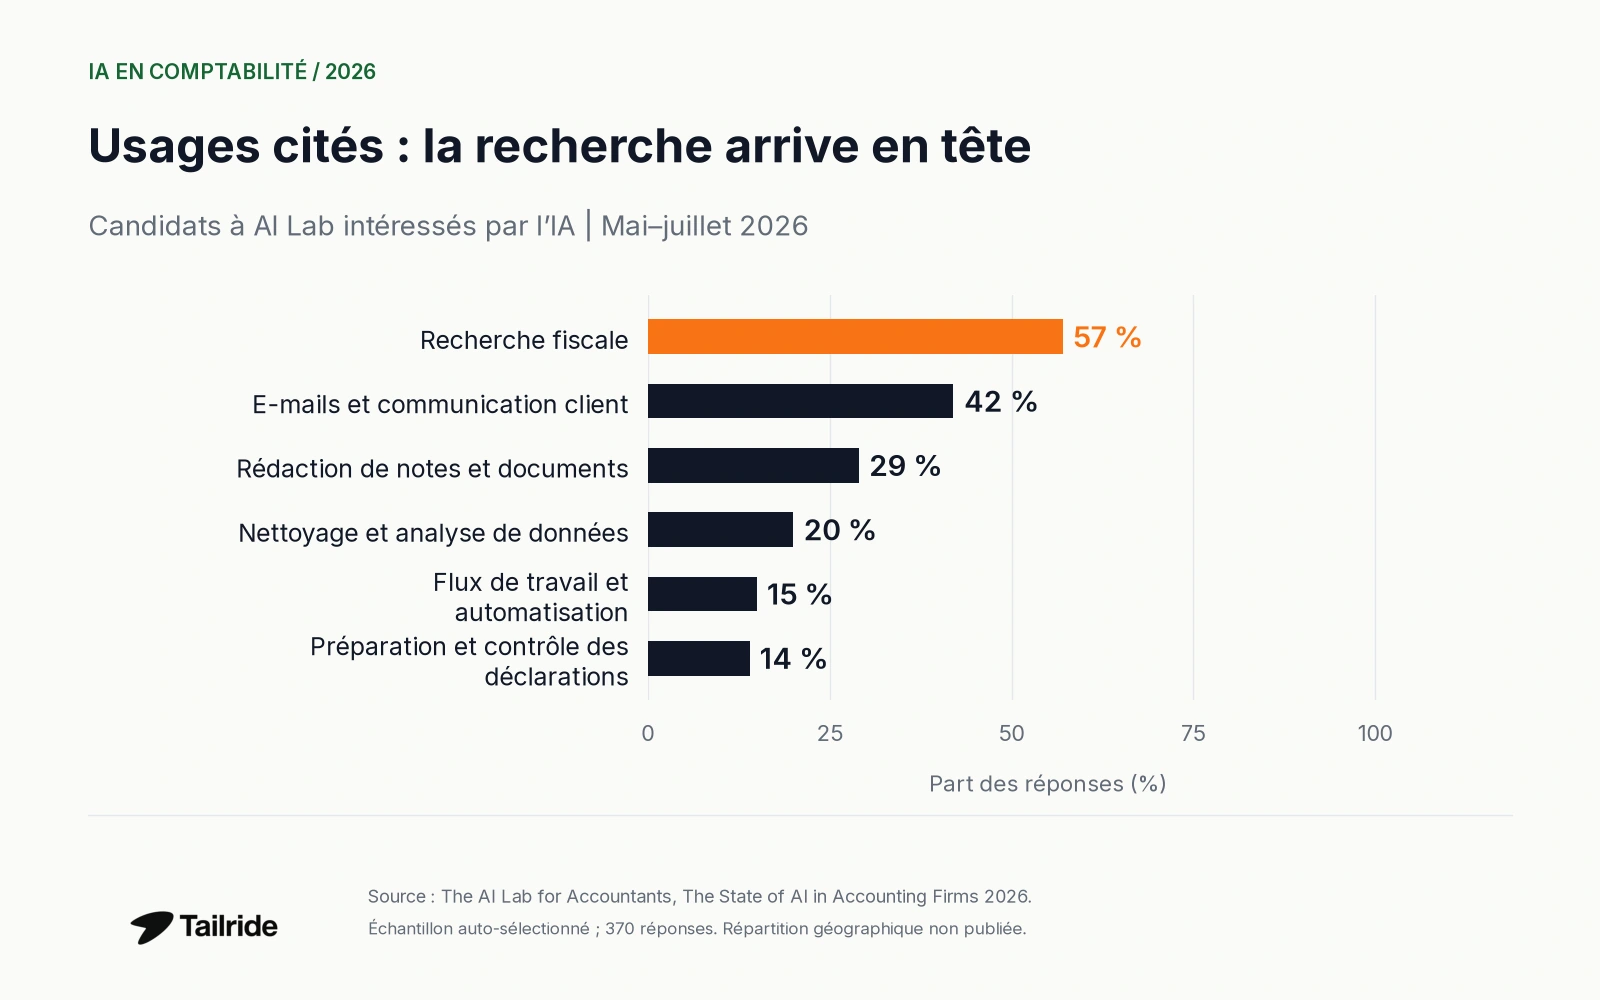
Figure 2. Usages mentionnés dans 370 réponses de candidats intéressés par l’IA. Ces proportions ne sont pas des taux français d’adoption.
La recherche et la communication sont plus souvent citées que l’automatisation des flux dans ce groupe. Cela décrit les réponses et ne démontre ni la supériorité d’un outil ni le rendement de chaque usage. Une tâche fréquente peut être simple à tester, sans être celle qui apporte le plus de valeur économique.
Retour sur investissement : résultats déclarés et mesure réelle
Financial Cents a interrogé 486 professionnels comptables en Amérique du Nord du 15 juillet au 7 août 2026. Son enquête distingue l’échantillon total d’une base d’environ 380 répondants dont le cabinet utilise l’IA. La question sur le ROI porte sur cette base active ; l’effectif exact pour cet item n’est pas publié séparément. Financial Cents
| Retour sur investissement IA déclaré | Part des réponses de la base IA active |
|---|---|
| Prometteur, mais difficile à quantifier | 52 % |
| Déploiement en cours / trop tôt pour conclure | 25 % |
| ROI clair et mesurable déclaré | 20 % |
| Aucun retour positif déclaré | 4 % |
Source : Financial Cents, « The Payoff Problem ». Les pourcentages publiés totalisent 101 % après arrondi. Ils sont conservés sans normalisation. Le caractère « mesurable » correspond à la déclaration des répondants, et non à un audit indépendant de leur investissement.
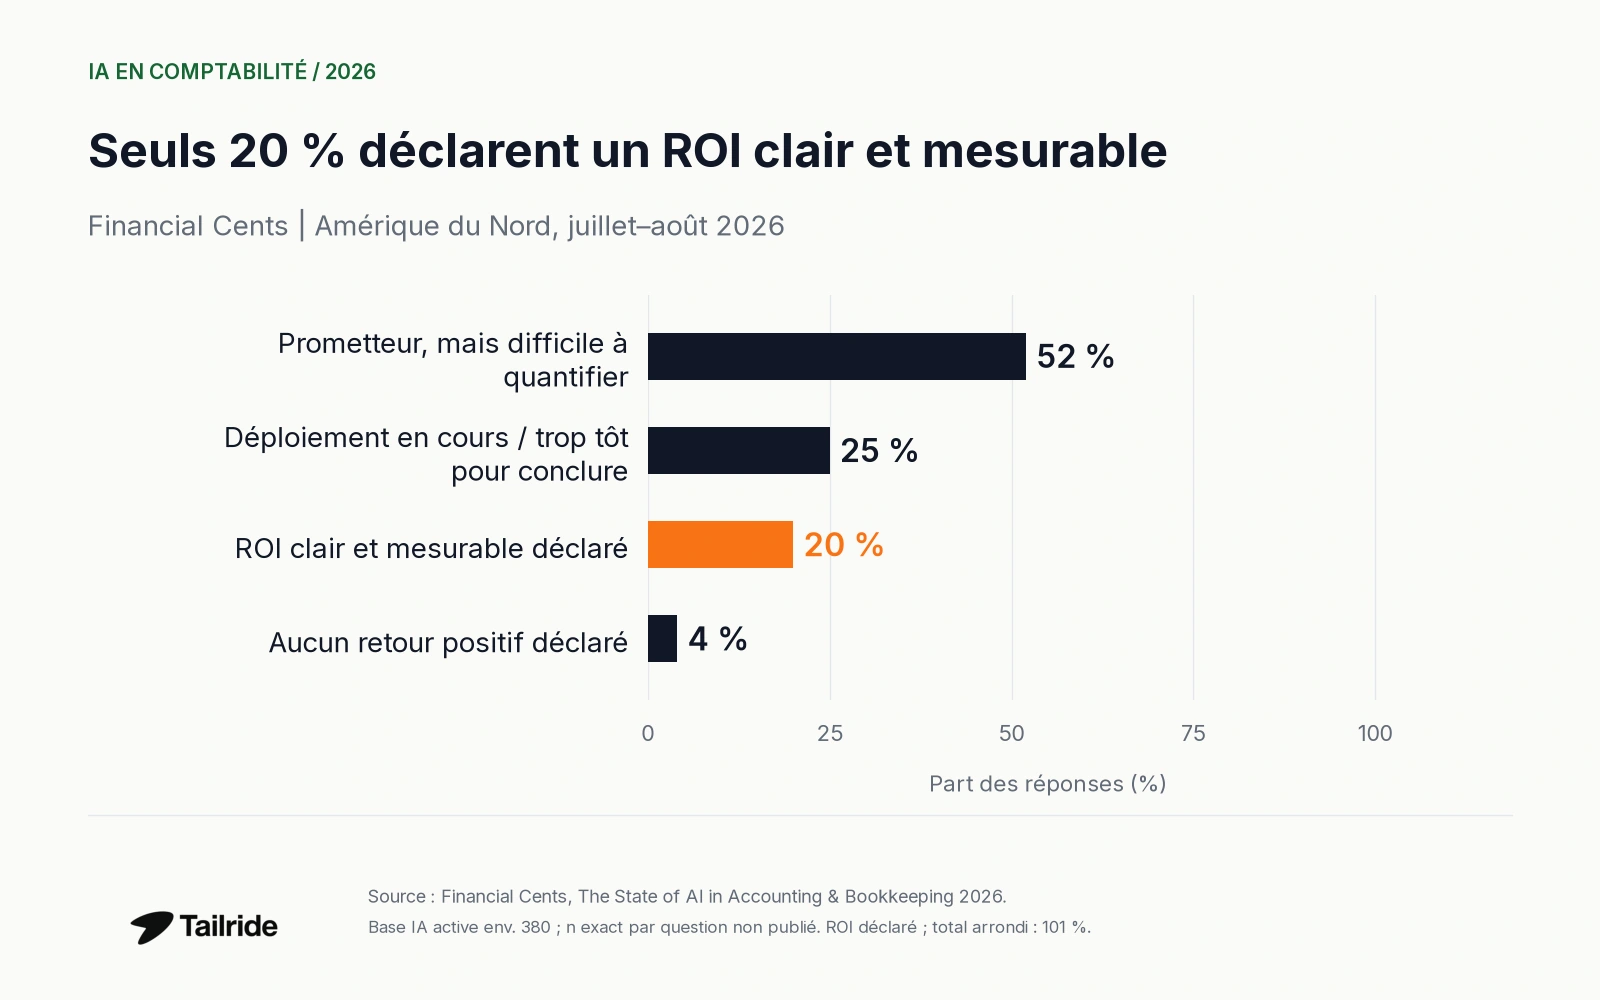
Figure 3. ROI déclaré dans la base IA active nord-américaine, environ 380 réponses. Les parts arrondies ne sont pas ramenées artificiellement à 100 %.
20 % déclarent un ROI clair et mesurable, tandis que 52 % jugent l’investissement prometteur mais difficile à quantifier. Il serait incorrect de traduire le premier chiffre par « l’IA améliore la productivité de 20 % ». Il mesure le choix d’une réponse, pas l’ampleur d’un gain.
Aucune économie horaire universelle n’est calculée ici. Pour comparer des gains, il faudrait vérifier la tâche, le volume, le contrôle humain requis et la période de mesure. Une attente de bénéfice ne doit pas devenir un résultat déjà obtenu.
Les freins à davantage de valeur avec l’IA
La question suivante de Financial Cents porte sur l’ensemble des 486 répondants. Elle concerne le principal frein à davantage de valeur avec l’IA, y compris chez les utilisateurs déjà actifs. Ce n’est pas une question limitée aux cabinets qui refusent d’adopter ces outils. Source
| Frein sélectionné à davantage de valeur avec l’IA | Part de l’échantillon total |
|---|---|
| Temps pour apprendre ou déployer | 41 % |
| Confiance et exactitude | 21 % |
| Sécurité des données et conformité | 11 % |
| Compétences et connaissances | 9 % |
| Coût | 6 % |
Source : Financial Cents, « How Firms Are Learning AI ». Catégories sélectionnées uniquement. Le rapport comporte une autre question sur les freins chez les non-utilisateurs ; les deux bases ne sont pas fusionnées.
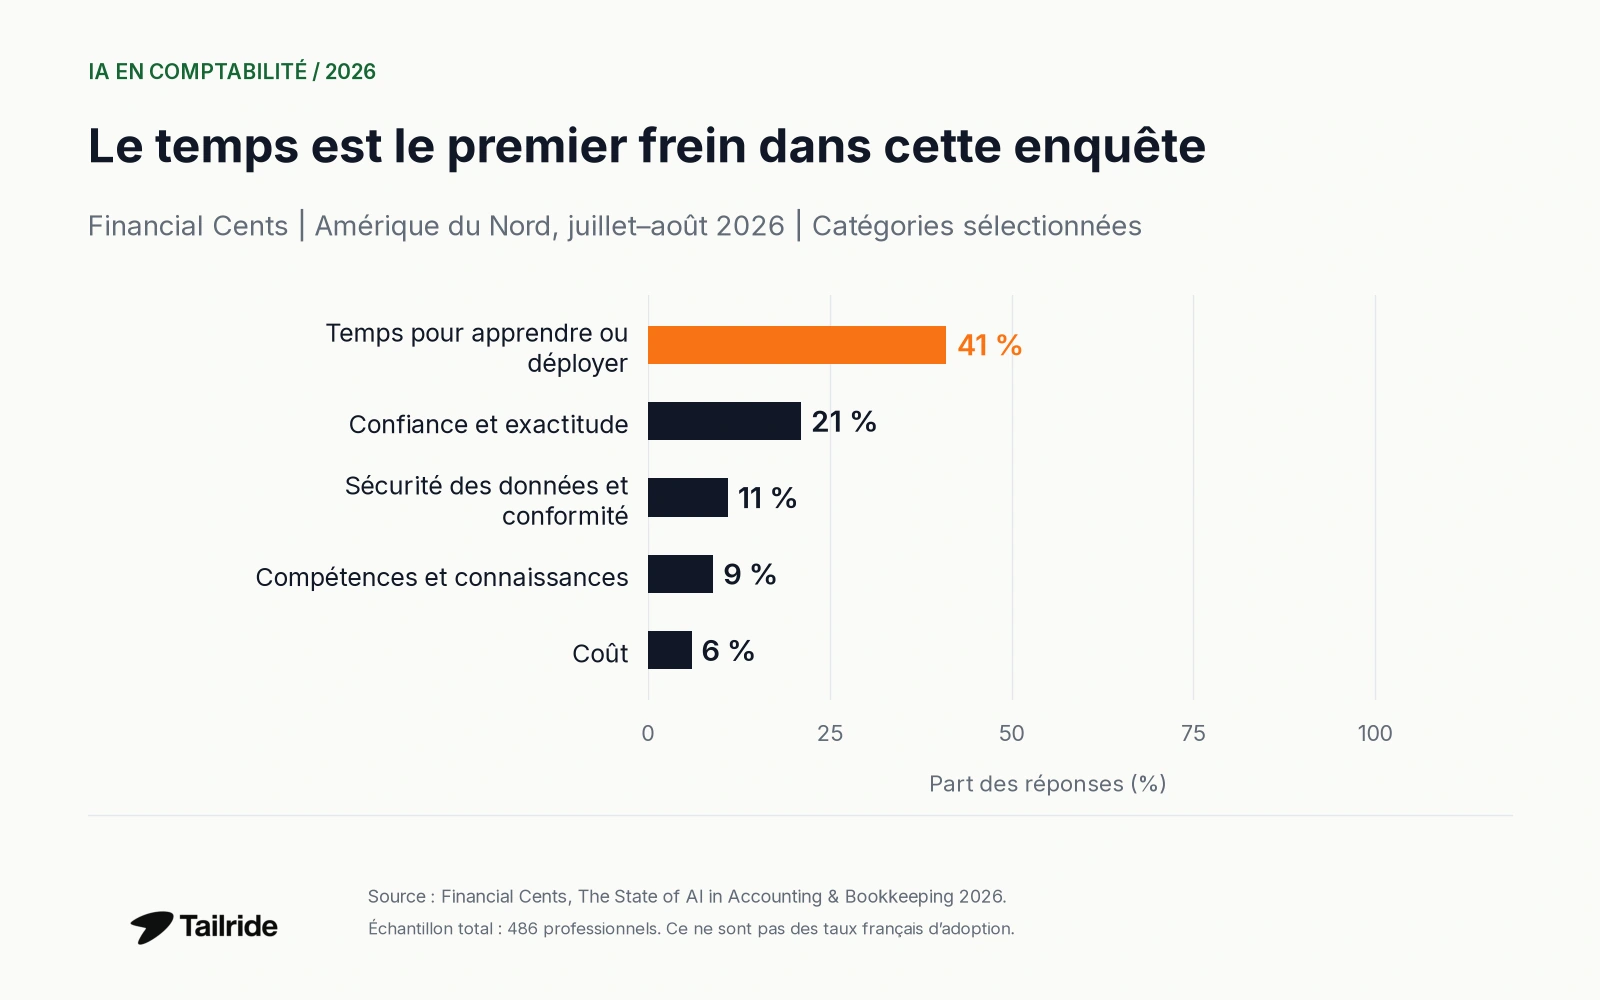
Figure 4. Freins sélectionnés dans l’échantillon nord-américain total, n=486. Les valeurs ne décrivent pas les cabinets français.
Le temps cité par 41 % des répondants n’est pas une part de leur semaine absorbée par le déploiement. De même, une inquiétude concernant l’exactitude n’est pas un taux d’erreur constaté. L’enquête mesure une perception des difficultés, pas les performances opérationnelles d’un système.
Comment utiliser ces chiffres dans un cabinet ?
Les enquêtes distinguent expérimentation, usage régulier et retour mesuré. Elles n’établissent pas une hausse causale des bénéfices des cabinets, ni un classement de fournisseurs. Une comparaison entre petits et grands cabinets exigerait la même question et des effectifs publiés pour chaque classe de taille.
Les statistiques manquantes ne sont pas complétées par une extrapolation des effectifs du secteur. La fréquence d’un usage individuel n’est pas transformée en part de la production comptable automatisée. Cette séparation permet de citer une donnée sans lui attribuer une portée qu’elle n’a pas.
Pour les applications concrètes, consultez le guide sur l’IA comptable et les articles sur ChatGPT et Claude. Les statistiques du marché comptable traitent de la taille du secteur et de l’emploi ; les statistiques de gestion des factures concernent coûts, exceptions et paiements.
Tailride présente le traitement des factures par IA et les usages destinés aux cabinets. Les enquêtes citées ne mesurent pas les performances de Tailride et ne garantissent pas un gain lié à son utilisation.
Questions fréquentes
Quel pourcentage d’experts-comptables utilise l’IA pour les analyses ?
Le résumé du baromètre SVP publié en septembre 2026 indique 60 % pour le groupe comptable décrit. L’effectif exact du sous-groupe n’est pas donné dans ce résumé. Ce chiffre ne doit pas devenir un taux exhaustif de tous les experts-comptables français. Source
Existe-t-il un taux mondial unique d’adoption ?
Pas dans les sources présentées ici. Les 81 % de Thomson Reuters désignent un usage au moins plusieurs fois par semaine dans une enquête de 538 professionnels répartis dans 40 pays, et non une mesure de chaque marché national. Source
Combien d’utilisateurs déclarent un ROI mesurable ?
Financial Cents rapporte 20 % dans sa base IA active d’environ 380 réponses nord-américaines. Le résultat est déclaré par les participants, sans audit indépendant présenté. Source
Quel est le premier frein à plus de valeur avec l’IA ?
Le temps d’apprentissage ou de déploiement arrive à 41 % dans l’échantillon total Financial Cents de 486 répondants. Cette hiérarchie est propre à cette enquête. Source
Sources et méthode
Vérification au 22 octobre 2026. Tailride compile des études publiées et n’a pas réalisé ces enquêtes. Les graphiques reproduisent les valeurs attribuées à leurs sources et utilisent des axes de pourcentage commençant à zéro. Les dates des observations restent distinctes de l’année de l’édition.
Le résumé primaire SVP consulté ne précise pas la taille de sa sous-population comptable ni le détail du recrutement. L’échantillon AI Lab est explicitement auto-sélectionné. Le texte méthodologique de Financial Cents ne décrit pas de plan probabiliste couvrant toute la profession. Les études commerciales et communautaires ne sont pas présentées comme des statistiques administratives exhaustives.
Les pourcentages ne sont ni moyennés entre études, ni multipliés par les effectifs du secteur pour produire des estimations nationales. Les bases manquantes restent signalées. ROI déclaré, opinion, attente et performance contrôlée sont traités séparément, sans estimation d’un effet sur l’emploi ou d’un résultat propre à Tailride.
