Estadísticas de gestión de facturas 2026: costes, errores y automatización
Estadísticas verificadas de gestión de facturas en 2026: costes, incidencias, automatización y pagos atrasados, con fuentes, tablas y gráficos.

Por Tailride · Última verificación: 21 de octubre de 2026
Las estadísticas de gestión de facturas muestran el trabajo que hay entre recibir una factura de un proveedor y disponer de un registro contable completo y utilizable. En el estudio de Ardent Partners de 2026, el coste medio de tramitación es de 9,90 USD por factura y la tasa media de incidencias alcanza el 19,9 %. Ambos datos aparecen en el resumen público del patrocinador del estudio.
Esta recopilación reúne indicadores de tramitación, adopción de la automatización, retrasos en los pagos y estimaciones del mercado de la facturación electrónica. Cada cifra conserva su periodo y población de referencia. Un informe de 2026 puede utilizar respuestas recogidas anteriormente; las previsiones se identifican como tales.
El foco está en las facturas recibidas de proveedores y las tareas asociadas. Las estadísticas de pagos de clientes aparecen en una sección independiente: los retrasos en los cobros también afectan a las empresas que emiten esas facturas de proveedores.
Principales estadísticas de gestión de facturas
| Indicador | Dato | Periodo y alcance | Fuente |
|---|---|---|---|
| Coste medio de tramitar una factura | 9,90 USD | Informe de cuentas a pagar 2026; media del sector | Ardent Partners / Medius |
| Coste de las organizaciones con mejores resultados | 2,67 USD | Grupo Best-in-Class del mismo informe | Ardent Partners / Medius |
| Mediana del coste por factura de proveedor | 6,00 USD | Base APQC; 5.846 organizaciones; consultada en octubre de 2026 | APQC |
| Tasa media de incidencias en las facturas | 19,9 % | Informe de cuentas a pagar 2026 | Ardent Partners / Medius |
| Empresas sin gestión y pago de facturas totalmente automatizados | 74 % | Informe Intuit 2026 sobre pequeñas empresas | Intuit QuickBooks |
| Empresas con algunas facturas vencidas desde hace 30 días o más | 59 % | Informe Intuit 2026 sobre pequeñas empresas | Intuit QuickBooks |
| Volumen anual mundial estimado de facturas | Al menos 560 mil millones | Estimación Billentis para 2024; no es un recuento de 2026 | Billentis, p. 54 |
Estas cifras describen realidades distintas. La mediana de APQC y la media de Ardent proceden de investigaciones diferentes. El dato sobre facturas vencidas indica qué proporción de empresas declara el problema, no qué porcentaje de todas las facturas se paga tarde.
Estadísticas de costes de tramitación
No existe un coste universal por factura. La referencia depende de la organización, de dónde empieza y termina el proceso y de si se publica una media, una mediana o el resultado de un grupo seleccionado.
| Referencia | Coste por factura | Qué representa |
|---|---|---|
| Ardent Partners, 2026 | 9,90 USD | Media del sector según el resumen del patrocinador Medius |
| Ardent Partners, 2026 | 2,67 USD | Grupo Best-in-Class del mismo informe |
| APQC, consulta en octubre de 2026 | 6,00 USD | Mediana intersectorial de 5.846 organizaciones |
Fuentes: Ardent Partners / Medius; indicador original de APQC.
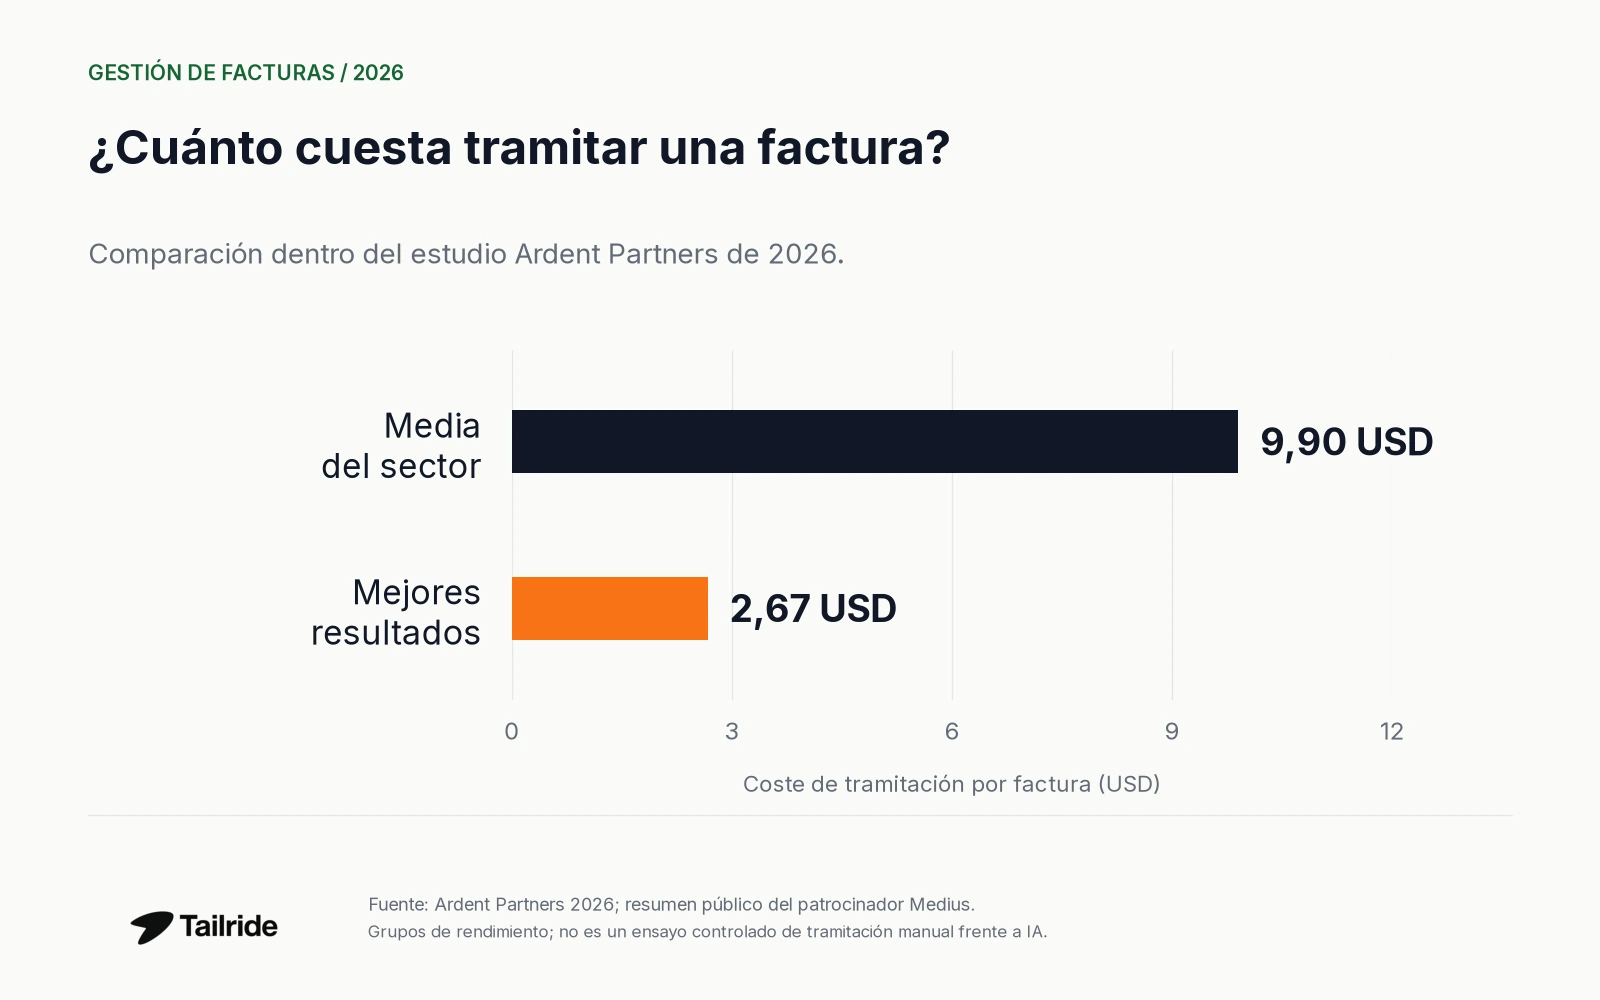
Figura 1. Se comparan dos grupos del mismo informe. No es una prueba controlada de tramitación manual frente a IA.
El indicador de APQC incluye personal, sistemas, gastos generales, otros costes internos y servicios externalizados. La página pública no establece un único año de recogida de datos para toda la base. La mediana es una referencia entre organizaciones, no el precio de un programa. Fuente: APQC
Para un equipo financiero, esta distinción cambia la justificación económica. Una tarifa reducida de extracción no recoge todo el esfuerzo de localizar el documento, revisar sus datos, resolver una incidencia y prepararlo para la contabilidad. Compare el mismo perímetro de trabajo antes de adoptar una referencia publicada como objetivo.
Por ejemplo, con 500 facturas mensuales, reducir 1 USD por factura equivale a 6.000 USD menos de costes de proceso al año: 500 × 12 × 1 USD. Es un cálculo ilustrativo, no un resultado medido de Tailride ni una previsión de ahorro efectivo de caja.
Plazos de tramitación y dedicación a proveedores
Tiempo de tramitación, plazo de pago y días de retraso son medidas diferentes. Una extracción rápida no determina cuándo se aprobará o pagará la factura.
| Medida | Dato publicado | Contexto del estudio |
|---|---|---|
| Tiempo medio de tramitación de una factura | 8,2 días | State of ePayables 2025 de Ardent; análisis público publicado en enero de 2026 |
| Tiempo del personal de cuentas a pagar dedicado a atender a proveedores | 21,9 % | Mismo estudio de 2025 |
| Plazo de pago a proveedores | 32 días | Mediana de los plazos medios declarados por grandes empresas británicas; datos de 2025 publicados en julio de 2026 |
Fuentes: Ardent Partners; Department for Business and Trade británico.
No son estimaciones alternativas de una misma tarea. El indicador británico mide cómo pagan las empresas declarantes a sus proveedores; el de Ardent mide la tramitación. Ninguno representa los minutos necesarios para leer un PDF.
Al medir su propio flujo, separe recepción, recopilación, revisión, aprobación y pago. Acelerar la extracción tendrá poco efecto si la factura espera en un buzón personal o en una cola de aprobaciones. Consulte la guía de captura automática de facturas para conocer la aplicación práctica.
Estadísticas de errores e incidencias
El resumen Ardent 2026 sitúa la tasa de incidencias en el 19,9 % de media y en el 11,8 % para los equipos Best-in-Class. Fuente: Medius
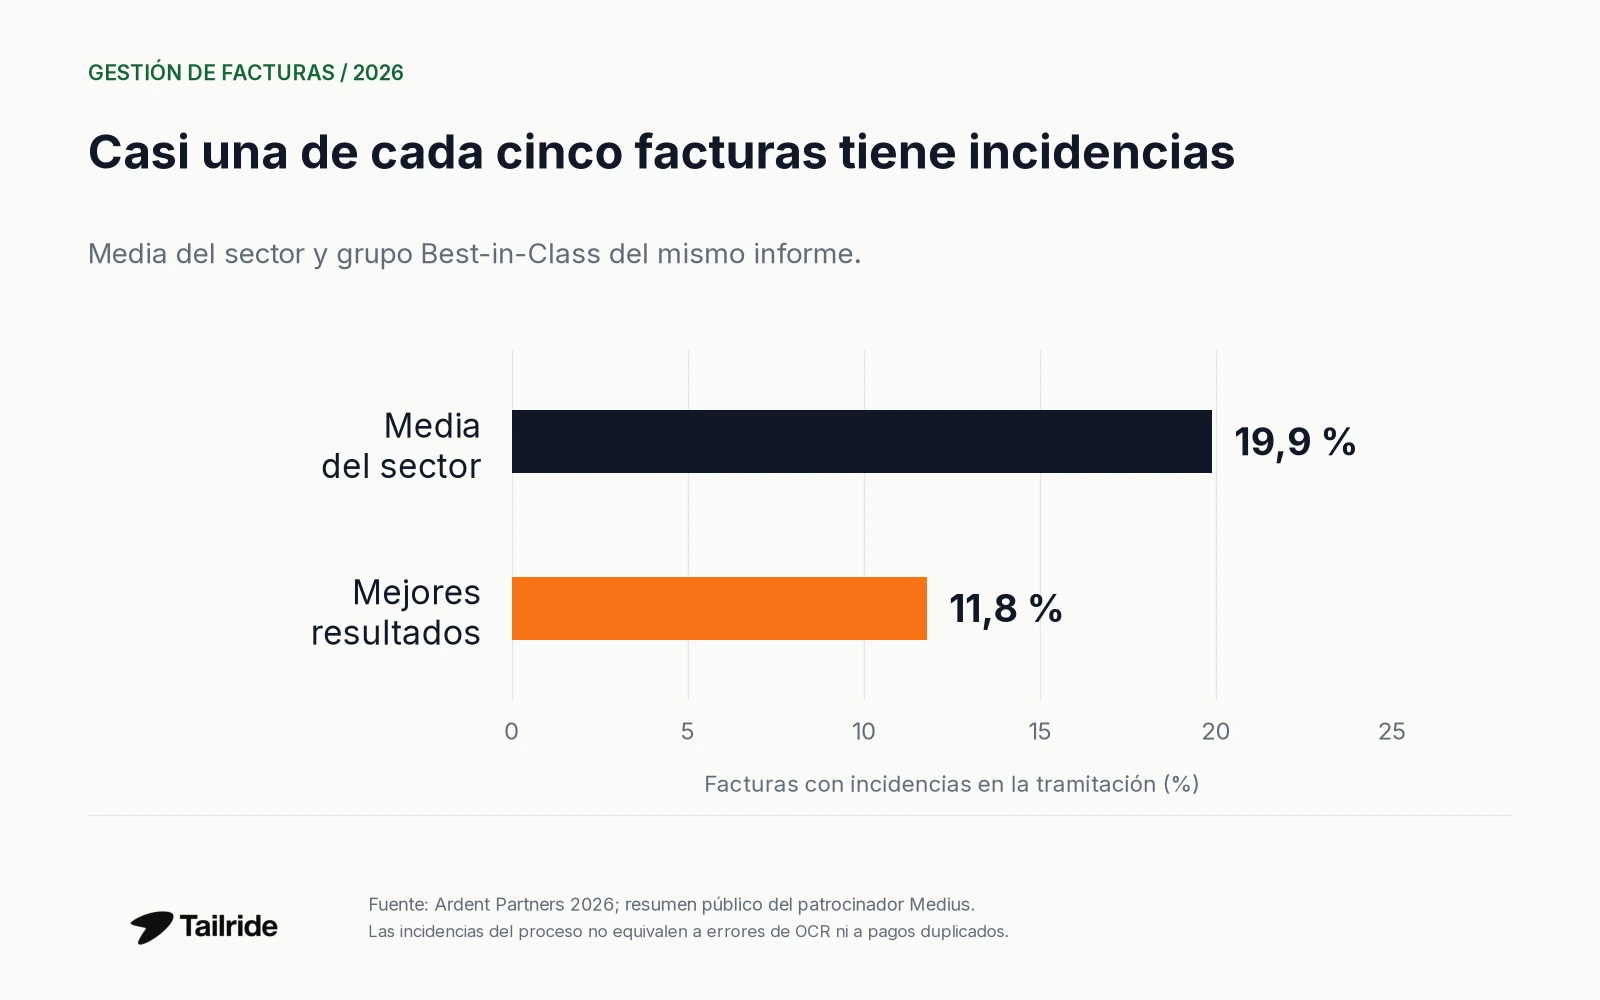
Figura 2. Una incidencia es un problema del flujo que requiere atención. No implica automáticamente un importe incorrecto ni un error de OCR.
Los indicadores de calidad no son intercambiables. La precisión de extracción mide si se han leído correctamente los campos. La tasa de incidencias mide problemas durante la tramitación. La tasa de pagos duplicados mide si una obligación se ha pagado varias veces. Un plan de medición útil define el suceso y el denominador de cada indicador.
Una factura puede tener importes bien extraídos y necesitar todavía una cuenta contable. A la inversa, un documento puede recorrer rápidamente el proceso y requerir una corrección posterior. Mida la calidad del registro contable además de la velocidad de entrega.
Al comparar resultados, la pregunta práctica es qué incidencias requieren criterio profesional y cuáles se deben a documentos ausentes, campos incompletos o traspasos evitables.
Estadísticas de automatización y adopción de la IA
La automatización avanza, pero adoptarla no significa que todo el ciclo de la factura funcione sin personas. El resumen de Medius del estudio Ardent 2026 indica que el 58 % de las organizaciones de cuentas a pagar utiliza la IA o realiza pruebas piloto con ella. La cifra conjunta incluye los pilotos. Fuente
Por separado, el informe Intuit 2026 señala que el 74 % de las empresas no tiene totalmente automatizadas la gestión y el pago de facturas. Los dos porcentajes proceden de muestras y definiciones distintas; no pueden combinarse en una única tasa de adopción. Fuente: Intuit QuickBooks
Para interpretar una afirmación sobre automatización, identifique la fase que cubre:
| Fase | Qué comprobar |
|---|---|
| Recopilación | ¿El documento se obtiene de su fuente original? |
| Extracción | ¿Se leen los campos necesarios y se conserva el fichero original? |
| Preparación | ¿El registro tiene la imputación y los datos que necesita el sistema contable? |
| Revisión | ¿Qué registros requieren una persona y por qué? |
| Entrega | ¿El documento llega al sistema contable o destino correcto? |
| Pago | ¿Se incluye la ejecución o la realiza otro sistema? |
Este marco evita confundir una tarea automatizada con un proceso totalmente automatizado y facilita comparar las promesas de los proveedores de software. No se puede defender una tasa universal de precisión de la IA para todos los formatos, campos y conjuntos de prueba sin conocer las condiciones de evaluación.
Estadísticas de retrasos en el pago de facturas
Los estudios pueden medir empresas afectadas, número de facturas, valor de las facturas o saldos pendientes. La tabla mantiene esas diferencias.
| Indicador | Dato | Población y periodo |
|---|---|---|
| Empresas con algunas facturas vencidas desde hace 30 días o más | 59 % | Informe Intuit 2026; 47 % en su comparación con el año anterior |
| Importe medio adeudado a empresas con facturas impagadas | 17.700 USD | Informe Intuit 2026; solo empresas con facturas pendientes |
| Proporción vencida de los créditos comerciales B2B | 22 % | Proveedores estadounidenses del informe Atradius 2026 |
| Proporción de pagos tardíos por número de facturas | 15 % | Mediana declarada por grandes empresas británicas; datos de 2025 |
Fuentes: Intuit QuickBooks, Atradius, Department for Business and Trade británico.
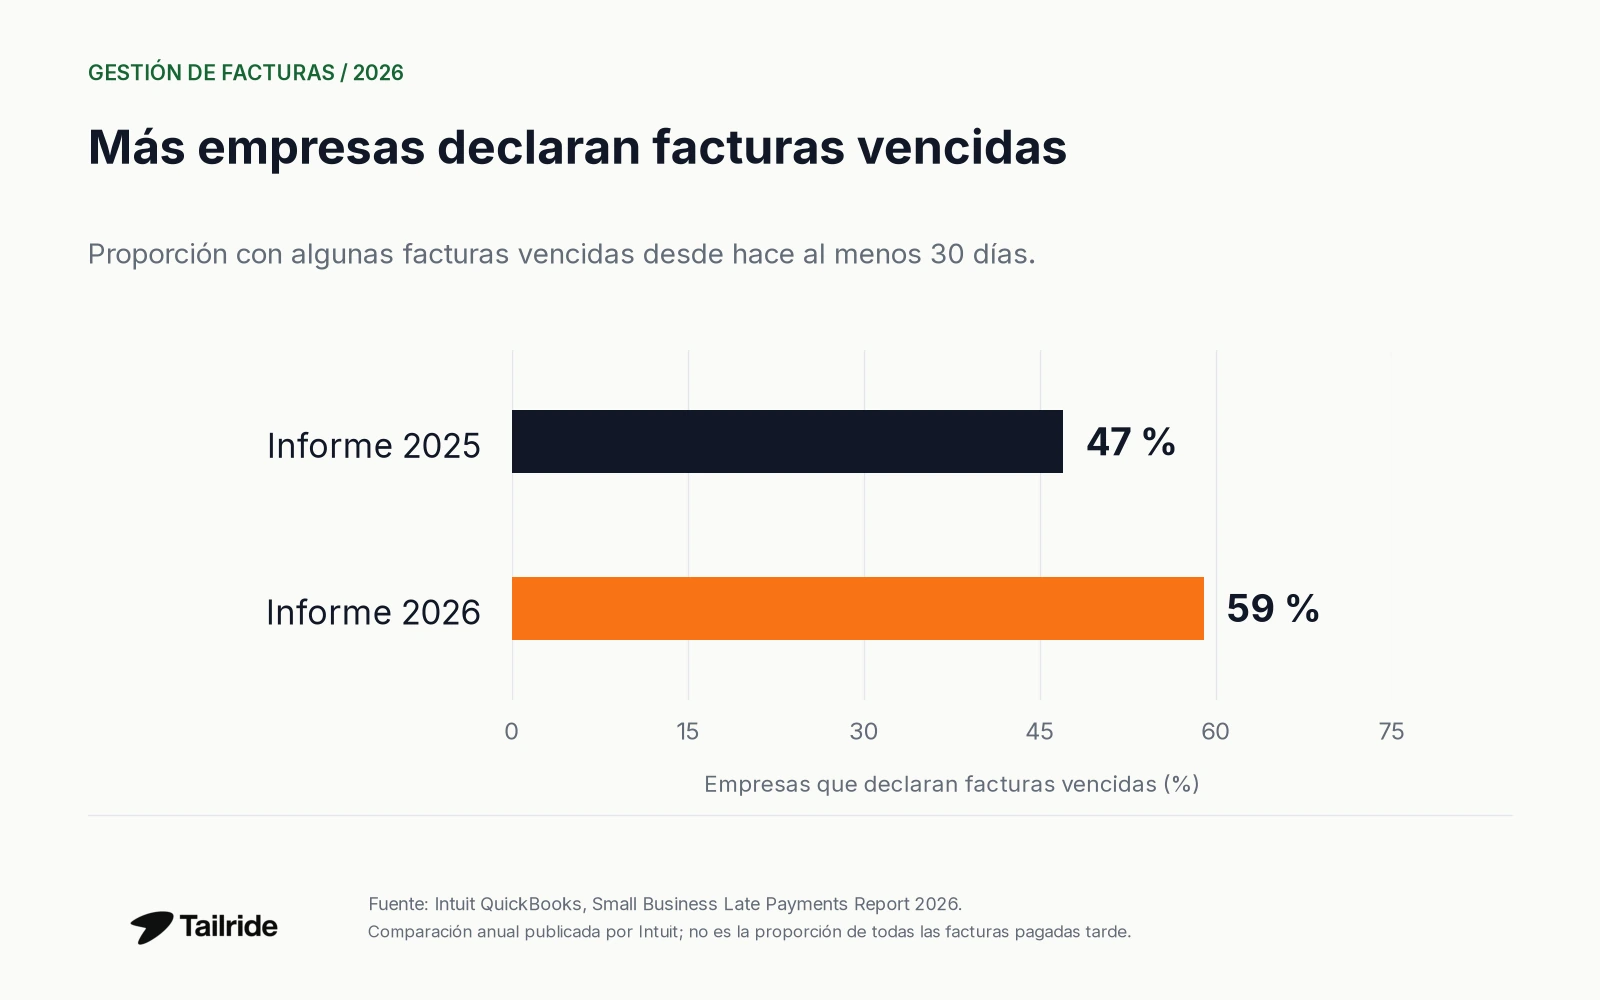
Figura 3. El aumento es de 12 puntos porcentuales. Mide empresas que declaran facturas vencidas, no la proporción de facturas impagadas.
La publicación británica también recoge una mediana del 14 % de pagos tardíos por valor de las facturas. El conjunto incluye 11.178 declaraciones válidas, no 11.178 empresas distintas: una misma empresa puede declarar dos veces al año. Fuente: DBT
Estos resultados no establecen una tasa mundial de morosidad. Una encuesta a pequeñas empresas con saldos por cobrar, otra a proveedores B2B y las declaraciones administrativas de grandes compradores observan partes distintas de la cadena de pagos.
Como contexto para los proveedores, otro estudio británico estima 86 horas anuales de seguimiento de deudores por empresa afectada por retrasos de pago. Encuestó a 1.455 empresas entre enero y febrero de 2025 y combinó las respuestas con un análisis económico. Su definición incluye facturas vencidas y plazos contractuales superiores a 60 días. Fuente: London Economics / DBT, páginas impresas 5 y 24
En el flujo de facturas recibidas conviene distinguir documentación completa, preparación para el pago y cobro de clientes. Mejorar la captura no garantiza que un cliente tenga fondos para pagar.
Volumen y mercado de la facturación electrónica
Billentis estimó al menos 560 mil millones de facturas anuales en todo el mundo en 2024, de las que unos 125 mil millones se intercambiaban electrónicamente. Son estimaciones de analistas del informe de 2024, utilizadas aquí como contexto de mercado con su fecha expresa. Fuente: Billentis, pp. 6 y 54
| Medida | Estimación o previsión | Estado |
|---|---|---|
| Volumen anual mundial de facturas | Al menos 560 mil millones | Estimación para 2024 |
| Volumen intercambiado electrónicamente | Unos 125 mil millones | Estimación para 2024 |
| Mercado mundial de facturación electrónica y soluciones y servicios asociados | 8,9 mil millones USD | Valor estimado en 2024 |
| El mismo mercado en 2028 | Unos 23,7 mil millones USD | Previsión elaborada en 2024 |
Fuente: Billentis, pp. 6, 54 y 64. El alcance incluye la facturación electrónica y las soluciones y servicios que la facilitan, no todo el mercado de software contable.
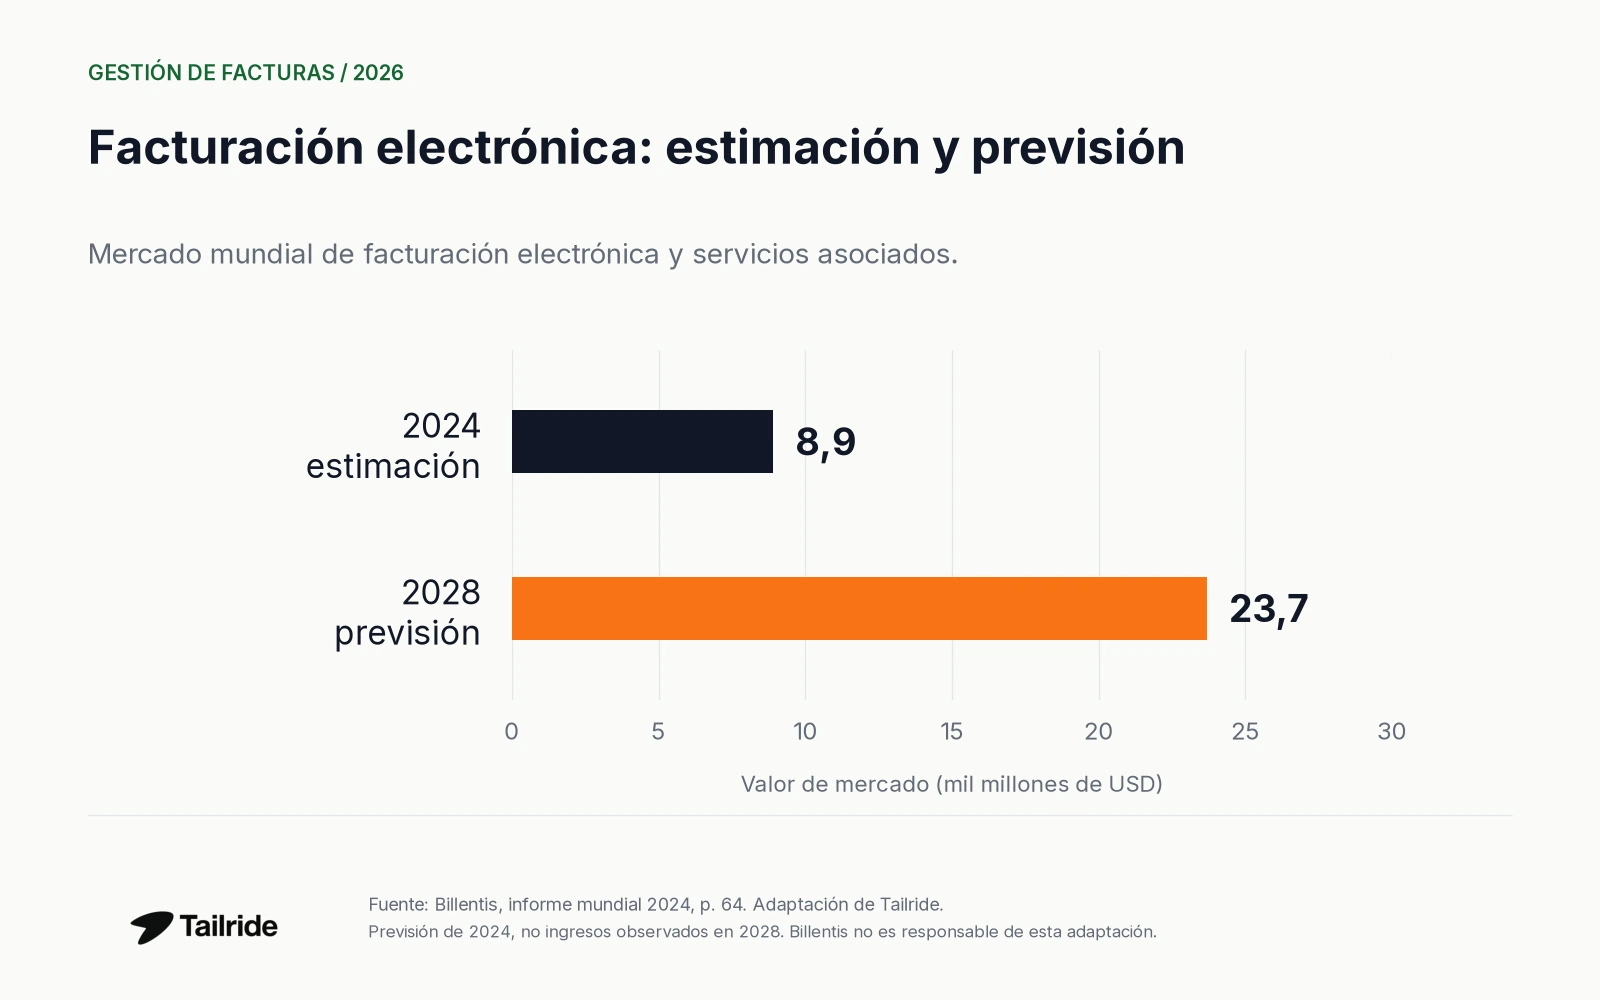
Figura 4. Visualización de Tailride a partir de datos de Billentis. La barra de 2028 es una previsión de 2024, no ingresos observados. Billentis no es responsable de esta adaptación.
La entrega electrónica también necesita una definición. En el contexto de facturación electrónica estructurada de la Comisión Europea, los formatos legibles por máquina permiten la tramitación automática; un PDF ordinario sin estructura es otro tipo de entrada. Fuente: Comisión Europea, p. 7
Para los equipos financieros importa la combinación de documentos. Recibir ficheros estructurados plantea necesidades de extracción distintas a las de recibos escaneados, PDF adjuntos o enlaces a portales de proveedores. Consulte las diferencias en nuestra guía de ZUGFeRD, Factur-X y XRechnung.
Qué significan estos datos para recopilar facturas
Para una pyme o una asesoría contable, la pregunta útil es dónde empieza su trabajo. ¿El tiempo se mide desde que el proveedor emite la factura, desde que un empleado la encuentra o solo desde que llega al sistema contable?
Un indicador que empieza después de la recepción no refleja el esfuerzo de acceder a un portal o buscar un adjunto en el correo de un compañero. Registre expresamente ese trabajo junto con extracción, revisión y exportación al establecer su situación inicial.
Tailride aborda esa recopilación y preparación. El escaneo de buzones obtiene documentos de las cuentas conectadas, mientras que el flujo de portales recupera facturas de las webs de proveedores compatibles. El espacio de facturas conserva los originales junto a los campos extraídos para revisarlos antes de exportar. Estas son funciones del producto; los indicadores sectoriales anteriores no son resultados de rendimiento de Tailride.
Para gestionar varios clientes, consulte Tailride para asesorías y despachos contables. Las recomendaciones de procesos están en la guía de buenas prácticas de gestión de facturas.
Preguntas frecuentes
¿Cuánto cuesta tramitar una factura?
El resumen público Ardent 2026 indica 9,90 USD de media y 2,67 USD para el grupo Best-in-Class. APQC publica por separado una mediana de 6,00 USD. Compare definiciones y grupos antes de elegir un objetivo. Ardent / Medius; APQC.
¿Qué porcentaje de facturas contiene errores?
Esta recopilación no establece una tasa de error universal. Los indicadores de incidencias miden problemas de tramitación, no el porcentaje de valores mal extraídos. La fuente elegida debe definir el error concreto, la población y el denominador de la comparación.
¿Cuánto tarda la tramitación de una factura?
El análisis público de Ardent de su estudio de 2025 indica 8,2 días de media. Es una referencia de tramitación, no el tiempo de lectura de un PDF ni una promesa de pago en ese plazo. Fuente
¿Una factura PDF equivale a una factura electrónica estructurada?
Un PDF ordinario no está estructurado. Algunos formatos híbridos también contienen datos legibles por máquina. La diferencia relevante es si el sistema receptor puede utilizar directamente esos campos. Consulte la definición de la Comisión Europea y nuestra guía de formatos.
Metodología y fuentes
Tailride verificó las publicaciones públicas enlazadas el 21 de octubre de 2026. Es un análisis secundario documentado, no una encuesta propia. Se priorizaron los editores de los estudios, las estadísticas oficiales y los resúmenes públicos de sus patrocinadores.
Las cifras Ardent 2026 se verificaron en el resumen público de Medius; no se utilizaron tablas inaccesibles del informe de acceso restringido. La introducción de Ardent describe una investigación con 194 responsables de cuentas a pagar, finanzas y P2P de todo el mundo. APQC utiliza otra muestra y no establece un único periodo de recogida en su página pública. Contexto metodológico de Ardent; APQC.
El artículo de Intuit combina la encuesta continua Small Business Insights con otra realizada en diciembre de 2025 a 1.305 propietarios de empresas estadounidenses. No asigna un tamaño de muestra específico a cada indicador. Conservamos la comparación publicada sin tratarla como un estudio longitudinal de las mismas empresas. Fuente
Los datos británicos son medianas de declaraciones empresariales, no totales nacionales ponderados por facturas. Las cifras Billentis son estimaciones y previsiones de 2024. No se agrupan estos conjuntos ni se deduce que un software cause ahorros a partir de diferencias entre grupos.
Fuentes
-
Medius: resumen público de Ardent AP Metrics that Matter 2026 - costes, incidencias y adopción de la IA.
-
APQC: coste total de cuentas a pagar por factura tramitada - mediana, muestra y definición; consulta en octubre de 2026.
-
Ardent Partners: análisis de indicadores State of ePayables 2025 - enero de 2026; plazos y dedicación a proveedores.
-
Intuit QuickBooks: Small Business Late Payments Report 2026 - vencimientos, saldos y automatización.
-
Atradius: US Payment Practices Barometer 2026 - créditos comerciales vencidos; septiembre de 2026.
-
DBT británico: prácticas de pago de grandes empresas en 2025 - julio de 2026; medianas de datos administrativos.
-
Billentis: informe mundial de facturación electrónica y cumplimiento fiscal - abril de 2024, actualizado en agosto; pp. 6, 54 y 64.
-
London Economics / DBT: impacto económico de los retrasos de pago - julio de 2025; páginas impresas 5 y 24, páginas PDF 7 y 26.
-
Comisión Europea: informe temático de facturación electrónica - definición de formatos estructurados, p. 7.
-
Tailride Docs: facturas - funcionamiento del producto, verificado en octubre de 2026.
-
Ardent Partners: introducción al estudio 2026 - población investigada.
