Statistiques de gestion des factures 2026 : coûts et automatisation
Statistiques vérifiées sur la gestion des factures en 2026 : coûts, exceptions, automatisation et retards, avec sources, tableaux et graphiques.

Par Tailride · Dernière vérification le 21 octobre 2026
Les statistiques de gestion des factures révèlent le travail nécessaire entre la réception d'une facture fournisseur et l'obtention d'un enregistrement comptable complet et exploitable. Dans l'étude Ardent Partners de 2026, le coût moyen de traitement atteint 9,90 USD par facture, tandis que le taux moyen d'exceptions s'établit à 19,9 %. Ces deux chiffres figurent dans la synthèse publique du sponsor de l'étude.
Cette sélection rassemble des indicateurs de traitement, d'adoption de l'automatisation, de retards de paiement et de marché de la facturation électronique. Chaque chiffre conserve sa période et sa population de référence. Un rapport de 2026 peut s'appuyer sur des réponses recueillies auparavant ; toute prévision est identifiée comme telle.
L'article porte principalement sur les factures fournisseurs reçues et les tâches associées. Les données sur les paiements clients sont regroupées séparément : les retards d'encaissement touchent aussi les entreprises qui émettent ces factures fournisseurs.
Les principales statistiques de gestion des factures
| Indicateur | Chiffre | Période et périmètre | Source |
|---|---|---|---|
| Coût moyen de traitement d'une facture | 9,90 USD | Rapport sur la comptabilité fournisseurs 2026 ; moyenne du secteur | Ardent Partners / Medius |
| Coût de traitement des entreprises les plus performantes | 2,67 USD | Groupe Best-in-Class du même rapport | Ardent Partners / Medius |
| Coût médian par facture fournisseur | 6,00 USD | Base APQC ; 5 846 organisations ; consultation en octobre 2026 | APQC |
| Taux moyen d'exceptions de traitement | 19,9 % | Rapport sur la comptabilité fournisseurs 2026 | Ardent Partners / Medius |
| Entreprises sans gestion et paiement des factures entièrement automatisés | 74 % | Rapport Intuit 2026 sur les petites entreprises | Intuit QuickBooks |
| Entreprises ayant certaines factures en retard d'au moins 30 jours | 59 % | Rapport Intuit 2026 sur les petites entreprises | Intuit QuickBooks |
| Volume annuel mondial estimé de factures | Au moins 560 milliards | Estimation Billentis pour 2024 ; pas un décompte de 2026 | Billentis, p. 54 |
Ces chiffres mesurent des réalités différentes. La médiane APQC et la moyenne Ardent proviennent de programmes de recherche distincts. Le chiffre relatif aux impayés représente la proportion d'entreprises concernées, et non la proportion de toutes les factures payées en retard.
Statistiques sur le coût de traitement des factures
Il n'existe pas de coût universel par facture. Le repère dépend de l'organisation, du périmètre du processus et de la mesure publiée : moyenne, médiane ou groupe de performance sélectionné.
| Repère | Coût par facture | Signification |
|---|---|---|
| Ardent Partners, 2026 | 9,90 USD | Moyenne du secteur selon la synthèse du sponsor Medius |
| Ardent Partners, 2026 | 2,67 USD | Groupe Best-in-Class du même rapport |
| APQC, consultation en octobre 2026 | 6,00 USD | Médiane intersectorielle sur 5 846 organisations |
Sources : Ardent Partners / Medius ; indicateur APQC d'origine.
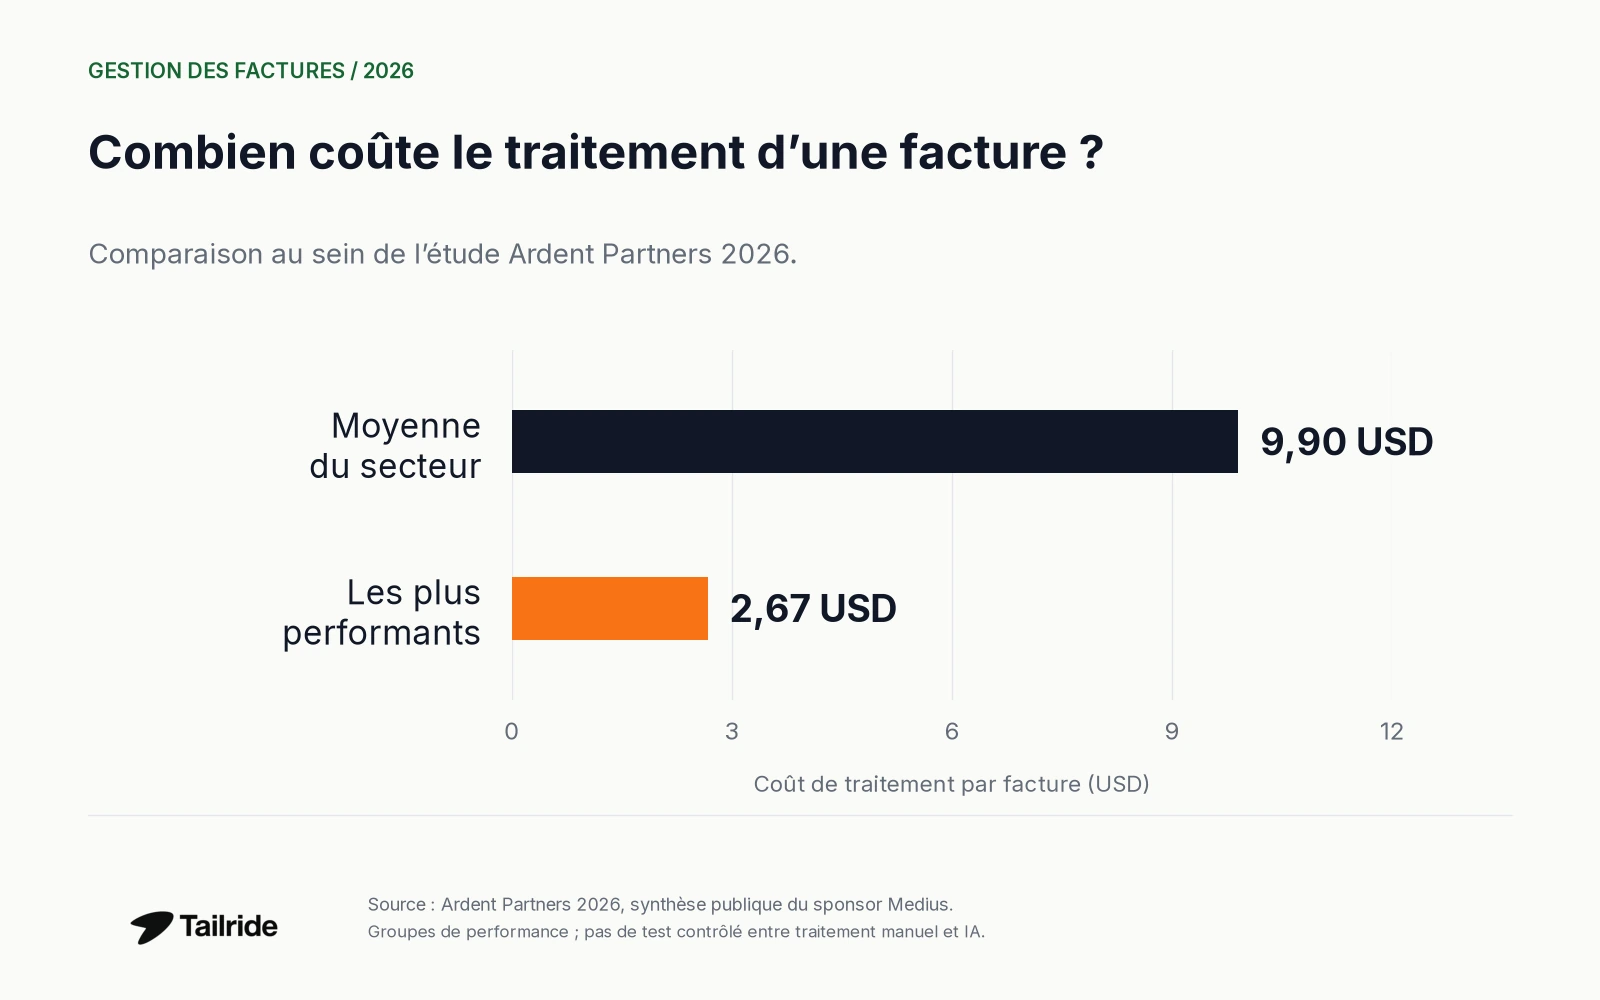
Figure 1. La comparaison porte sur deux groupes d'un même rapport. Il ne s'agit pas d'un test contrôlé opposant traitement manuel et IA.
L'indicateur APQC comprend le personnel, les systèmes, les frais généraux, les autres coûts internes et les prestations externalisées. Sa page publique ne précise pas d'année de collecte commune à toute la base. La médiane sert de repère entre organisations ; ce n'est pas le prix d'un logiciel. Source : APQC
Pour une équipe financière, cette distinction change le calcul économique. Des frais d'extraction peu élevés ne couvrent pas tout le travail : retrouver le document, vérifier ses données, résoudre une exception et le préparer pour la comptabilité. Comparez des périmètres identiques avant de fixer un objectif à partir d'un chiffre publié.
Par exemple, pour 500 factures mensuelles, chaque réduction de 1 USD par facture correspond à 6 000 USD de coûts de processus en moins par an : 500 × 12 × 1 USD. C'est un calcul illustratif, pas un résultat mesuré chez Tailride ni une prévision d'économies de trésorerie.
Délais de traitement et temps consacré aux fournisseurs
Durée de traitement, délai de paiement contractuel et jours de retard sont trois mesures distinctes. Extraire rapidement des données ne suffit pas à déterminer quand une facture sera approuvée ou réglée.
| Mesure | Chiffre publié | Contexte de l'étude |
|---|---|---|
| Durée moyenne de traitement d'une facture | 8,2 jours | State of ePayables 2025 d'Ardent ; analyse publique publiée en janvier 2026 |
| Temps des équipes fournisseurs consacré aux échanges avec les fournisseurs | 21,9 % | Même étude de 2025 |
| Délai de règlement des fournisseurs | 32 jours | Médiane des délais moyens déclarés par les grandes entreprises britanniques ; données 2025 publiées en juillet 2026 |
Sources : Ardent Partners ; Department for Business and Trade britannique.
Ces valeurs ne sont pas des estimations concurrentes d'une même tâche. L'indicateur britannique mesure le règlement des fournisseurs ; celui d'Ardent mesure le traitement des factures. Aucun des deux n'exprime le nombre de minutes nécessaires pour lire un PDF.
Dans votre propre processus, mesurez séparément réception, collecte, contrôle, approbation et paiement. Accélérer l'extraction aura un effet limité si une facture reste dans une boîte personnelle ou dans une file d'approbation. Pour la mise en œuvre, consultez notre guide de collecte automatique des factures.
Statistiques sur les erreurs et les exceptions
La synthèse Ardent 2026 indique un taux d'exceptions de 19,9 % en moyenne, contre 11,8 % pour les équipes Best-in-Class. Source : Medius
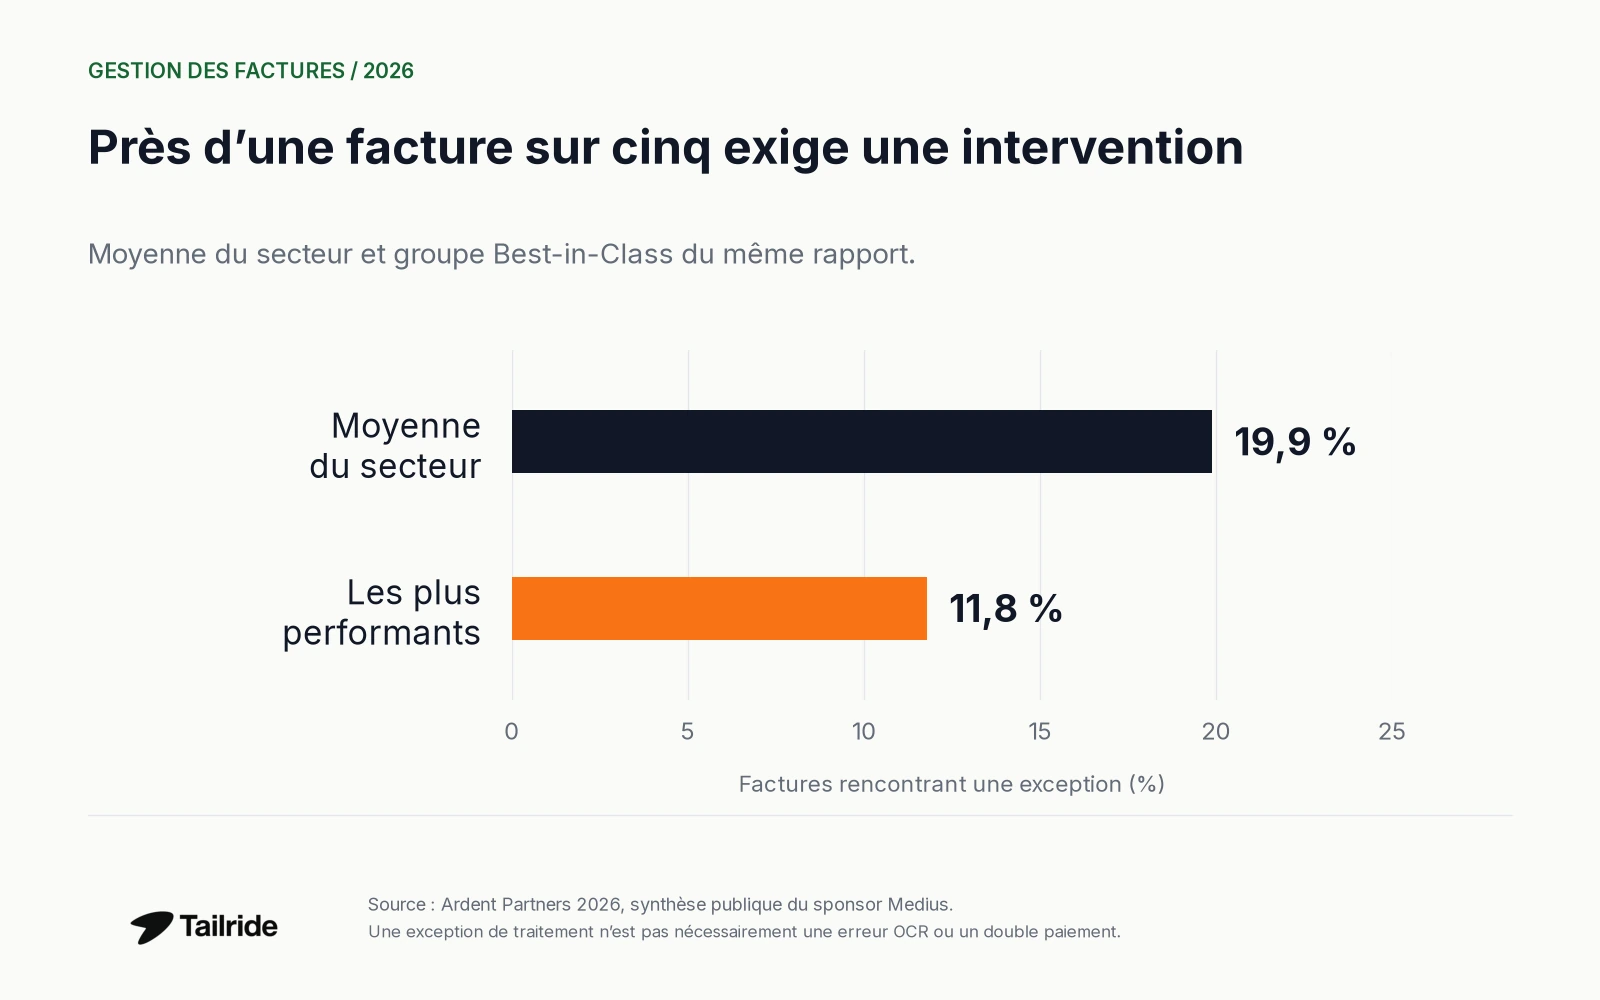
Figure 2. Une exception est un problème de traitement nécessitant une intervention. Elle ne signifie pas automatiquement que le total de la facture est faux ou qu'une erreur d'OCR s'est produite.
Les indicateurs de qualité ne sont pas interchangeables. La précision de l'extraction mesure si les champs ont été correctement lus. Le taux d'exceptions mesure les problèmes rencontrés par les documents au cours du traitement. Le taux de doubles paiements mesure les dettes réglées plusieurs fois. Un dispositif de mesure utile définit l'événement et le dénominateur de chaque indicateur.
Une facture peut présenter des montants correctement extraits tout en nécessitant l'attribution d'un compte comptable. À l'inverse, un document peut traverser rapidement le processus et demander une correction ultérieure. Mesurez la qualité de l'écriture aussi bien que la rapidité de sa transmission.
Pour comparer les performances, la question concrète est la suivante : quelles exceptions nécessitent un jugement professionnel, et lesquelles découlent de documents manquants, de champs incomplets ou de transmissions évitables ?
Statistiques d'automatisation et d'adoption de l'IA
L'automatisation progresse, mais son adoption ne rend pas tout le cycle de facturation autonome. Selon la synthèse Medius de l'étude Ardent 2026, 58 % des organisations de comptabilité fournisseurs utilisent ou testent l'IA. Ce chiffre inclut les projets pilotes. Source
Indépendamment, le rapport Intuit 2026 constate que 74 % des entreprises n'ont pas entièrement automatisé la gestion et le paiement de leurs factures. Les deux pourcentages correspondent à des échantillons et à des définitions différents : ils ne forment pas un taux d'adoption unique. Source : Intuit QuickBooks
Pour interpréter une promesse d'automatisation, identifiez l'étape couverte :
| Étape | Point à vérifier |
|---|---|
| Collecte | Le document est-il récupéré à sa source d'origine ? |
| Extraction | Les champs nécessaires sont-ils lus et le fichier original conservé ? |
| Préparation | L'enregistrement contient-il l'imputation et les données nécessaires au logiciel comptable ? |
| Contrôle | Quels documents nécessitent une intervention humaine, et pourquoi ? |
| Transmission | Le document atteint-il la bonne comptabilité ou la bonne destination ? |
| Paiement | Son exécution est-elle incluse ou assurée par un autre système ? |
Cette grille évite de confondre une tâche automatisée avec un processus entièrement automatisé. Elle facilite aussi la comparaison entre fournisseurs de logiciels. Un taux de précision de l'IA valable pour tous les formats, tous les champs et tous les jeux de test ne peut pas être avancé sérieusement sans préciser les conditions de mesure.
Statistiques sur les retards de paiement
Les études peuvent mesurer les entreprises concernées, le nombre de factures, leur valeur ou les soldes impayés. Le tableau conserve ces distinctions.
| Indicateur | Chiffre | Population et période |
|---|---|---|
| Entreprises ayant certaines factures en retard d'au moins 30 jours | 59 % | Rapport Intuit 2026 ; 47 % dans la comparaison avec l'année précédente |
| Montant moyen dû aux entreprises ayant des factures impayées | 17 700 USD | Rapport Intuit 2026 ; uniquement les entreprises ayant des impayés |
| Part des créances B2B en retard | 22 % | Fournisseurs américains interrogés pour le rapport Atradius 2026 |
| Part des règlements en retard, en nombre de factures | 15 % | Médiane des proportions déclarées par les grandes entreprises britanniques ; données 2025 |
Sources : Intuit QuickBooks, Atradius, Department for Business and Trade britannique.
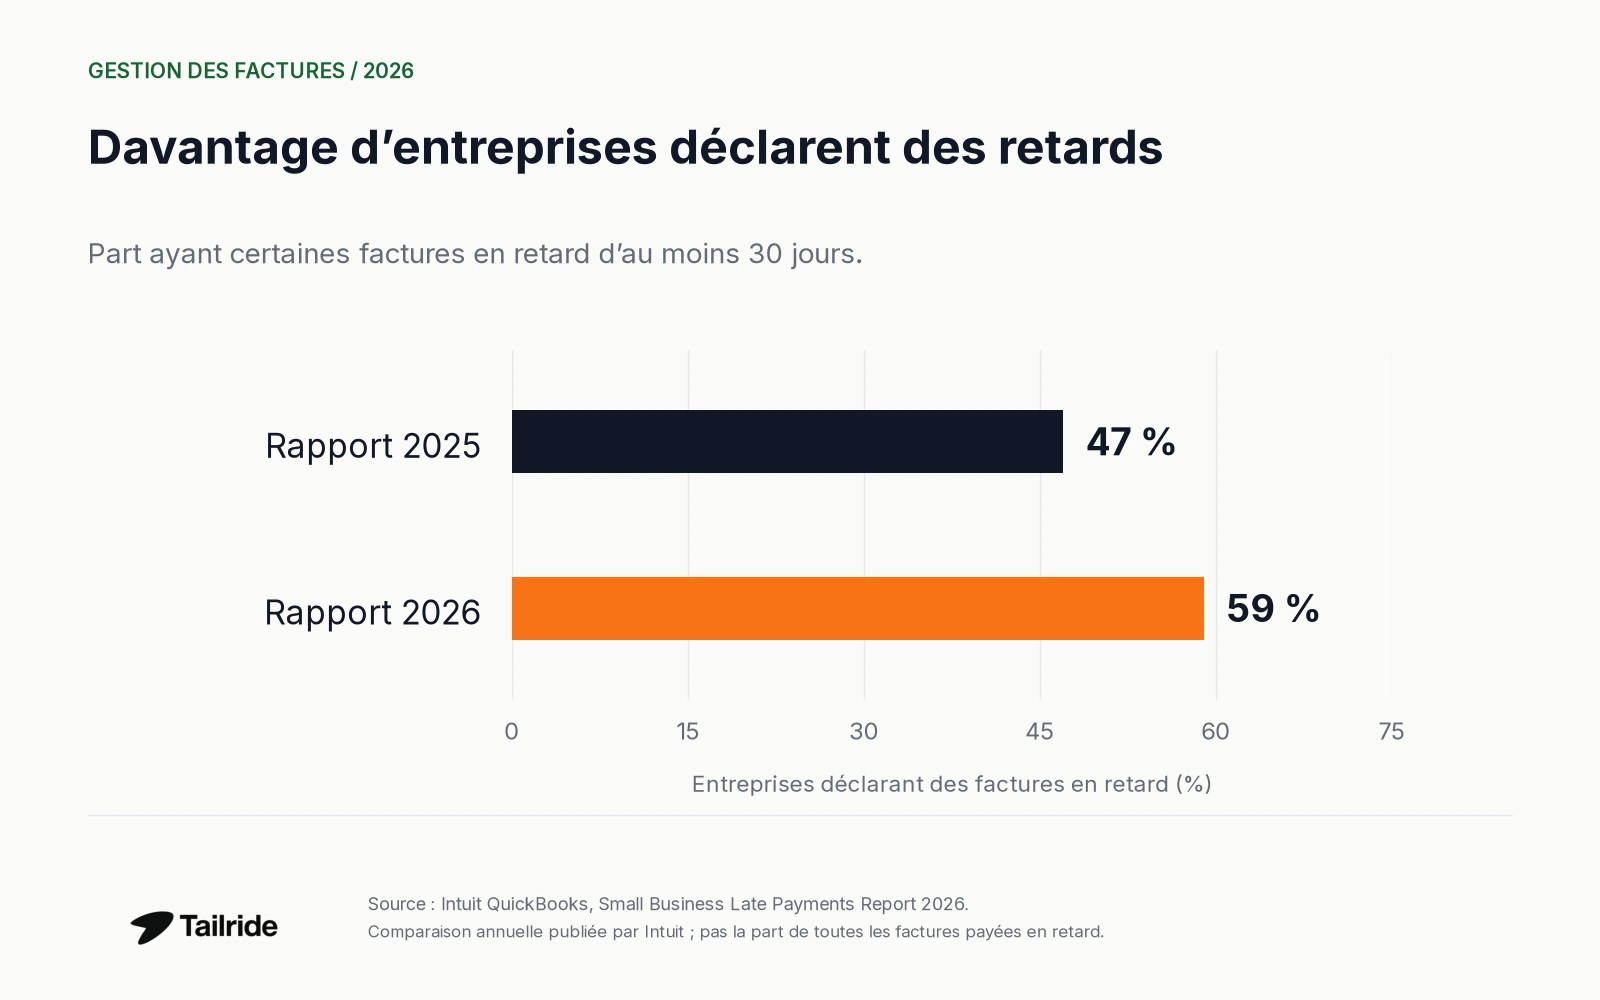
Figure 3. La hausse est de 12 points de pourcentage. Elle concerne les entreprises déclarant des factures en retard, pas la part des factures impayées.
La publication britannique indique également une médiane de 14 % pour la part des paiements en retard en valeur de factures. Le jeu de données contient 11 178 déclarations valides, et non autant d'entreprises distinctes : une entreprise peut déclarer deux fois par an. Source : DBT
Ces résultats ne donnent pas un taux mondial de retard. Une enquête auprès de petites entreprises ayant des créances, une enquête auprès de fournisseurs B2B et des déclarations administratives de grands acheteurs observent des segments différents de la chaîne de paiement.
Pour éclairer la situation des fournisseurs, une autre étude britannique estime à 86 heures par an le temps de relance des débiteurs par entreprise concernée par les retards de paiement. Elle a interrogé 1 455 entreprises en janvier–février 2025, puis combiné les réponses avec une analyse économique. Sa définition couvre les factures échues et les délais contractuels supérieurs à 60 jours. Source : London Economics / DBT, pages imprimées 5 et 24
Pour les factures entrantes, il faut distinguer disponibilité des justificatifs, préparation au règlement et recouvrement des créances clients. Améliorer la collecte ne garantit pas que le client dispose des fonds pour payer.
Volume et marché de la facturation électronique
Billentis estimait le volume mondial annuel à au moins 560 milliards de factures en 2024, dont environ 125 milliards échangées électroniquement. Ces estimations d'analystes issues du rapport de 2024 sont conservées comme contexte de marché explicitement daté. Source : Billentis, p. 6 et 54
| Mesure | Estimation ou prévision | Statut |
|---|---|---|
| Volume mondial annuel de factures | Au moins 560 milliards | Estimation pour 2024 |
| Volume échangé électroniquement | Environ 125 milliards | Estimation pour 2024 |
| Marché mondial de la facturation électronique et des solutions associées | 8,9 milliards USD | Valeur de marché estimée en 2024 |
| Même marché en 2028 | Environ 23,7 milliards USD | Prévision établie en 2024 |
Source : Billentis, p. 6, 54 et 64. Le périmètre couvre la facturation électronique et les solutions et services associés, pas l'ensemble du marché des logiciels comptables.
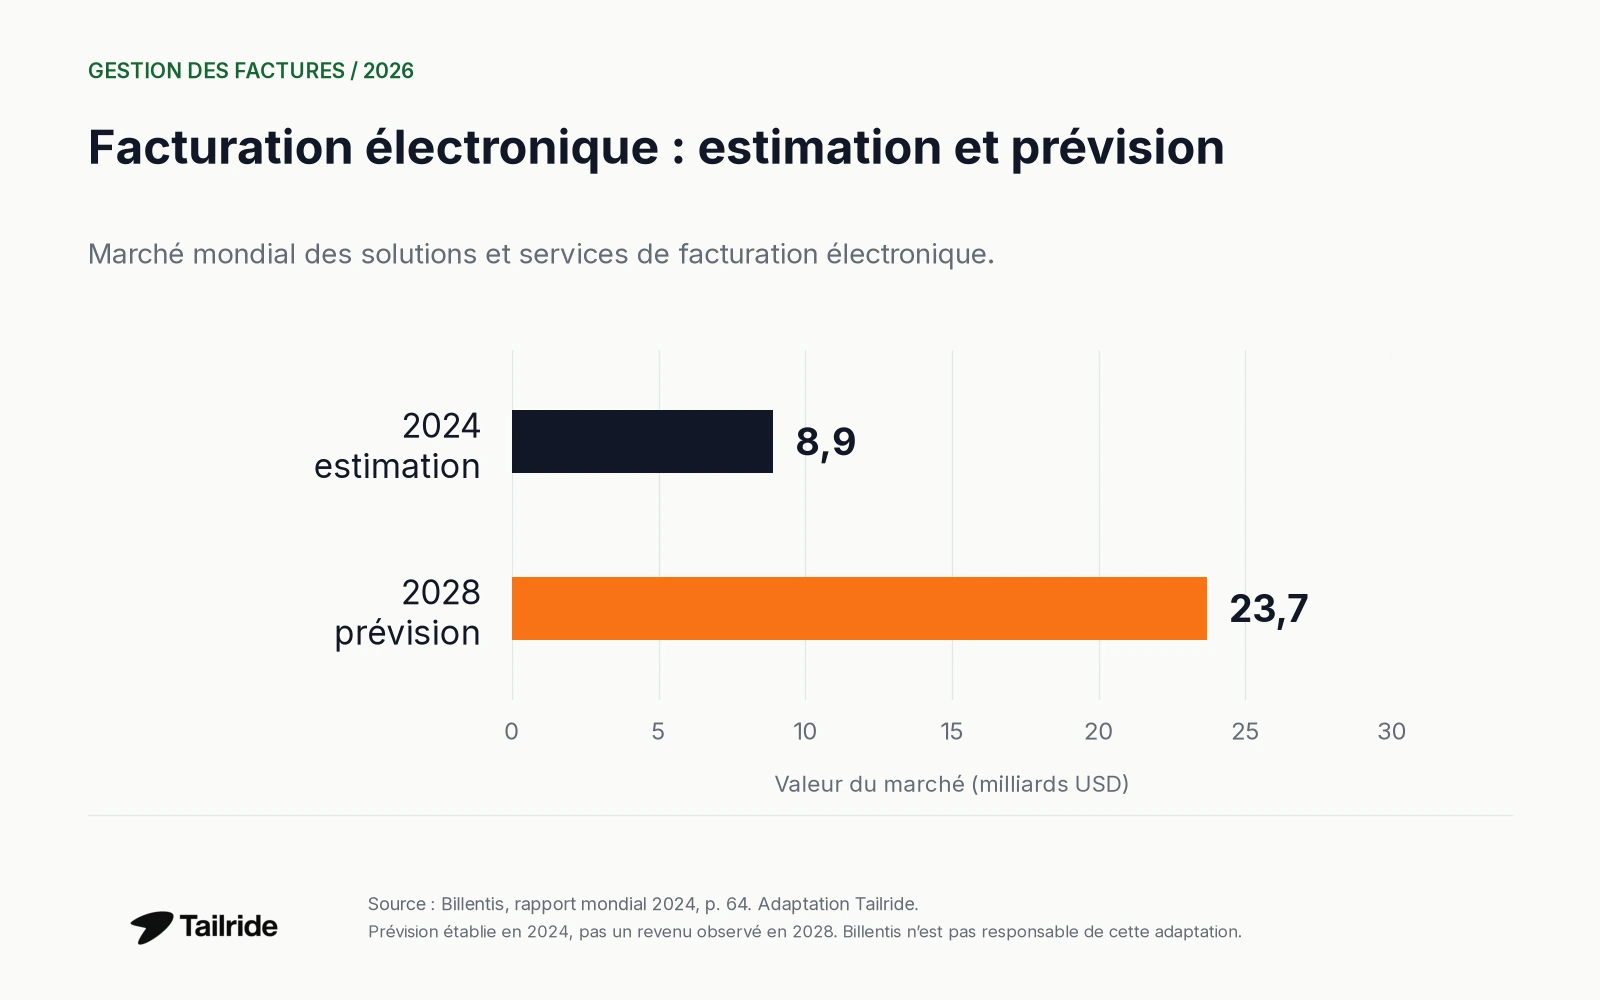
Figure 4. Visualisation Tailride des données Billentis. La barre 2028 représente une prévision de 2024, pas un chiffre d'affaires observé. Billentis n'est pas responsable de cette adaptation.
La transmission électronique doit aussi être définie. Dans le cadre de la facturation électronique structurée décrit par la Commission européenne, les formats lisibles par machine permettent le traitement automatique ; un PDF ordinaire non structuré constitue une autre forme d'entrée. Source : Commission européenne, p. 7
Pour les équipes financières, la composition des documents reçus compte donc beaucoup. Recevoir des fichiers structurés ne pose pas les mêmes problèmes d'extraction que recevoir des reçus numérisés, des PDF joints ou des liens vers des portails fournisseurs. Consultez notre guide Factur-X, ZUGFeRD et XRechnung pour les différences de formats.
Ce que ces chiffres signifient pour la collecte des factures
Pour une PME ou un cabinet comptable, la question utile est le point de départ de son propre travail. Le délai mesuré commence-t-il à l'émission, lorsqu'un collaborateur retrouve la facture, ou seulement à son arrivée dans le logiciel comptable ?
Un indicateur commençant après la réception ne montre pas le temps passé à se connecter à un portail ou à retrouver une pièce jointe dans la messagerie d'un collègue. Intégrez explicitement la collecte à votre mesure initiale, avec l'extraction, le contrôle et l'export.
Tailride intervient sur cette collecte et cette préparation. L'analyse des boîtes mail récupère les documents des comptes connectés, tandis que le parcours de collecte sur les portails obtient les factures des sites fournisseurs pris en charge. L'espace factures conserve les originaux avec les champs extraits pour permettre un contrôle avant export. Ces fonctions décrivent le produit ; les statistiques sectorielles citées ne sont pas des résultats de performance de Tailride.
Pour gérer plusieurs clients, découvrez Tailride pour les cabinets comptables. Les recommandations de processus figurent dans le guide des bonnes pratiques de gestion des factures.
Questions fréquentes
Combien coûte le traitement d'une facture ?
La synthèse publique Ardent 2026 indique une moyenne de 9,90 USD et 2,67 USD pour le groupe Best-in-Class. APQC publie séparément une médiane de 6,00 USD. Comparez les définitions et les groupes avant de fixer un objectif. Ardent / Medius ; APQC.
Quel pourcentage de factures contient des erreurs ?
Cette sélection n'établit pas de taux d'erreur universel. Les taux d'exceptions mesurent les problèmes de traitement, pas la proportion de valeurs mal extraites. Pour votre comparaison, retenez une source qui définit l'erreur, la population et le dénominateur exacts.
Combien de temps prend le traitement d'une facture ?
L'analyse publique Ardent de son étude 2025 indique 8,2 jours en moyenne. C'est un repère de traitement, pas un temps de lecture de PDF ni une promesse de règlement dans ce délai. Source
Une facture PDF est-elle une facture électronique structurée ?
Un PDF ordinaire est non structuré. Certains formats hybrides contiennent aussi des données lisibles par machine. Le critère pertinent est la possibilité d'exploiter directement les champs structurés dans le système destinataire. Voir la définition de la Commission européenne et notre guide des formats.
Méthodologie et sources
Tailride a vérifié les publications publiques liées le 21 octobre 2026. Il s'agit d'une analyse secondaire documentée, pas d'une enquête originale. Nous avons privilégié les éditeurs des études, les statistiques officielles et les synthèses publiques des sponsors.
Les chiffres Ardent 2026 sont vérifiés à partir de la synthèse publique Medius ; aucune table inaccessible du rapport à accès restreint n'a été utilisée. L'introduction d'Ardent mentionne 194 responsables fournisseurs, finance et P2P dans le monde. APQC repose sur un autre échantillon et ne précise pas de période unique de collecte sur sa page publique. Contexte méthodologique Ardent ; APQC.
L'article Intuit associe l'enquête continue Small Business Insights à une enquête distincte menée en décembre 2025 auprès de 1 305 propriétaires d'entreprises américaines. Il n'attribue pas une taille d'échantillon à chaque indicateur. Nous reprenons sa comparaison publiée sans la présenter comme un suivi longitudinal des mêmes entreprises. Source
Les statistiques britanniques sont des médianes de déclarations d'entreprises, pas des totaux nationaux pondérés par les factures. Les volumes et revenus Billentis sont des estimations et prévisions de 2024. Nous ne fusionnons pas ces jeux de données et ne déduisons pas d'économies causées par un logiciel à partir d'écarts entre groupes.
Sources
-
Medius : synthèse publique d'Ardent AP Metrics that Matter 2026 - coûts, exceptions et adoption de l'IA.
-
APQC : coût total fournisseurs par facture traitée - médiane, échantillon et définition ; consultation en octobre 2026.
-
Ardent Partners : analyse des indicateurs State of ePayables 2025 - janvier 2026 ; durée de traitement et temps consacré aux fournisseurs.
-
Intuit QuickBooks : Small Business Late Payments Report 2026 - retards, soldes et automatisation des factures.
-
Atradius : US Payment Practices Barometer 2026 - créances en retard ; septembre 2026.
-
DBT britannique : pratiques de paiement des grandes entreprises en 2025 - juillet 2026 ; médianes de données administratives.
-
Billentis : rapport mondial sur la facturation électronique et la conformité fiscale - avril 2024, actualisé en août ; p. 6, 54 et 64.
-
London Economics / DBT : impact économique des retards de paiement - juillet 2025 ; pages imprimées 5 et 24, pages PDF 7 et 26.
-
Commission européenne : rapport thématique sur la facturation électronique - définition des formats structurés, p. 7.
-
Tailride Docs : factures - fonctionnement du produit, vérifié en octobre 2026.
-
Ardent Partners : présentation de l'étude 2026 - population étudiée.
